カーボンクレジットビジネスとは?参入方法と収益化の実務ポイント
最終更新日: 2026年9月5日
目次
冒頭
カーボンクレジットビジネスとは、温室効果ガスの削減・吸収・除去価値を、創出、認証、販売、調達支援、管理のいずれかで事業化する取り組みです。参入余地はありますが、「クレジットを作れば必ず高く売れる」市場ではありません。 この記事では、カーボンクレジット関連事業への参入を検討する企業の新規事業・経営企画担当者向けに、主な事業モデル、収益化の考え方、J-クレジットやGX-ETSとの関係、参入前のリスクを整理します。価格記事や購入記事ではなく、「自社がビジネスとして参入すべきか」を判断するための記事です。 【この記事のポイント】- カーボンクレジットビジネスは、創出、販売・仲介、調達支援、MRV・SaaS、投資・オフテイクに分けて考えます。
- 収益化の前提は、販売先、制度適合、MRV、契約、在庫・価格変動リスクを説明できることです。
- J-クレジットは国内で説明しやすい一方、方法論、審査、モニタリング、登録簿管理が必要です。
- GX-ETSの本格稼働は制度対応ニーズを広げますが、すべてのクレジットが制度対応に使えるわけではありません。
- 最初の90日は、クレジット創出量の試算よりも、顧客課題、方法論適合、証憑、販売導線の検証を優先します。
カーボンクレジットビジネスとは何ですか?
カーボンクレジットビジネスとは、排出削減・吸収・除去の環境価値を、認証されたクレジットとして流通・活用させる事業です。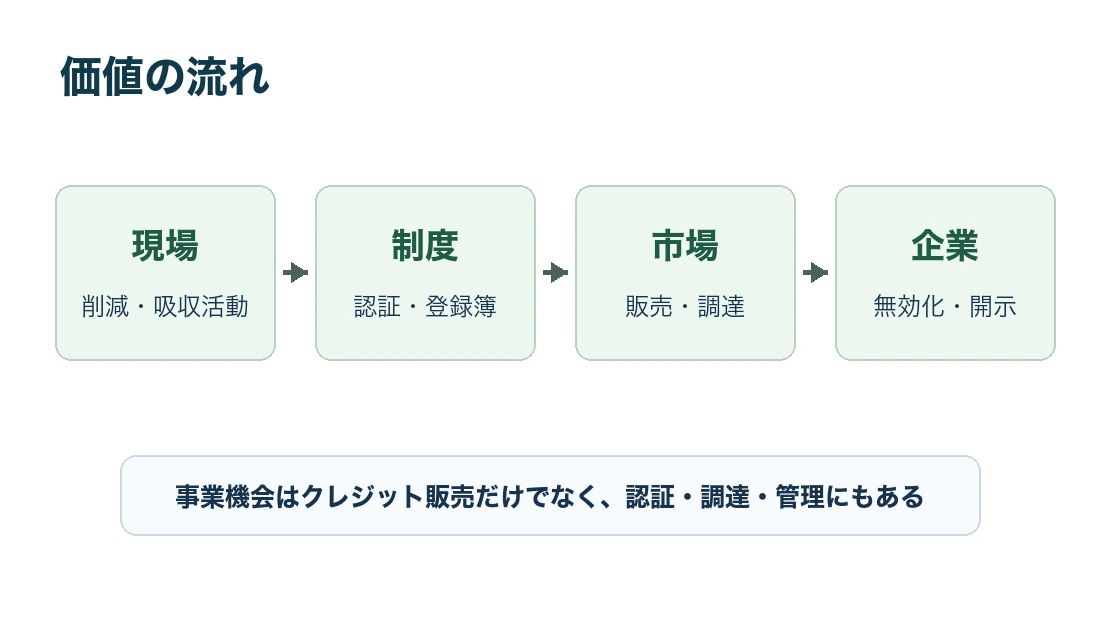
| 領域 | 主な顧客 | 提供価値 |
|---|---|---|
| 創出 | 農業者、森林所有者、工場、自治体 | 削減・吸収活動をクレジット化する |
| 販売・仲介 | クレジット保有者、購入企業 | 売り手と買い手をつなぐ |
| 調達支援 | 排出量を相殺したい企業 | 用途に合うクレジットを選ぶ |
| MRV・SaaS | プロジェクト実施者、支援会社 | 測定・報告・検証を効率化する |
| 投資・オフテイク | 需要家、投資家、開発会社 | 将来の供給や価格を確保する |
どの事業モデルで参入できますか?
カーボンクレジットビジネスの参入方法は、創出型、流通型、支援型、システム型、投資型に分けられます。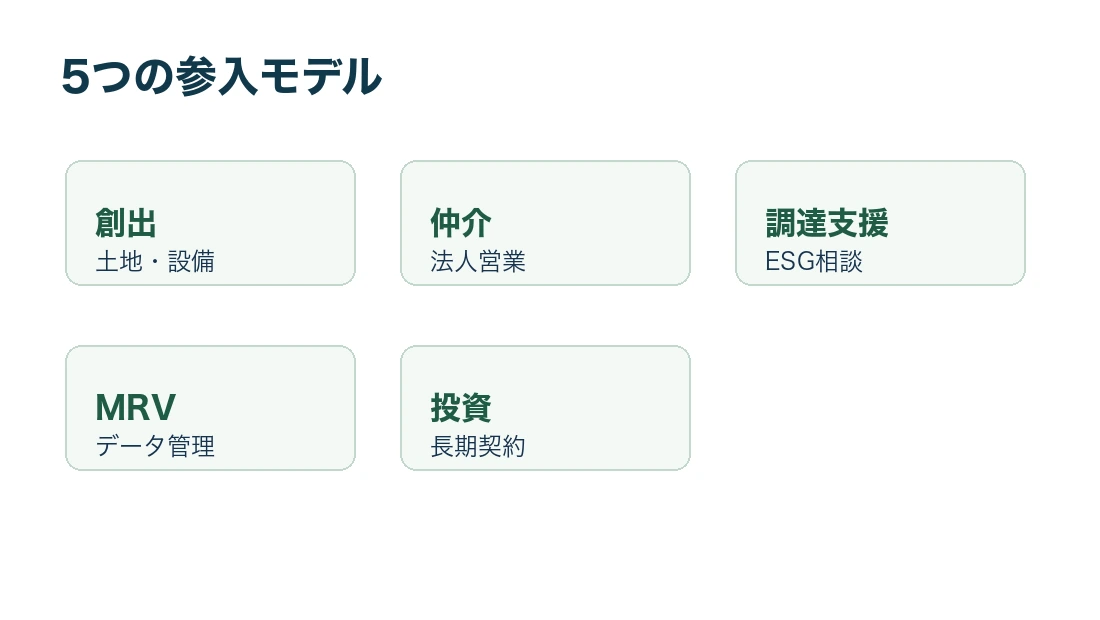
| モデル | 収益源 | 向いている企業 | 主な難所 |
|---|---|---|---|
| クレジット創出 | クレジット販売収入、創出支援料 | 農業、林業、再エネ、省エネ、地域事業者 | 方法論適合、MRV、審査、販売先確保 |
| 販売・仲介 | 仲介手数料、販売マージン | 商社、金融、コンサル、地域金融機関 | 品質説明、契約、在庫・価格リスク |
| 調達支援 | コンサル料、調達代行料 | ESG支援、会計・開示支援、BtoBサービス | 用途適合、無効化、開示文言 |
| MRV・SaaS | 月額利用料、従量課金、導入支援料 | ソフトウェア、IoT、測定機器、業務SaaS | 制度要件、データ信頼性、現場運用 |
| 投資・オフテイク | 将来クレジット、出資収益、長期契約 | 需要家、投資家、事業会社 | デリバリーリスク、品質、契約期間 |
カーボンクレジットビジネスはどう収益化しますか?
カーボンクレジットビジネスの収益化は、クレジット単価、創出量、手数料率、運用コスト、販売確度で決まります。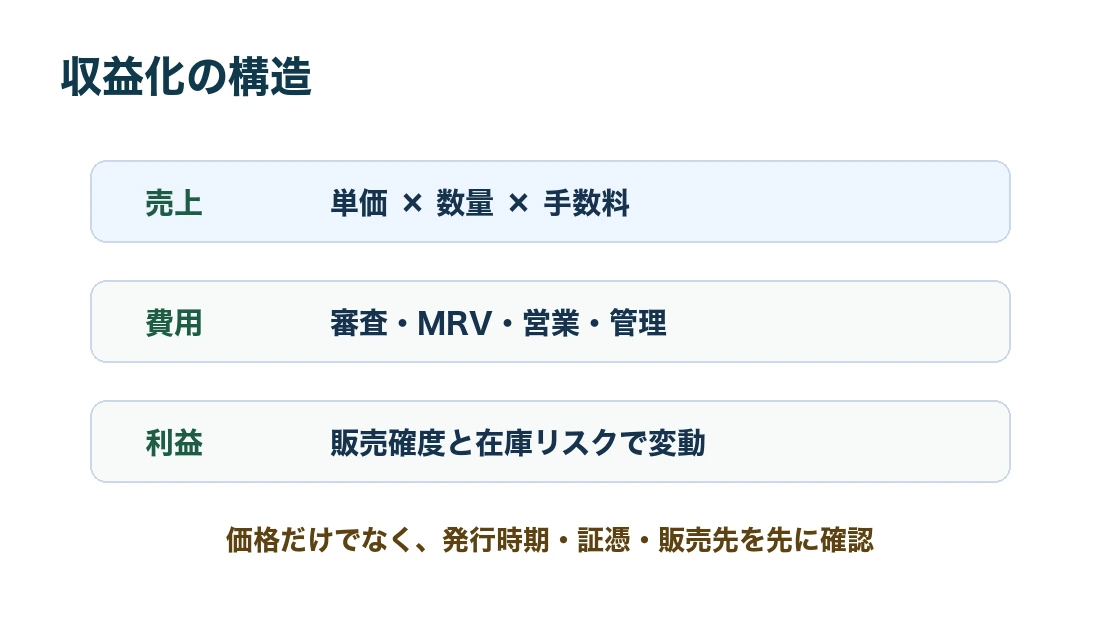
| 収益モデル | 売上の作り方 | 注意点 |
|---|---|---|
| 成功報酬型 | 発行量・販売量に応じて手数料を得る | 発行まで売上が遅れやすい |
| 固定支援料型 | 計画書、モニタリング、販売支援を月額・案件単位で請ける | 成果との関係を契約で明確にする |
| 販売マージン型 | 仕入れ価格と販売価格の差額を得る | 在庫、価格変動、品質説明責任がある |
| SaaS型 | MRVや管理機能を月額・従量で提供する | 制度変更への追随が必要 |
| オフテイク型 | 将来クレジットを長期契約で販売・確保する | 未発行リスク、契約解除条件が重要 |
クレジット創出ビジネスはどう始めますか?
クレジット創出ビジネスは、対象活動が方法論に合うかを確認し、計画、モニタリング、審査、認証、販売まで設計して始めます。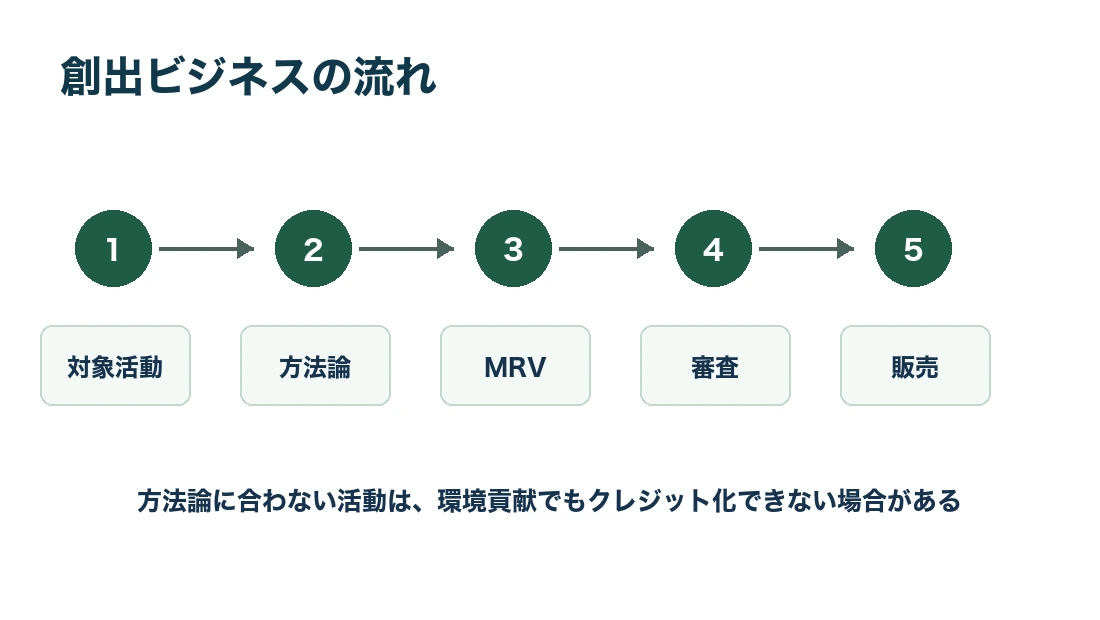
| 手順 | 確認すること | 失敗しやすい点 |
|---|---|---|
| 1. 対象活動の選定 | 省エネ、再エネ、森林、農業、除去など | そもそも方法論に合わない |
| 2. 追加性・ベースライン確認 | 通常実施との差分、制度要件 | 既に実施済みで追加性を説明できない |
| 3. MRV設計 | 測定、報告、検証に必要なデータ | 現場でデータが取れない |
| 4. 審査・登録 | 計画書、第三者審査、制度登録 | 書類・審査コストを見落とす |
| 5. 認証・発行 | モニタリング報告、認証申請 | 発行時期が売上計画より遅れる |
| 6. 販売・無効化 | 販売先、登録簿、証憑 | 買い手用途に合わない |
販売・仲介・調達支援では何が必要ですか?
販売・仲介・調達支援では、クレジットの品質、用途、証憑、契約責任を説明できる体制が必要です。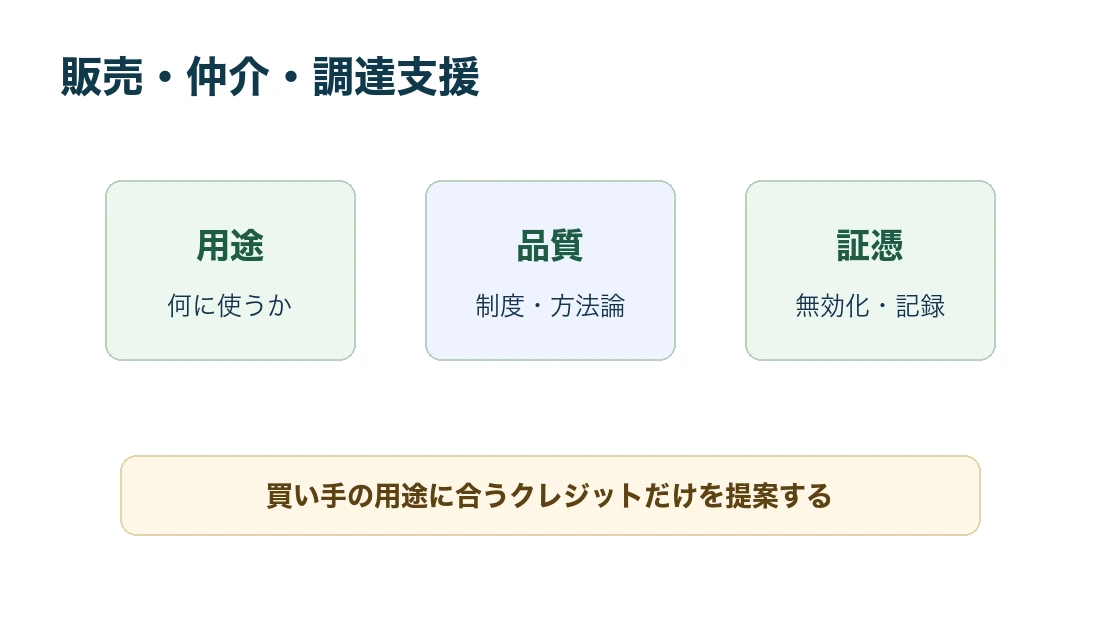
| 用途 | 確認すること |
|---|---|
| 自主的なオフセット | 対象排出量、無効化、開示文言、二重計上防止 |
| 温対法・国内報告 | 国内制度での利用可否、調整後排出係数等との関係 |
| GX-ETS関連 | 排出枠、適格クレジット、制度上の利用条件 |
| 製品・サービス訴求 | 対象範囲、算定根拠、消費者向け表示の適切性 |
| 投資・長期調達 | 発行予定量、品質、デリバリーリスク、契約解除条件 |
参入前に注意すべきリスクは何ですか?
カーボンクレジットビジネスでは、品質、価格、制度・地政学、販売先、契約・表示、レピュテーションの6つのリスクを先に確認します。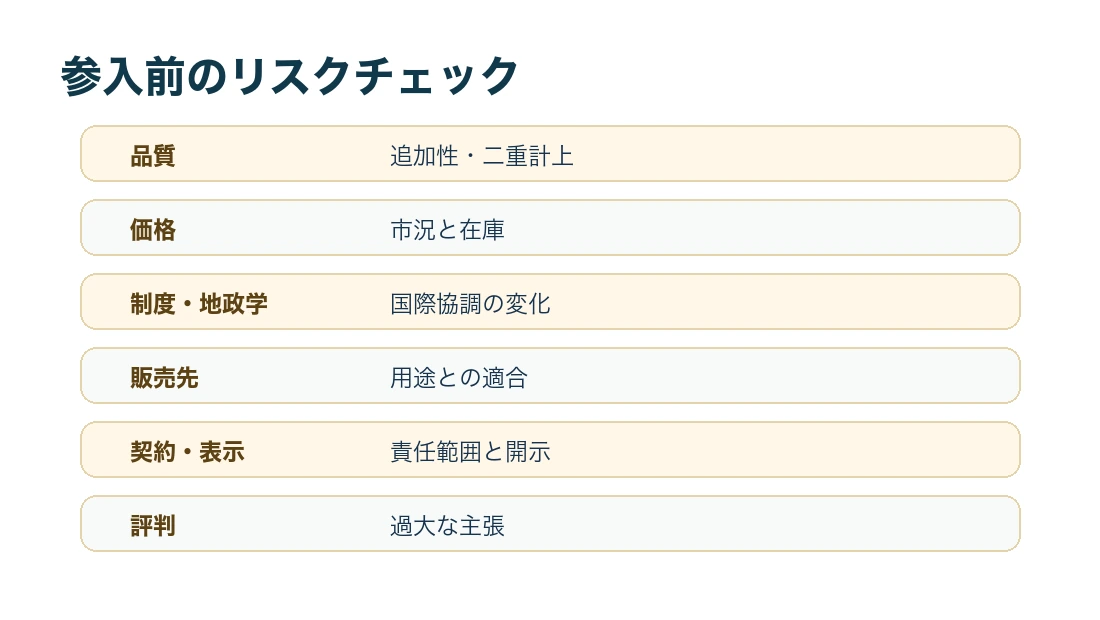
| リスク | 内容 | 対策 |
|---|---|---|
| 品質リスク | 追加性、永続性、リーケージ、二重計上を説明できない | 認証制度、方法論、証憑を確認する |
| 価格リスク | 市況や制度需要で価格が変動する | 在庫を持ちすぎず、用途別に価格を管理する |
| 制度・地政学リスク | GX-ETS、J-クレジット、国際基準、主要国の気候政策が変わる | 公式資料と国際交渉の動向を定期確認する |
| 販売先リスク | 発行しても買い手が決まらない | 事前に需要家、用途、価格帯を検証する |
| 契約・表示リスク | 納期、品質保証、無効化、開示文言の責任範囲が曖昧になる | 契約条項と表示レビューを事前に設計する |
| レピュテーションリスク | 過大な環境主張で批判や景品表示法上の問題につながる | 対象範囲、算定根拠、無効化状況を明記する |
90日で何を検証すべきですか?
最初の90日は、制度適合、顧客需要、データ取得、販売導線、採算を小さく検証します。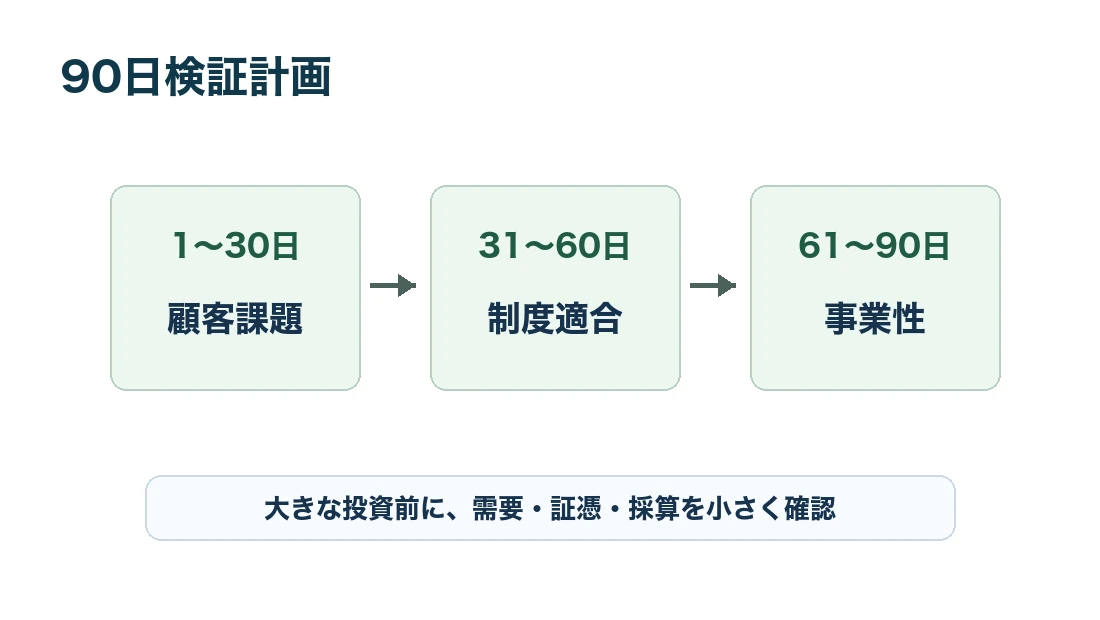
| 期間 | 検証テーマ | 成果物 |
|---|---|---|
| 1〜30日 | 市場と顧客課題の確認 | 顧客10社ヒアリング、用途別ニーズ整理 |
| 31〜60日 | 制度・方法論の適合確認 | 対象活動、方法論、必要データ、審査論点の整理 |
| 61〜90日 | 事業性の検証 | 概算収支、販売先候補、契約・証憑チェックリスト |
- 1. 自社がアクセスできる売り手または買い手が明確である。
- 2. 対象活動または商品が、制度・認証・開示用途に合っている。
- 3. MRVや証憑を、継続的に集められる。
- 4. 発行・販売までの期間と資金繰りを説明できる。
- 5. 契約条件と開示文言を、法務・広報・サステナビリティ部門で確認できる。
まとめ
カーボンクレジットビジネスは、削減・吸収・除去の価値を、創出、販売、調達支援、管理、投資のどこで事業化するかによって収益構造が変わります。市場拡大の期待はありますが、制度適合、MRV、品質説明、販売先、価格変動を無視すると、収益化までの時間とコストを見誤ります。 新規参入では、まず自社の強みが売り手側にあるのか、買い手側にあるのかを決めてください。そのうえで、90日程度の小さな検証で、方法論、証憑、顧客需要、販売価格、契約責任を確認することが現実的です。J-クレジット、海外VCM、GX-ETS、東証市場を混同せず、用途別に説明できる体制を作ることが、継続的なカーボンクレジットビジネスの出発点です。 著者: カーボンクレジットジャーナル編集部 監修: Green Carbon株式会社 本記事の運営元は、カーボンクレジット関連事業に関与するGreen Carbon株式会社と関係があります。読者の意思決定に必要な情報を中立的に整理し、制度、クレジット、価格、支援範囲などは公式情報と実務上の確認事項を分けて記載します。出典・参考
- 経済産業省.「J-クレジット制度」.(参照 2026-08-15).
- 環境省.「J-クレジット制度及びカーボン・オフセットについて」.(参照 2026-08-15).
- J-クレジット登録簿システム.「J-クレジット登録簿システム」.(参照 2026-08-15).
- 日本取引所グループ.「カーボン・クレジット市場 制度概要」.(参照 2026-08-15).
- 日本取引所グループ.「カーボン・クレジット市場 市場参加者」.2026年7月15日現在,(参照 2026-08-15).
- 経済産業省.「排出量取引制度」.2026年7月8日最終更新,(参照 2026-08-15).
- MSCI.“USD 22 Billion Points to Future Carbon-Market Demand”.2026年5月14日,(参照 2026-08-15).
- UNFCCC.“On the Possibility to Withdraw from the Paris Agreement: A Short Overview”.2017年6月14日,(参照 2026-09-05).
- The White House.“Putting America First In International Environmental Agreements”.2025年1月20日,(参照 2026-09-05).
- 消費者庁.「景品表示法」.(参照 2026-09-05).