セールアンドリースバックは、自社不動産を売却して資金を確保し、売却後は賃借して同じ拠点を使い続ける手法です。移転せずに資産を現金化できる一方、売却価格だけでなく賃料、契約期間、会計・税務、将来の拠点戦略を一体で検討する必要があります。
本記事では、自社利用中のオフィス、工場、物流施設、店舗などを保有する企業の担当者に向けて、仕組み、メリット、注意点、契約条件、他の手法との違いを解説します。
目次
セールアンドリースバックとは
セールアンドリースバックとは、企業が保有する不動産を第三者へ売却し、買主から同じ不動産を借りることで、売却後も使用を続ける取引です。
一般的な不動産売却では、売主は引渡し後に物件を使用できなくなります。セールアンドリースバックでは、売買契約と賃貸借契約を組み合わせるため、本社、工場、倉庫、店舗などの事業拠点を移転せずに売却代金を確保できます。不動産証券化協会も、原所有者が不動産を第三者へ譲渡した後、譲受人から賃借して継続使用する取引と定義しています。
個人住宅で使われる「リースバック」と基本構造は似ていますが、法人のセールアンドリースバックでは、資金調達だけでなく、企業不動産(CRE)のポートフォリオ、資本効率、財務指標、拠点の重要性を踏まえた経営判断が必要です。
セールアンドリースバックの仕組み
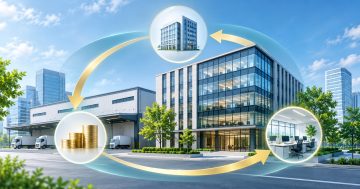
取引は「売却」「賃貸借」「継続利用」の3段階で進みます。売買条件と賃貸条件は別契約になることが一般的ですが、経済的には相互に関係するため、一体で評価します。
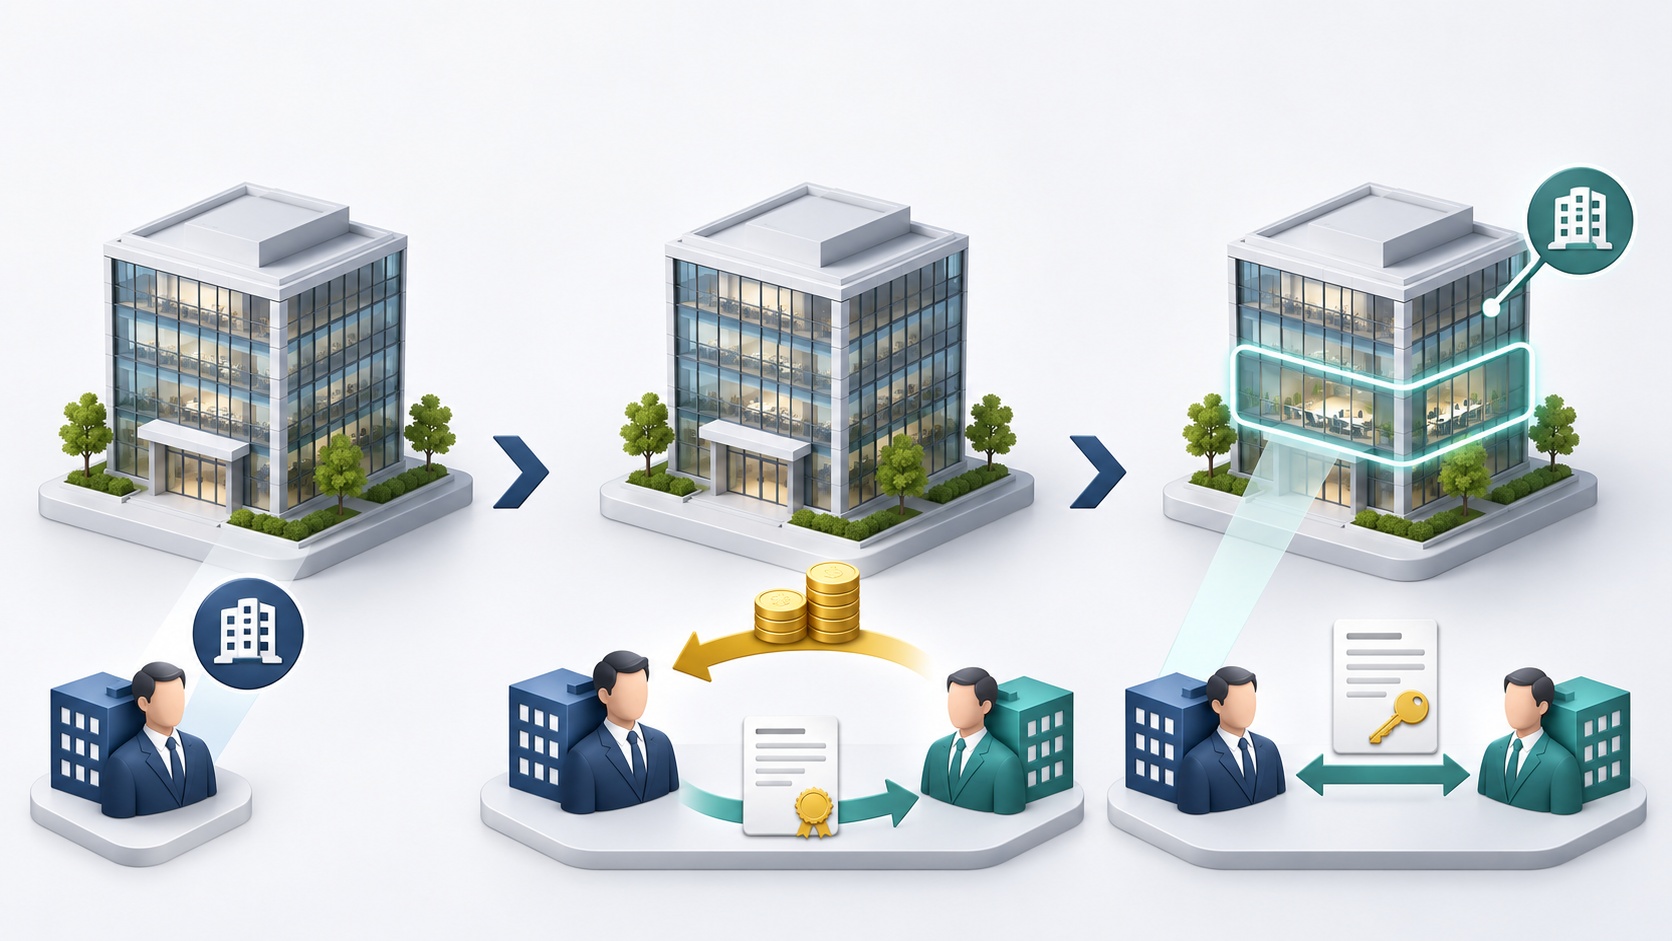
セールアンドリースバックは、不動産の売却と賃貸借契約を組み合わせ、売却後も同一拠点を利用する仕組みです。
1. 対象不動産を売却する
企業は、自社で保有している土地・建物を不動産会社、投資家、ファンドなどへ売却し、売却代金を受け取ります。
2. 買主と賃貸借契約を結ぶ
売主は借主となり、買主へ賃料を支払います。契約期間、賃料改定、修繕負担、中途解約、再契約などを定めます。
3. 同じ拠点を継続利用する
所有権は買主へ移りますが、企業は賃借人として事業を継続します。引っ越しや設備移設を避けられる反面、増改築や用途変更には所有者の承諾が必要になる場合があります。
売却価格と賃料は切り離して判断できません。売却価格が高くても賃料が高ければ、中長期の総支払額が増えます。反対に、賃料を抑えるために売却価格を調整する場合もあります。社内比較では、受取額、年間賃料、契約期間、修繕費、原状回復費、再契約条件を同じ収支表に置くことが重要です。
企業が活用する主な目的
セールアンドリースバックの目的は、不動産を現金化することだけではありません。調達した資金の使途と、拠点を継続利用する価値が明確な場合に有効性を判断しやすくなります。
成長投資や事業再編の資金を確保する
売却代金は、設備投資、M&A、研究開発、デジタル投資、借入金返済などに充てられます。不動産に固定されていた資金を事業へ振り向けられる一方、以後は賃料を支払うため、投資による収益と継続的な賃料負担を比較する必要があります。
重要拠点の利用を続けながら資産構成を見直す
本社、工場、物流施設、店舗は、立地、許認可、設備、顧客との関係から短期間で移転できないことがあります。セールアンドリースバックなら、使用を続けながら所有から賃借へ切り替えられます。
CREポートフォリオを組み替える
企業が保有する不動産の中には、事業への貢献度が高い資産と、保有の合理性を再検討できる資産があります。セールアンドリースバックは、継続利用が必要な資産を売却対象に含められるため、単純売却よりもCRE戦略の選択肢を広げます。
セールアンドリースバックのメリット
主なメリットは、拠点の継続利用と資金確保を両立できることです。ただし、各効果は物件と契約条件によって変わります。
| メリット | 経営上の効果 | 確認すべき条件 |
|---|---|---|
| 売却代金を確保できる | 成長投資、借入返済、運転資金に活用できる | 売却価格、税金、諸費用、資金使途 |
| 移転せずに使い続けられる | 操業停止、移転費用、顧客への影響を抑えられる | 契約期間、再契約、解約、貸主変更時の扱い |
| 不動産保有リスクを移転できる | 価格変動や一部の管理負担を切り離せる | 修繕、保険、税負担の分担 |
| 資産構成を見直せる | CREポートフォリオの再編につながる | 適用会計基準、使用権資産・リース負債の認識 |
| 資金調達手段を多様化できる | 銀行借入以外の選択肢を持てる | 実質コスト、担保余力、財務制限条項 |
拠点移転に伴う負担を抑えられる
工場の生産設備、物流施設の配送網、店舗の顧客基盤などは、不動産と事業運営が密接に結び付いています。同じ場所を継続利用できれば、移転先の確保、内装・設備工事、引っ越し、操業停止などの負担を回避または先送りできます。
資金調達の選択肢を増やせる
セールアンドリースバックは不動産の売却を伴うため、融資とは資金調達の構造が異なります。既存の借入枠を温存したい場合や、保有資産を事業投資へ振り向けたい場合の比較対象になります。ただし、賃料を含む実質的な資金コストが融資より低いとは限りません。
不動産管理の役割を見直せる
所有者として負担していた固定資産税、保険、建物管理、大規模修繕などの一部は、契約に応じて新しい所有者へ移ります。ただし、賃貸借契約で借主負担とされる費用もあるため、「売却すれば管理費がなくなる」とは限りません。
セールアンドリースバックのデメリットと注意点
最大の注意点は、資産の所有権を手放す一方で、長期の賃料負担と契約上の制約を負うことです。短期の資金流入だけで判断すると、将来の拠点戦略を狭めるおそれがあります。
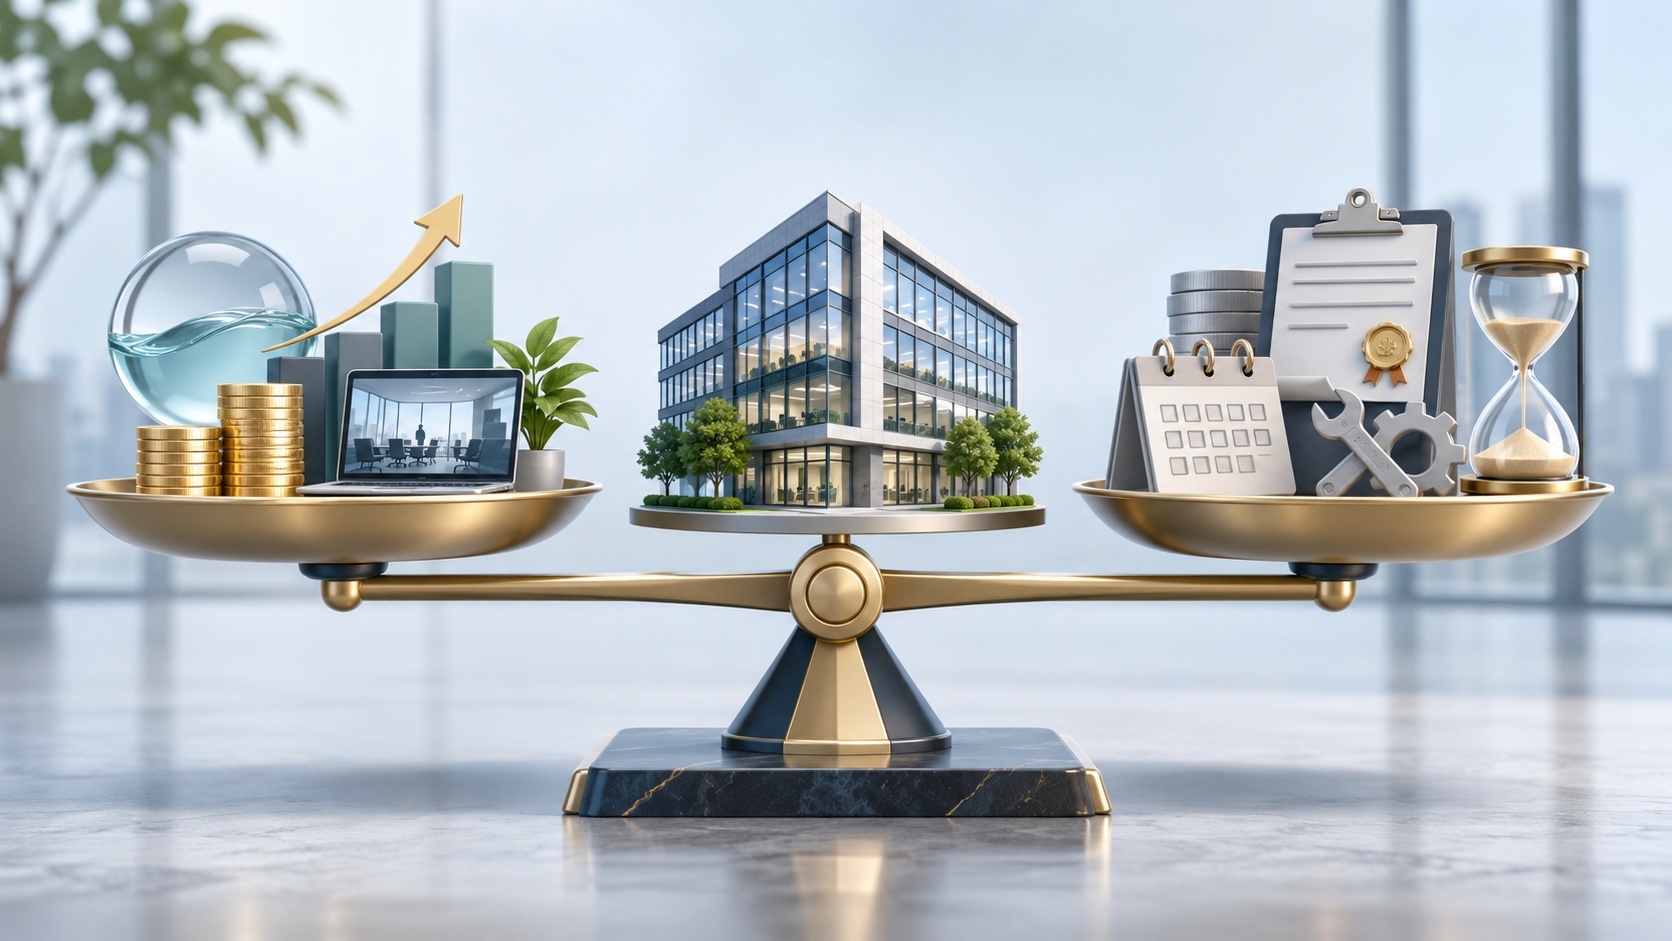
資金確保などの効果だけでなく、賃料、契約期間、修繕負担を含めて取引全体を比較します。
賃料負担が続く
売却後は毎月または毎期の賃料が発生します。契約期間全体の賃料、共益費、修繕負担、原状回復費を含めた総コストを算出し、売却代金から税金・諸費用を引いた手取額と比較します。賃料改定条項がある場合は、増額シナリオも検討します。
自由な改修や建替えが難しくなる
売却後の企業は賃借人です。生産ラインの変更、増築、設備更新、用途変更、建替えには貸主の承諾が必要になる場合があります。将来の事業計画で大規模投資を予定している物件は、契約前に許容範囲と手続きを定める必要があります。
契約終了時に退去が必要になる可能性がある
定期建物賃貸借契約では、期間満了により契約が終了し、再契約が保証されないことがあります。事業継続に欠かせない拠点では、必要な利用期間、再契約の協議時期、代替拠点の確保期間を検討します。
売却価格だけでは経済合理性を判断できない
買主は、物件の価値だけでなく、借主の信用力、賃料水準、契約期間、将来の転用可能性を評価します。高い売却価格と高い賃料が組み合わされる場合もあるため、複数の条件案を現在価値で比較することが重要です。
オフバランス効果は会計基準によって異なる
不動産を売却しても、リースバック契約に基づく使用権資産とリース負債を認識する場合があります。企業会計基準第34号「リースに関する会計基準」は、2027年4月1日以後開始する連結会計年度・事業年度から原則適用され、2025年4月1日以後開始する年度から早期適用できます。資産売却による貸借対照表への影響は、適用基準と契約条件を確認したうえで試算する必要があります。
適する企業と慎重に検討すべき企業
セールアンドリースバックは、継続利用したい不動産と具体的な資金需要がある企業に適しています。一方、所有権が事業上の競争力に直結する場合は慎重な検討が必要です。
| 判断軸 | 適性が高い状態 | 慎重な検討が必要な状態 |
|---|---|---|
| 資金使途 | 投資額、時期、期待効果が明確 | 一時的な赤字補填で返済・改善計画が不明確 |
| 拠点利用 | 必要な利用期間を見通せる | 急な増床、縮小、移転の可能性が高い |
| 建物改修 | 大規模な改修予定が少ない | 特殊設備や頻繁な改修が必要 |
| 物件価値 | 第三者も利用できる汎用性がある | 自社専用性が高く、代替利用が難しい |
| 契約負担 | 賃料を継続して負担できる | 業績変動に対して固定賃料が重い |
| 事業継続 | 契約で必要期間を確保できる | 所有権を失うこと自体が許認可や操業に影響する |
検討対象は、本社、支店、工場、倉庫、物流施設、店舗、研究施設、社宅などです。ただし、用途や設備の特殊性、土壌汚染、既存不適格、借地権、共有持分などがあると、買主候補や契約条件が限られる場合があります。
他の資金調達・不動産活用手法との違い
セールアンドリースバックは、銀行融資、単純売却、担保融資とは、所有権と利用継続の組み合わせが異なります。
| 手法 | 所有権 | 継続利用 | 資金の受け取り | 主な継続負担 |
|---|---|---|---|---|
| セールアンドリースバック | 買主へ移転 | 可能 | 売却代金 | 賃料、契約上の義務 |
| 不動産担保融資 | 自社に残る | 可能 | 借入金 | 元利返済、担保設定 |
| 単純売却 | 買主へ移転 | 原則不可 | 売却代金 | 移転費用、新拠点費用 |
| 保有継続 | 自社に残る | 可能 | なし | 税金、修繕、管理、資金の固定化 |
不動産担保融資との違い
担保融資では所有権が自社に残り、返済後は担保を外せます。セールアンドリースバックでは所有権が買主へ移り、返済ではなく賃料を支払います。比較時は、借入金利だけでなく、売却諸費用、賃料総額、税金、残存価値、買戻し条件を含めます。
単純売却との違い
単純売却は、売却後に退去するため、賃料負担を残さずに資産を現金化できます。移転可能な遊休地や不要拠点には単純売却が適する場合があります。継続利用が必要な拠点では、セールアンドリースバックを比較対象にします。
会計と税務で確認するポイント
セールアンドリースバックは、法的な契約名だけで会計・税務処理が決まるわけではありません。売却の実態、リース条件、経済的利益とコストの負担を確認します。
会計上は売却に該当するかを確認する
企業会計基準適用指針では、資産の譲渡が損益を認識する売却に該当しない場合や、リースバック後も売手である借手が経済的利益のほとんどすべてを享受し、使用コストのほとんどすべてを負担する場合、資産の譲渡とリースバックを一体の金融取引として処理します。
売却に該当する場合でも、譲渡価額が明らかに時価と異なる、または賃料が明らかに市場水準と異なるときは調整が必要です。契約交渉では、不動産の時価と市場賃料を別々に査定し、条件の関係を説明できるようにします。
新リース会計基準の適用時期を確認する
企業会計基準第34号は、2027年4月1日以後開始する連結会計年度・事業年度から原則適用されます。早期適用を選択した企業や、IFRSを採用する企業では、検討時点の適用基準が異なります。経理・財務部門と早い段階で影響額を試算することが重要です。
税務上は金融取引と判定される場合がある
国税庁は、法人税法上のリース取引を条件とする資産売買について、一連の取引が実質的に金銭の貸借と認められる場合、売買はなかったものとし、買主から売主への金銭貸付けとして扱うと説明しています。
土地と建物では、法人税・消費税の取扱いが異なることがあります。譲渡損益、消費税、固定資産税の精算、登録免許税、不動産取得税なども含め、契約締結前に公認会計士・税理士へ確認してください。
契約前に確認する10項目
契約条件は、資金調達額と事業継続性を左右します。少なくとも次の10項目を、売買契約と賃貸借契約の双方で確認します。
1. 売却価格と算定根拠:土地・建物の内訳、時価評価、帳簿価額との差を確認する。
2. 賃料と改定条件:市場賃料との比較、増減額の条件、共益費を確認する。
3. 契約期間:事業計画上必要な利用期間を確保できるか確認する。
4. 中途解約:解約可能時期、違約金、原状回復義務を確認する。
5. 更新・再契約:自動更新か定期契約か、再契約の協議時期を確認する。
6. 修繕と設備投資:貸主・借主の負担区分、工事承諾の基準を確認する。
7. 買戻し等の権利:買戻し権、優先交渉権、価格決定方法を確認する。
8. 貸主による譲渡:所有者が変わった場合の契約承継と通知方法を確認する。
9. 信用力に関する条項:財務制限、保証、敷金、解除事由を確認する。
10. 出口計画:契約終了時の移転、再契約、買戻し、代替拠点を検討する。
売却条件と賃貸条件を担当部門別に分けず、経営企画、財務、経理、法務、総務・管財、事業部門が共通の前提で確認することが重要です。
実行までの流れ
セールアンドリースバックは、不動産売却と長期の賃貸借を同時に進めるため、通常の資金調達よりも多部門での検討が必要です。
1. 目的を定める
必要資金、調達時期、資金使途、継続利用したい期間を整理します。
2. 対象不動産を選ぶ
事業への重要度、含み益、担保設定、物件の汎用性、将来の改修計画を確認します。
3. 価格と賃料を試算する
不動産価格と市場賃料を調査し、複数の契約期間・賃料条件で総コストを比較します。
4. 会計・税務・法務を確認する
売却判定、リース会計、税負担、契約形態、社内承認手続きを整理します。
5. 買主候補を比較する
提示価格だけでなく、契約期間、修繕負担、再契約、買戻し、実行確度を比較します。
6. 契約を締結して実行する
売買と賃貸借の前提条件をそろえ、決済後の管理体制と契約期限を記録します。
7. 実行後にモニタリングする
賃料改定、更新期限、修繕計画、将来の移転・買戻し判断を定期的に見直します。
よくある質問
セールアンドリースバックとリースバックに違いはありますか
基本的な仕組みは同じです。セールアンドリースバックは、資産を売却して借り戻す取引全体を明確に表す名称です。法人の事業用不動産では、経営・財務・会計への影響が大きいため、この名称がよく使われます。
売却後も必ず同じ不動産を使い続けられますか
賃貸借契約の期間中は、契約条件に従って使用できます。ただし、期間満了後の再契約は保証されない場合があります。必要な利用期間と再契約条件を契約前に確認してください。
売却価格は通常の売却と同じですか
同じとは限りません。買主は、物件価値に加えて賃料、契約期間、借主の信用力、将来の転用・売却可能性を評価します。単純売却の価格だけでなく、賃料を含む取引全体で比較する必要があります。
セールアンドリースバックで必ずオフバランス化できますか
必ずしもできません。適用する会計基準と契約条件によっては、使用権資産とリース負債を計上するほか、取引全体を金融取引として処理します。実行前に会計上の影響を試算してください。
買い戻すことはできますか
契約に買戻し権や優先交渉権があれば可能性はありますが、当然に認められる権利ではありません。買戻しの時期、価格算定方法、条件を契約書に明記する必要があります。
まとめ
セールアンドリースバックは、自社不動産の売却代金を確保しながら、同じ拠点を使い続けられる手法です。成長投資、借入返済、CREポートフォリオの見直しなどに活用できる一方、売却後は賃料負担が続き、改修や契約更新にも制約が生じます。
検討時は、売却価格の高さだけで判断せず、賃料総額、必要な利用期間、修繕負担、会計・税務、契約終了後の出口まで比較してください。対象不動産の位置づけと資金使途を明確にし、複数の選択肢を同じ前提で試算することが、実行後の経営負担を抑える第一歩です。
出典・参考
不動産証券化協会:セールアンドリースバック用語集
会計・税務:企業会計基準第34号・適用指針第33号・国税庁 No.5702