CBAMとは?対象品目・2026年本格制度と企業実務対応を解説
目次
冒頭
CBAMとは、EU域外からEUへ輸入される一部の炭素集約型製品に、EU域内製品と同等の炭素価格を反映させる制度です。正式にはCarbon Border Adjustment Mechanism、一般に「炭素国境調整メカニズム」または「炭素国境調整措置」と呼ばれます。
日本企業にとって重要なのは、CBAMの法的義務者が主にEU輸入者である一方、EU向けに対象品目を販売する日本のメーカー、商社、部品メーカーも、製品ごとの体化排出量データや製造工程情報を求められる点です。この記事では、2026年8月29日時点で確認できる公式情報をもとに、CBAMの定義、対象品目、2026年本格制度、年間50トンしきい値、実務対応を整理します。
【この記事のポイント】
- CBAMは、EU ETSと連動して輸入品の体化排出量に炭素価格を反映する制度です。
- 2026年1月1日から本格制度が適用され、2026年輸入分の初回CBAM申告と証書償却は2027年9月30日が期限です。
- 対象は、鉄鋼、セメント、アルミニウム、肥料、電力、水素の6分野です。
- 2025年10月に施行された簡素化改正により、鉄鋼、アルミ、肥料、セメントの年間累計輸入量が50トン以下の輸入者には免除が設けられました。
- 日本企業は、EU輸入者からのデータ依頼に備え、品目判定、製造拠点別排出量、証憑、検証対応を整理する必要があります。
CBAMとは何ですか?
CBAMとは、EUの排出量取引制度であるEU ETSと同等の炭素価格を、EU域外から輸入される対象製品にも反映させる制度です。
CBAMの目的は、カーボンリーケージを防ぐことです。カーボンリーケージとは、排出規制の厳しい地域から規制の緩い地域へ生産が移転したり、炭素コストの低い輸入品がEU域内製品を置き換えたりすることで、世界全体の排出削減効果が弱まる現象を指します。
EUでは、発電や素材産業などにEU ETSが適用され、排出に応じた炭素価格が生じます。CBAMは、EU域内企業だけが炭素コストを負う状態を避け、輸入品にも製造時の排出量に応じた調整をかける仕組みです。
| 用語 | 意味 | 実務で見るポイント |
|---|---|---|
| CBAM | Carbon Border Adjustment Mechanism | EU向け輸入品に炭素価格を反映する制度 |
| 体化排出量 | 製品の製造に伴って発生した排出量 | 製品、製造拠点、工程、原材料ごとに整理 |
| CBAM申告者 | 認可を受けてCBAM申告を行うEU輸入者等 | EORI、CBAM登録簿、証書購入・償却を管理 |
| CBAM証書 | 体化排出量に対応して償却する証書 | 価格はEU ETSオークション価格に連動 |
| 第三国事業者 | EU域外の製造事業者 | O3CIで設備・排出量データを共有できる |
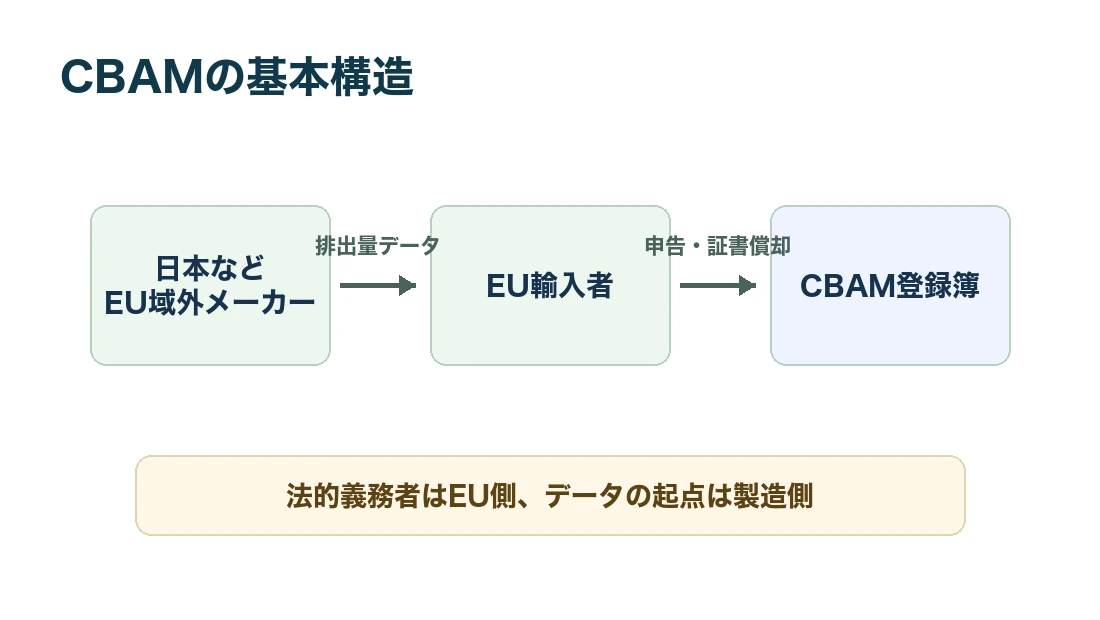
CBAMは、日本企業に直接「EUへ税金を納める」制度ではありません。原則として、CBAM対象品目をEUに輸入するEU輸入者または間接通関代理人が、認可CBAM申告者として申告、証書購入、証書償却を行います。ただし、日本の製造者や輸出者は、EU輸入者が正確に申告するためのデータ提供を求められるため、商流上の実務負担は日本側にも発生します。
CBAMの対象品目は何ですか?
CBAMの対象品目は、鉄鋼、セメント、アルミニウム、肥料、電力、水素の6分野に属する一部品目です。
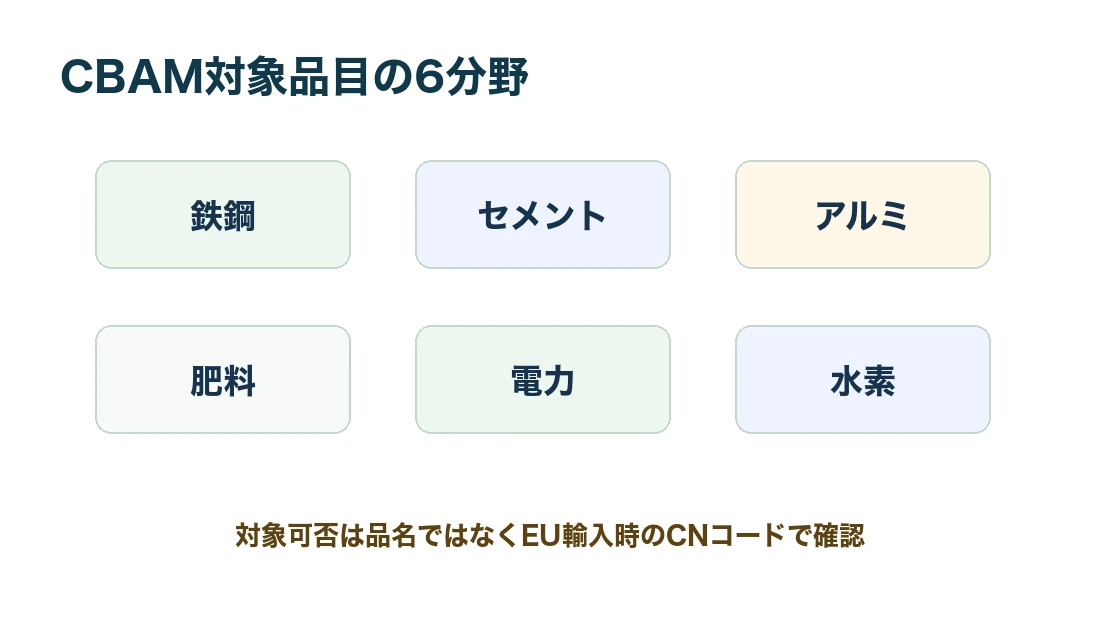
対象かどうかは、品名だけでなくCNコードで判断します。たとえば「鉄鋼製品」と一口に言っても、すべての鉄鋼関連製品が同じ扱いになるわけではありません。ねじ、ボルト、ナット、部材、半製品、部品に近い製品では、最終製品の見た目だけでなく、輸入時の関税分類を確認する必要があります。
| 分野 | 代表的な対象例 | 日本企業が確認すべきこと |
|---|---|---|
| 鉄鋼 | 鉄鋼素材、鋼材、一部の鉄鋼製品 | CNコード、原材料、前駆体、製造拠点 |
| セメント | セメント、クリンカー等 | 製造工程、燃料、プロセス排出 |
| アルミニウム | アルミ素材、一部製品 | 電力由来排出、原料調達、スクラップ比率 |
| 肥料 | 窒素肥料等 | アンモニア、原料、製造工程 |
| 電力 | 電気エネルギー | 原産国、電源構成、取引形態 |
| 水素 | 水素 | 製造方法、電力、燃料、排出係数 |
対象判定で避けたいのは、「自社は完成品メーカーなので関係ない」と決めつけることです。CBAMは完成品全般を包括的に対象にする制度ではありませんが、部材や中間品が対象CNコードに該当する場合があります。EU顧客からCBAMデータの提出を求められた場合は、まず輸出品番とEU輸入時CNコードを突き合わせて、対象・対象外・要確認を分けることが出発点です。
また、EUは将来的な対象品目拡大を検討する可能性があります。2026年時点では6分野が中心ですが、EU ETSの無償割当の縮小と連動して、カーボンリーケージリスクが高い製品への拡大議論は継続します。対象外の企業も、主要顧客がEU市場に輸出している場合は、サプライチェーン上の問い合わせに備えておく価値があります。
2026年本格制度で何が変わりましたか?
CBAMは、2023年10月から2025年末までの移行期間を経て、2026年1月1日から本格制度に入りました。
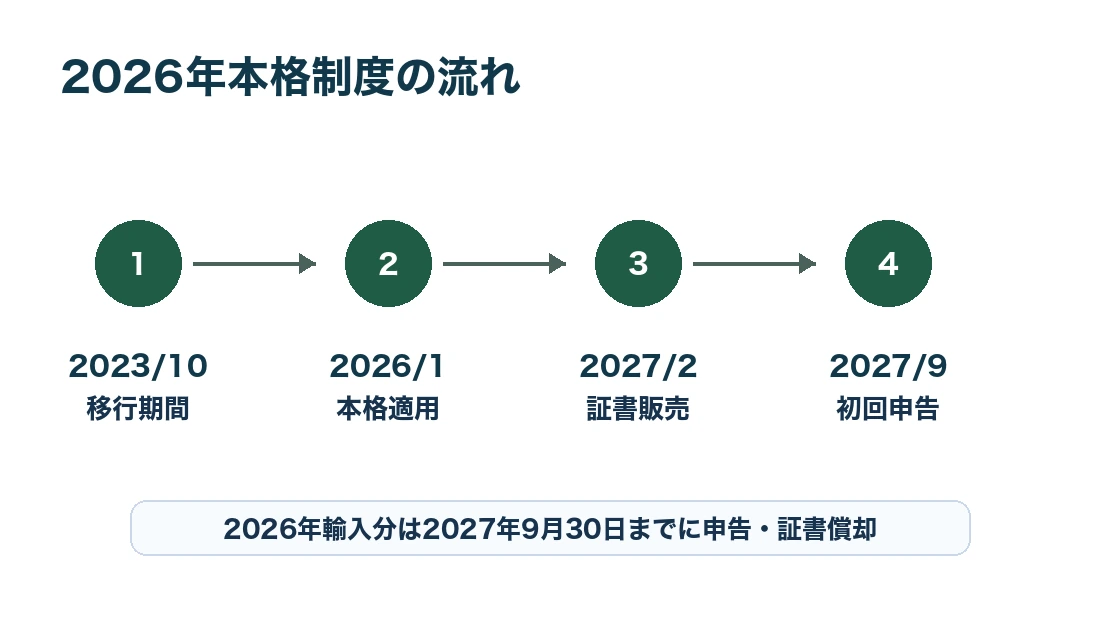
移行期間中は、主に四半期報告が中心で、CBAM証書の購入・償却は発生しませんでした。本格制度では、認可CBAM申告者が、輸入品の体化排出量を申告し、対応するCBAM証書を償却します。2026年輸入分の初回CBAM申告と証書償却期限は、2027年9月30日です。
| 時期 | 制度上の位置づけ | 実務上の意味 |
|---|---|---|
| 2023年10月1日 | 移行期間開始 | EU輸入者による四半期報告が開始 |
| 2025年10月20日 | 簡素化改正が発効 | 年間50トンしきい値、期限変更、証書保有義務の緩和等 |
| 2026年1月1日 | 本格制度開始 | 認可CBAM申告者、体化排出量申告、証書償却の制度へ |
| 2027年2月1日 | CBAM証書販売開始 | 2026年輸入分に対応する証書購入が可能に |
| 2027年9月30日 | 初回CBAM申告・証書償却期限 | 2026年輸入分の申告、検証、証書償却を完了 |
2025年の簡素化改正では、少量輸入者の負担軽減として、年間累計50トンの単一質量しきい値が導入されました。対象は、鉄鋼、アルミニウム、肥料、セメントの4分野のCBAM対象品目で、輸入者ごとの暦年累計正味重量で判定します。50トンを超えた場合は、その年の対象輸入全体についてCBAM義務が生じます。
注意点は、この50トンしきい値が日本企業の輸出量そのものではなく、EU輸入者ごとの輸入量で見る制度だという点です。同じ日本メーカーが複数のEU顧客に販売している場合、顧客ごとにしきい値判定が変わります。EU顧客から「年間50トンを超える見込みか」「どの品番が対象か」と聞かれた場合に、販売計画と品番別重量をすぐ提示できるようにしておくと、取引調整が進めやすくなります。
日本企業はCBAMで何を求められますか?
日本企業は、EU輸入者がCBAM申告を行うために必要な製品別・設備別の排出量情報を求められます。
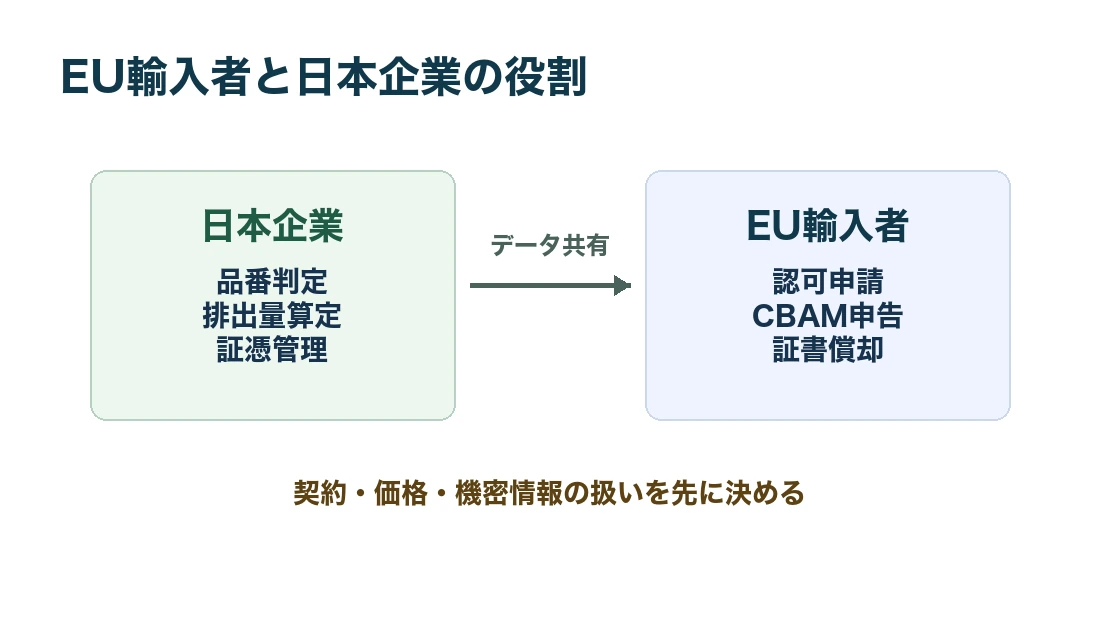
CBAMの制度上の申告主体は、EU側の輸入者または間接通関代理人です。一方、体化排出量の元データは、製品を製造する日本側の工場やサプライヤーが持っています。そのため、EU顧客から排出量データ、算定方法、原材料情報、製造拠点、検証資料の提出を求められる場面が増えます。
| 役割 | 主な担当 | 実務内容 |
|---|---|---|
| 認可CBAM申告者 | EU輸入者、間接通関代理人 | 認可申請、CBAM申告、証書購入・償却 |
| 輸出者 | 日本の商社、販売会社、メーカー | 対象品番確認、顧客対応、契約・価格調整 |
| 製造者 | 日本の工場、サプライヤー | 体化排出量算定、工程情報、証憑管理 |
| 検証者 | 認定検証機関 | 実排出量データの検証、検証報告 |
| 社内管理部門 | サステナビリティ、経理、法務、営業 | データ統制、費用負担、顧客説明、監査対応 |
日本企業がまず準備すべきなのは、顧客からの依頼を受けてから個別に調べる体制ではなく、対象品番を先に棚卸しする体制です。輸出品番、CNコード、製造拠点、年間販売重量、主要EU顧客、原材料、前駆体、排出量算定担当を1つの台帳にまとめてください。
実務では、営業部門がEU顧客からCBAM質問票を受け取り、工場や環境部門へ転送するだけで止まるケースが起きやすくなります。問い合わせの一次窓口、回答期限、開示可能な情報、秘密保持契約、検証要否、費用負担の判断者を決めておくことが、対応遅延を防ぐ最初の対策です。
CBAMの排出量算定はどう進めますか?
CBAMの排出量算定では、対象製品の体化排出量を、製品、製造設備、原材料、電力、燃料、前駆体の単位で整理します。
移行期間中は、報告実務を回すために既定値を使う場面もありました。本格制度では、実際の排出量データを使う場合、検証済みデータをEU輸入者へ共有できる体制が重要になります。欧州委員会は、EU域外の製造事業者がO3CIを通じて設備情報や排出量情報を共有できる仕組みを用意しています。
| 算定ステップ | 確認内容 | つまずきやすい点 |
|---|---|---|
| 1. 品目判定 | 輸出品番とCNコードを突合 | HSコードとCNコードの差異、部品扱い |
| 2. 組織・設備境界 | どの工場、ライン、設備で作ったか | 複数工場、外注工程、グループ会社 |
| 3. 活動量データ | 燃料、電力、原材料、前駆体 | 月次データの欠落、配賦ルール不統一 |
| 4. 排出係数 | 燃料・電力・工程別の係数 | 国別係数、購買電力、再エネ証書の扱い |
| 5. 製品配賦 | 製品単位への割り付け | 副産物、歩留まり、共通工程 |
| 6. 証憑管理 | 計算ファイル、請求書、計測値 | 顧客・検証者に説明できない粒度 |
| 7. 検証対応 | 検証範囲、担当、スケジュール | 初回申告期限から逆算できていない |
CBAM対応では、「CO2排出量を1つの数字で出す」だけでは足りません。EU輸入者は、申告に使う数字の根拠を確認する必要があります。日本側では、誰がどのデータを取得し、どの計算式で、どの製品に配賦し、いつ承認したかを説明できる状態にする必要があります。
また、対象製品に前駆体が含まれる場合は、自社工場だけでなく上流サプライヤーのデータも必要になることがあります。サプライヤーが中小企業の場合、CBAM用の算定書式や英語資料に慣れていない可能性があるため、調達部門と連携して、提出様式、提出期限、機密情報の扱いを先に決めておくと実務負担を抑えられます。
CBAM証書の価格と費用負担はどう考えますか?
CBAM証書の価格はEU ETS排出枠のオークション価格に連動し、2026年分は四半期ごとの価格として公表されます。
欧州委員会は、2026年第1四半期のCBAM証書価格を75.36ユーロ、2026年第2四半期を75.28ユーロと公表しています。2026年の各四半期価格は、2027年2月以降に購入する2026年輸入分のCBAM証書に適用されます。2027年以降は、週次価格へ移行します。
| 対象四半期 | 公表日 | CBAM証書価格 |
|---|---|---|
| 2026年第1四半期 | 2026年4月7日 | 75.36ユーロ/tCO2 |
| 2026年第2四半期 | 2026年7月6日 | 75.28ユーロ/tCO2 |
| 2026年第3四半期 | 2026年10月5日予定 | 未公表 |
| 2026年第4四半期 | 2027年1月4日予定 | 未公表 |
費用負担そのものは、EU輸入者、商社、日本メーカー、最終顧客の契約関係で変わります。制度上はEU輸入者がCBAM証書を購入・償却しますが、取引価格への転嫁、値引き要請、低炭素品への切り替え、排出量データ提供費用の分担は、商談上の論点になります。
ここで重要なのは、CBAM費用を「EU顧客だけの問題」と見ないことです。同じ製品でも、排出量が低い工場で製造した品番、スクラップ比率が高い材料、低炭素電力を使う工程は、将来的に価格競争力を持つ可能性があります。営業部門は、CBAM証書価格、製品別体化排出量、年間販売重量を組み合わせ、顧客別の炭素コスト影響を試算できるようにしておくべきです。
なお、原産国で炭素価格がすでに支払われている場合、その分をCBAM証書償却額から控除できる仕組みがあります。ただし、控除の可否や証憑は制度上の要件に従う必要があります。日本国内の制度、J-クレジット、GX-ETS、自主的なカーボンクレジット購入を、CBAM控除に使えると早合点しないでください。
企業はCBAM対応をどう進めるべきですか?
CBAM対応は、対象品番の棚卸し、顧客別影響確認、排出量算定、証憑整備、契約・価格協議の順に進めます。
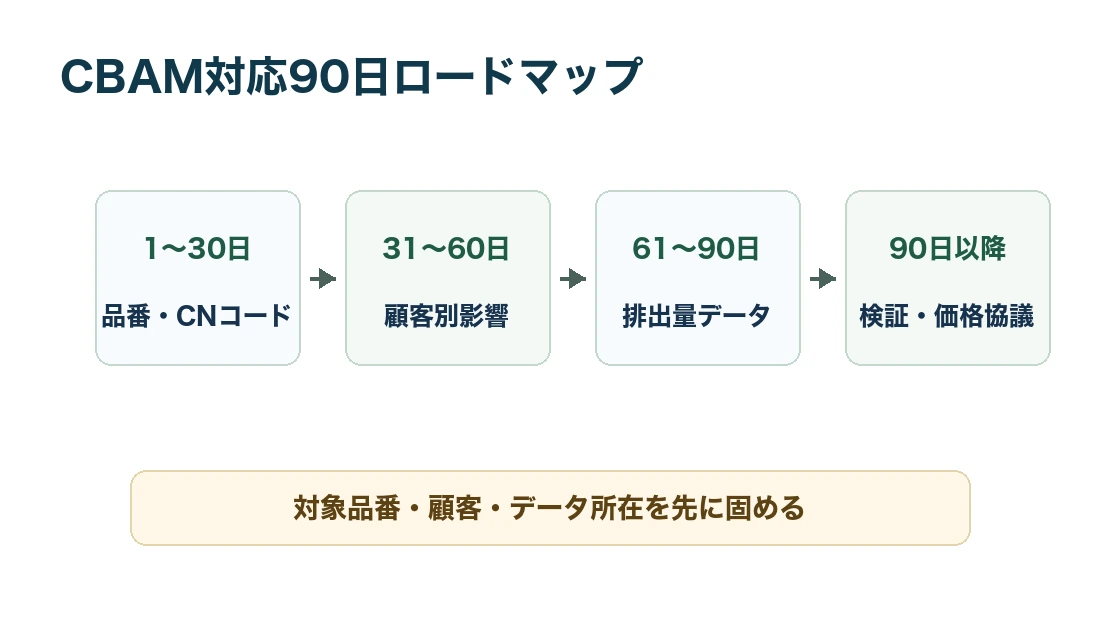
日本企業では、貿易実務、営業、工場、サステナビリティ、品質保証、調達、法務、経理が横断的に関わります。最初から完璧な算定システムを作るよりも、90日で「対象品番」「主要顧客」「データの所在」「回答責任者」を固めることが現実的です。
| 期間 | やること | 成果物 |
|---|---|---|
| 1〜30日 | EU向け品番とCNコードを棚卸し | 対象・対象外・要確認リスト |
| 31〜60日 | 製造拠点、重量、顧客別販売量を整理 | 顧客別CBAM影響一覧 |
| 61〜90日 | 排出量データ、算定式、証憑を整備 | 初回回答用データパック |
| 90日以降 | 検証、O3CI、契約・価格協議へ展開 | 顧客提出資料、社内運用ルール |
社内の役割分担は、次のように決めると進めやすくなります。
- 営業部門が、EU顧客ごとの問い合わせ状況と販売見込み重量を管理する。
- 貿易実務部門が、輸出品番、HSコード、EU側CNコード、通関書類を管理する。
- 工場・環境部門が、燃料、電力、原材料、製品配賦のデータを作成する。
- 調達部門が、前駆体や外注工程のサプライヤーデータを集める。
- 法務・経理部門が、秘密保持、契約条項、費用転嫁、価格改定の方針を確認する。
- 経営企画・サステナビリティ部門が、低炭素製品戦略や設備投資判断に反映する。
特に、EU顧客からの質問票は、提出期限が短く、英語で、制度用語が多い傾向があります。未確認の数字を急いで出すより、対象品番、データ範囲、暫定値か検証済みか、更新予定日を明記して回答するほうが、後の修正コストを抑えられます。
また、CBAMは単なる規制対応ではなく、低炭素製品の販売戦略にもつながります。排出量が低いことを根拠資料付きで説明できる企業は、EU顧客の調達リスクを下げる提案ができます。反対に、データを出せない企業は、価格以前に調達候補から外れるリスクがあります。
まとめ
CBAMとは、EU域外から輸入される一部の炭素集約型製品に、EU域内製品と同等の炭素価格を反映させる制度です。2026年1月1日から本格制度が始まり、対象品目は鉄鋼、セメント、アルミニウム、肥料、電力、水素の6分野です。
日本企業は、CBAMの直接の申告義務者ではない場合でも、EU輸入者から製品別の体化排出量データや製造工程情報を求められます。まずは、EU向け品番、CNコード、製造拠点、販売重量、排出量データの所在を整理し、顧客からの問い合わせに回答できる体制を作ることが重要です。2026年本格制度では、年間50トンしきい値や2027年9月30日の初回申告期限など、移行期間とは異なる実務ポイントを前提に対応を進めてください。
著者: カーボンクレジットジャーナル編集部
監修: Green Carbon株式会社
本記事の運営元は、カーボンクレジット関連事業に関与するGreen Carbon株式会社と関係があります。読者の意思決定に必要な情報を中立的に整理し、制度、クレジット、価格、支援範囲などは公式情報と実務上の確認事項を分けて記載します。
出典・参考
- 欧州委員会.「CBAM definitive regime」.(参照 2026-08-29).
- 欧州委員会.「CBAM Registry」.(参照 2026-08-29).
- 欧州委員会.「Price of CBAM certificates」.(参照 2026-08-29).
- EUR-Lex.「Regulation (EU) 2025/2083」.2025年10月20日,(参照 2026-08-29).
- 欧州委員会.「Officially published: Simplifications for the Carbon Border Adjustment Mechanism (CBAM)」.2025年10月20日,(参照 2026-08-29).
- 経済産業省.「炭素国境調整措置」.2026年6月1日最終更新,(参照 2026-08-29).
- ジェトロ.「EU炭素国境調整メカニズム(CBAM)の簡素化規則の解説(2026年2月)」.2026年5月28日最終更新,(参照 2026-08-29).
よくある質問(FAQ)
Q. CBAMとは何ですか?
A. CBAMとは、EU域外からEUへ輸入される一部の炭素集約型製品に、EU ETSと同等の炭素価格を反映させる炭素国境調整メカニズムです。
Q. CBAMはいつから本格適用されていますか?
A. CBAMは2023年10月1日から移行期間に入り、2026年1月1日から本格制度が適用されています。2026年輸入分の初回CBAM申告と証書償却期限は2027年9月30日です。
Q. CBAMの対象品目は何ですか?
A. CBAMの対象品目は、鉄鋼、セメント、アルミニウム、肥料、電力、水素の6分野に属する一部品目です。対象可否は品名だけでなく、EU輸入時のCNコードで確認します。
Q. 日本企業にもCBAMの義務がありますか?
A. 原則としてCBAM申告やCBAM証書の購入・償却を行うのはEU輸入者または間接通関代理人です。ただし、日本の製造者や輸出者は、EU輸入者から体化排出量データや製造工程情報の提出を求められます。
Q. 年間50トン以下ならCBAM対応は不要ですか?
A. 2025年の簡素化改正により、鉄鋼、アルミニウム、肥料、セメントの対象品目について、輸入者ごとの年間累計正味重量が50トン以下の場合の免除が設けられました。ただし、判定はEU輸入者ごとに行うため、日本企業側の総輸出量だけでは判断できません。
Q. CBAM証書価格はいくらですか?
A. 欧州委員会は、2026年第1四半期のCBAM証書価格を75.36ユーロ/tCO2、2026年第2四半期を75.28ユーロ/tCO2と公表しています。2026年分は四半期価格、2027年以降は週次価格で計算・公表されます。