GX-ETSとは?対象企業と2026年義務化の対応手順を解説
meta_description: GX-ETSとは何か、2026年度からの義務化、対象企業、排出枠、初年度スケジュール、ERMS、登録確認機関、企業の準備を公式情報にもとづき解説します。
目次
冒頭
GX-ETSとは、GX推進法に基づいて2026年度から本格稼働する日本の排出量取引制度です。二酸化炭素の直接排出量が、前年度までの3年度平均で10万トン以上の事業者を主な対象とし、政府から割り当てられる排出枠と実際の排出量を管理する制度です。
企業担当者にとって重要なのは、「GX-ETSに参加するかどうか」ではなく、まず自社が制度対象かを判定し、対象であれば2026年度の届出、移行計画、算定、登録確認機関による確認に備えることです。この記事では、2026年8月8日時点で確認できる公式情報をもとに、GX-ETSの意味、対象企業、初年度スケジュール、社内準備の進め方を整理します。
この記事のポイント
- GX-ETSは、2026年度から本格稼働する法定の排出量取引制度です。
- 対象は、二酸化炭素の直接排出量が前年度までの3年度平均で10万トン以上の事業者です。
- 制度対象者は、排出実績量と同量の排出枠を期限までに保有する必要があります。
- 2026年度は、対象判定、ERMSアカウント、届出、移行計画、算定体制の準備が重要です。
- J-クレジット購入や自主オフセットだけでGX-ETS対応が完了するわけではありません。
GX-ETSとは何ですか?
GX-ETSとは、企業に排出枠を割り当て、排出実績との差分を取引できる日本の排出量取引制度です。
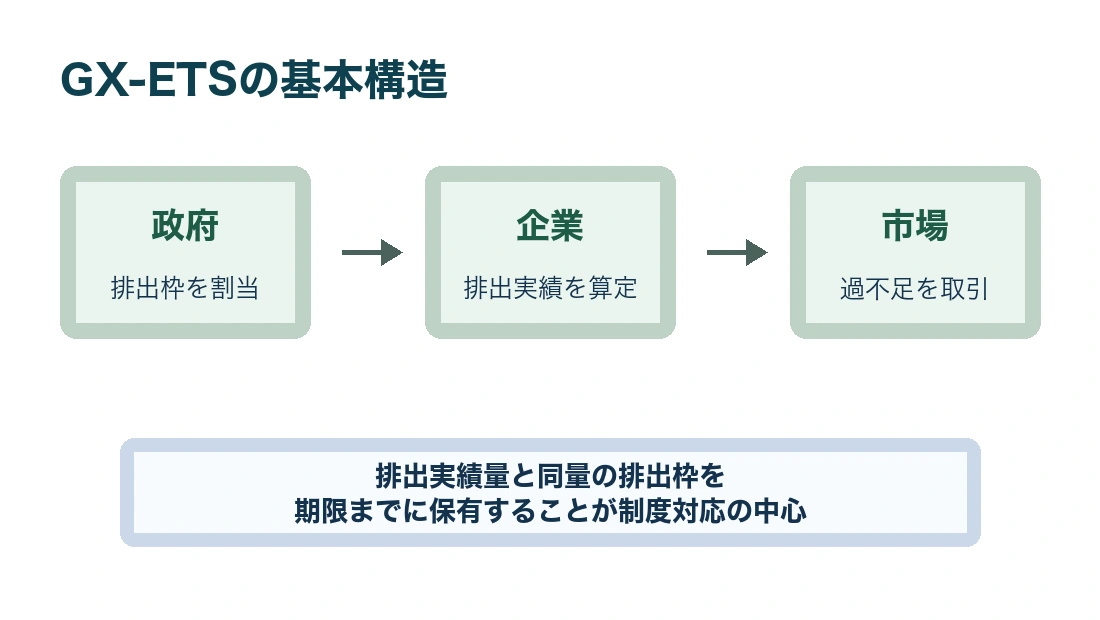
ETSは「Emissions Trading System」の略で、排出量取引制度を意味します。企業ごとに排出枠を割り当て、実際の排出量が排出枠を下回れば余剰分を売却でき、上回れば不足分を購入する仕組みです。排出削減コストが低い企業は削減を進めやすく、削減コストが高い企業は排出枠の調達も選択肢にできるため、社会全体として効率的な削減を促す狙いがあります。
経済産業省は、GX経済移行債を活用した先行投資支援と、先行投資を促すカーボンプライシングを組み合わせる「成長志向型カーボンプライシング構想」を進めています。GX-ETSは、その柱の1つとなる制度です。
| 用語 | 意味 | 実務で見るポイント |
|---|---|---|
| 排出実績量 | 事業者が実際に排出したCO2量 | 算定範囲、活動量、排出係数、確認機関の確認 |
| 排出枠 | 政府が一定の基準で制度対象者に割り当てる枠 | 割当量、保有量、取引・償却の管理 |
| 排出量取引 | 排出枠の過不足を事業者間で売買すること | 価格、数量、取引時期、社内承認 |
| ERMS | 排出量取引管理システム | 届出、移行計画、排出実績報告、排出枠管理 |
GX-ETSは、単なる任意の環境活動ではありません。2026年度から本格稼働する制度では、対象事業者に排出実績量と同量の排出枠を期限までに保有する義務が生じます。そのため、サステナビリティ部門だけでなく、環境管理、経理、法務、事業部、工場、エネルギー管理部門が一体で準備する必要があります。
GX-ETSはいつから義務化されますか?
GX-ETSは、GXリーグでの試行を経て、2026年度から本格稼働する制度として位置づけられています。
2023年度から2025年度までのGXリーグにおけるGX-ETSは、自主的な排出量取引の試行としての性格が強いものでした。一方、2026年度からの制度は、GX推進法に基づく法定制度として、一定規模以上の事業者を対象に義務を伴う枠組みになります。
| フェーズ | 時期 | 位置づけ | 実務上の意味 |
|---|---|---|---|
| 第1フェーズ | 2023年度から2025年度 | GXリーグでの自主的な排出量取引 | 目標設定、実績開示、試行的な取引 |
| 本格稼働 | 2026年度から | GX推進法に基づく排出量取引制度 | 対象判定、届出、排出枠保有、確認機関対応 |
| 関連制度 | 2028年度から | 化石燃料賦課金の適用開始予定 | 燃料調達・コスト管理への影響確認 |
| 発電分野 | 2033年度から | 発電事業者向け排出枠オークション開始予定 | 電力調達、電力価格、非化石価値との関係を確認 |
ここで注意したいのは、「GXリーグに参加している企業だけの制度」と捉えないことです。2026年度からのGX-ETSは、対象要件を満たす事業者が制度対応を求められる枠組みです。過去にGXリーグへ参加していない企業でも、直接排出量が基準を超える場合は対応が必要になります。
GX-ETSの対象企業はどこまでですか?
GX-ETSの対象は、CO2の直接排出量が前年度までの3年度平均で10万トン以上の事業者です。
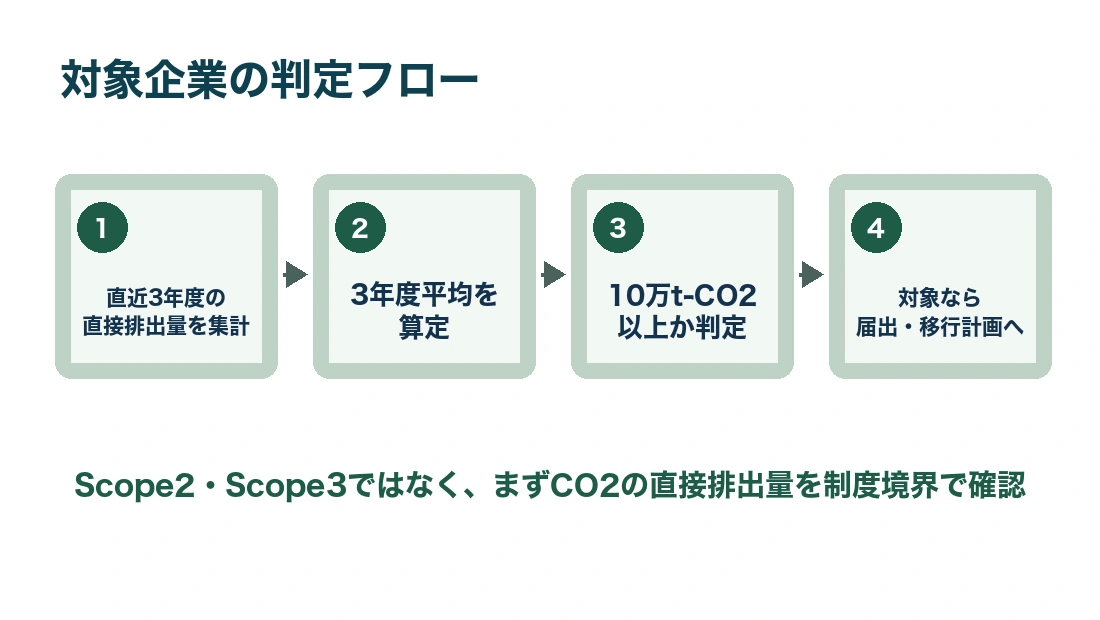
対象判定で最初に見るべきなのは、Scope1に相当する直接排出量です。電力使用に伴うScope2排出量や、サプライチェーンのScope3排出量ではなく、自社の燃料燃焼や工業プロセスなどから生じる直接排出が中心になります。
| 判定項目 | 確認内容 | 実務上の注意点 |
|---|---|---|
| 対象ガス | 二酸化炭素の直接排出量 | GHG全体ではなく、制度上の対象範囲を確認 |
| 判定期間 | 前年度までの3年度平均 | 単年度だけで判断しない |
| 基準値 | 10万トン以上 | 事業者単位、組織境界、事業再編の扱いを確認 |
| 対象判定 | 各事業者が自ら判定 | 通知待ちにせず、社内で算定・判定する |
| 関係会社 | 密接関係者との一体対応が関係する場合がある | 子会社、関連会社、事業譲渡、合併・分割の扱いを確認 |
制度対象になりやすいのは、鉄鋼、化学、紙パルプ、セメント、ガラス、発電、素材、製造業など、燃料やプロセス由来のCO2排出が大きい業種です。ただし、業種名だけで対象・対象外を決めるのは危険です。工場、拠点、事業再編、連結グループ内の境界によって実際の判定が変わるため、直近3年度の直接排出量データを集めて確認する必要があります。
2026年度の初年度対応は何をすればよいですか?
2026年度は、自社の対象判定、ERMS準備、届出、移行計画、排出量算定体制の整備が中心です。
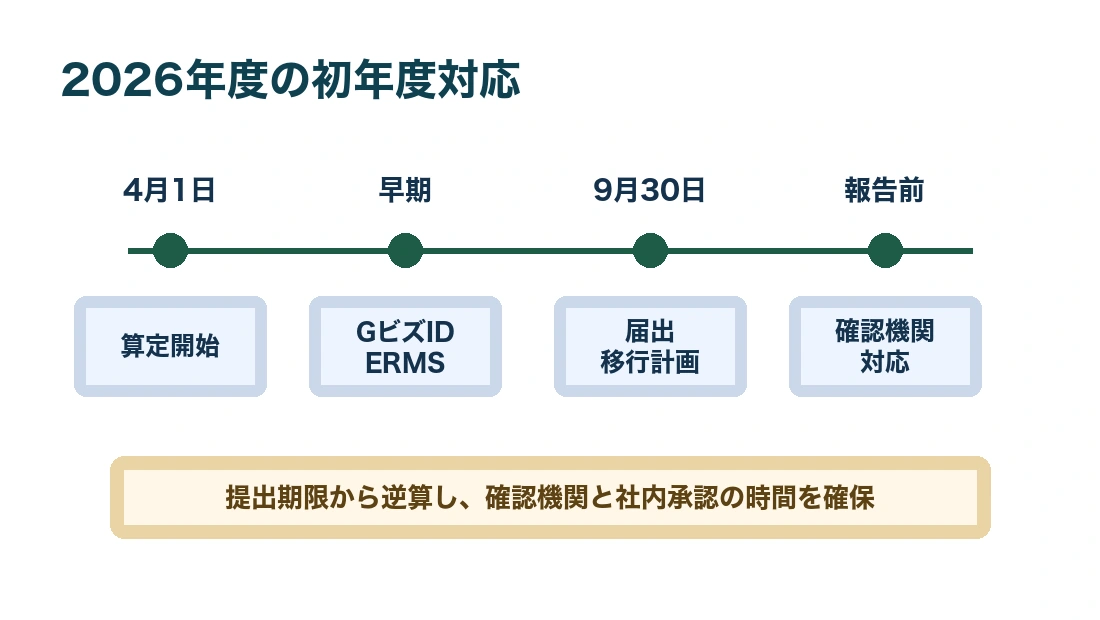
GX推進機構のポータルは、制度初年度である2026年度の対応として、全事業者が自ら制度対象か否かを判定すること、制度対象である場合は2026年4月1日からCO2の直接排出量等を算定すること、2026年9月30日までに制度対象である旨等の届出と移行計画を提出することを示しています。
| 時期 | 対応 | 担当部門の例 |
|---|---|---|
| 2026年4月以降 | CO2直接排出量等の算定開始 | 環境管理、工場、エネルギー管理 |
| 早期 | GビズID、ERMSアカウント準備 | 情報システム、総務、環境管理 |
| 2026年9月30日まで | 制度対象である旨等の届出 | 環境管理、法務、経営企画 |
| 2026年9月30日まで | 移行計画の提出 | 経営企画、事業部、サステナビリティ |
| 排出実績報告前 | 登録確認機関による確認準備 | 環境管理、内部監査、外部確認機関 |
ERMSは、排出目標量の届出、移行計画の提出、排出実績量の報告、排出枠管理などを行う制度用システムです。アカウント開設にはGビズIDプライムまたはメンバーが必要とされているため、担当者の権限、社内承認、ログイン管理を早めに整理しておくと後工程が詰まりにくくなります。
排出枠の割当・取引・価格はどう考えますか?
GX-ETSでは、政府が排出枠を割り当て、制度対象者は排出実績量と同量の排出枠を保有します。
排出量取引の考え方はシンプルです。実績排出量が割り当てられた排出枠を下回れば余剰が生まれ、上回れば不足が生じます。不足がある場合、企業は追加削減、排出枠の調達、制度上認められる手段の確認を組み合わせて対応します。
| 状況 | 起きること | 企業の判断 |
|---|---|---|
| 排出実績量 < 保有排出枠 | 排出枠に余剰が出る | 売却、将来利用、社内削減投資の評価 |
| 排出実績量 = 保有排出枠 | 義務量と保有量が一致 | 算定・確認・期限管理を継続 |
| 排出実績量 > 保有排出枠 | 排出枠が不足する | 追加削減、排出枠購入、制度上の補完策を検討 |
ただし、GX-ETSの排出枠価格を、すべてのカーボンクレジット価格や社内炭素価格の代替として使うのは適切ではありません。制度上の排出枠、自主オフセット用のカーボンクレジット、Scope2再エネ証書、社内投資判断用の内部炭素価格は、それぞれ用途が違います。
J-クレジットや炭素税とは何が違いますか?
GX-ETSは排出枠を扱う制度であり、J-クレジットや炭素税とは目的と使い方が異なります。
J-クレジットは、省エネ設備の導入、再生可能エネルギーの活用、森林管理などによる排出削減量・吸収量を国が認証するクレジット制度です。一方、GX-ETSは、制度対象者に排出枠を割り当て、排出実績量と同量の排出枠を保有させる排出量取引制度です。
| 比較軸 | GX-ETS | J-クレジット | 化石燃料賦課金 |
|---|---|---|---|
| 主な性格 | 法定の排出量取引制度 | 排出削減・吸収量の認証制度 | 化石燃料由来CO2に応じる賦課金 |
| 主な対象 | 直接排出量が大きい事業者 | クレジット創出者・購入者 | 化石燃料の輸入事業者等 |
| 単位 | 排出枠、CO2排出量 | t-CO2など | CO2量に応じた金銭負担 |
| 主な用途 | 排出枠保有義務、取引 | オフセット、温対法、取引、制度で認められる用途 | GX投資を促すカーボンプライシング |
| 注意点 | 対象判定、排出枠管理、期限 | 由来、方法論、無効化、用途適合 | 燃料調達コストへの影響 |
実務で起きやすい誤解は、「J-クレジットを買えばGX-ETS対応は終わる」というものです。制度上どのクレジットをどの範囲で使えるかは、GX-ETSのマニュアルや最新ルールに沿って確認する必要があります。
企業はGX-ETS対応をどう進めるべきですか?
GX-ETS対応は、対象判定、データ整備、確認機関対応、排出枠管理、削減投資判断の順に進めます。
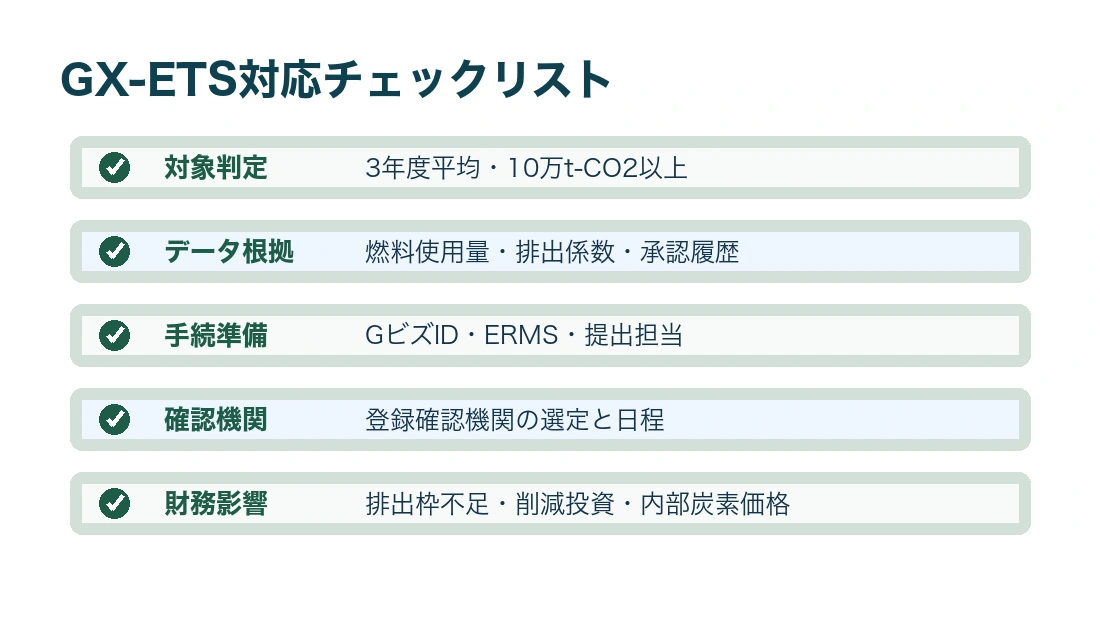
最初に行うべきことは、自社の直近3年度のCO2直接排出量を、制度の組織境界に沿って集めることです。次に、対象となる可能性がある場合は、ERMS、GビズID、担当部署、登録確認機関、移行計画、社内承認の準備を同時に進めます。
| チェック項目 | 確認すること |
|---|---|
| 対象判定 | 前年度までの3年度平均でCO2直接排出量が10万トン以上か |
| 組織境界 | 事業者単位、子会社、関連会社、合併・分割、事業譲渡の扱い |
| データ根拠 | 燃料使用量、活動量、排出係数、計算ファイル、承認履歴 |
| システム | GビズID、ERMSアカウント、権限管理、提出担当 |
| 確認機関 | 登録確認機関の選定、契約、確認スケジュール |
| 移行計画 | 削減目標、投資計画、事業計画との整合 |
| 財務影響 | 排出枠不足時の調達、削減投資、内部炭素価格 |
| 開示 | 統合報告書、サステナビリティレポート、取引先説明 |
制度対象企業では、環境部門だけで完結させないことが重要です。排出枠の不足は財務コストになり、移行計画は設備投資や事業戦略とつながります。
まとめ
GX-ETSとは、2026年度から本格稼働する日本の排出量取引制度です。対象は、二酸化炭素の直接排出量が前年度までの3年度平均で10万トン以上の事業者で、制度対象者は排出実績量と同量の排出枠を期限までに保有する必要があります。
実務では、制度の定義を理解するだけでは不十分です。自社が対象かを判定し、2026年9月30日までの届出・移行計画、ERMS、登録確認機関、排出量データ、排出枠管理を進める必要があります。
著者: カーボンクレジットジャーナル編集部
監修: Green Carbon株式会社
本記事の運営元は、カーボンクレジット関連事業に関与するGreen Carbon株式会社と関係があります。読者の意思決定に必要な情報を中立的に整理し、制度、クレジット、価格、支援範囲などは公式情報と実務上の確認事項を分けて記載します。
出典・参考
- 経済産業省.「排出量取引制度」.2026年7月8日最終更新,(参照 2026-08-08).
- GX推進機構.「排出量取引制度ポータルサイト」.(参照 2026-08-08).
- GX推進機構.「排出量取引制度について」.(参照 2026-08-08).
- 経済産業省.「脱炭素成長型経済構造への円滑な移行の推進に関する法律及び資源の有効な利用の促進に関する法律の一部を改正する法律案」が閣議決定されました.2025年2月25日,(参照 2026-08-08).
- 日本取引所グループ.「カーボン・クレジット市場 制度概要」.(参照 2026-08-08).
- GXリーグ.「排出量取引制度(GX-ETS)」.(参照 2026-08-08).
よくある質問(FAQ)
Q. GX-ETSとは何ですか?
A. GX-ETSとは、GX推進法に基づき2026年度から本格稼働する日本の排出量取引制度です。政府が制度対象者に排出枠を割り当て、制度対象者は排出実績量と同量の排出枠を期限までに保有します。
Q. GX-ETSの対象企業はどこですか?
A. CO2の直接排出量が、前年度までの3年度平均で10万トン以上の事業者が対象です。Scope2やScope3ではなく、まず直接排出量を制度の組織境界に沿って確認します。
Q. 2026年度は何をすればよいですか?
A. 全事業者は自社が制度対象かを判定します。制度対象である場合は、2026年4月1日からCO2直接排出量等を算定し、2026年9月30日までに制度対象である旨等の届出と移行計画の提出を行います。
Q. J-クレジットを買えばGX-ETS対応になりますか?
A. それだけでは判断できません。GX-ETSは排出枠の保有義務を中心とする制度です。J-クレジットなどを制度上どの範囲で使えるかは、最新のマニュアルや制度ルールに沿って確認する必要があります。
Q. GX-ETSは炭素税と同じですか?
A. 同じではありません。GX-ETSは排出枠の割当と取引を通じて排出削減を促す制度です。炭素税や化石燃料賦課金は、燃料などに対して一定の金銭負担を課す仕組みです。