2026.10.21 06:00
 2026.10.20 23:51
●この記事のポイント
沖縄北部のテーマパーク「ジャングリア」を巡り、173億円の赤字や年利6.9%の調達が物議を醸している。本記事はバッシング論調を脱し、無担保リスクマネーの適正金利や非IPモデルの課題、雇用創出やインフラ整備といった地域経済効果(広域ROI)を冷徹に構造解剖。日本型事業金融と地方創生の歪みを検証する。
沖縄本島北部のテーマパーク「JUNGLIA OKINAWA(ジャングリア沖縄)」をめぐる論調が、ここ数週間で一気に厳しさを増している。
運営会社の親会社であるジャパンエンターテイメントホールディングス(名護市、以下HD)は9月25日の株主総会で、開業後初の決算となる2026年6月期の最終赤字が約173億円だったと報告した。政府系の沖縄振興開発金融公庫(以下、沖縄公庫)からの30億円のつなぎ融資には、固定金利6.9%が付いたと報じられている。SNSや一部メディアでは「刀・森岡モデルの破綻」といった断定も飛び交う。
ただ、数字を一つずつ確かめると、見えてくるのは「成功か失敗か」という二択ではない。巨額の初期投資を誰がどう負担するのか。そして、企業の赤字と地域が得たものをどう切り分けて評価するのか。本稿では①リスクマネー調達の現実、②沖縄北部への影響、③IPに頼らない戦略の得失、の三つの角度から検証する。
●目次
- まず「173億円」の中身を押さえる
- なぜ「年利6.9%」なのか──メガバンク不在で始まった資金調達
- 損益計算書には映らない「やんばる」への影響
- 「キャラクターIPなし」という実験
- ジャングリアの試練が示す二つの教訓
まず「173億円」の中身を押さえる
173億円は、パークを運営する子会社ジャパンエンターテイメント(以下JE)単体の数字ではない。持株会社HDの最終損益で、琉球放送によればJE単体の赤字は約89億円とされる。
開業1年の来場者は約100万人で、想定の150万人を大きく下回った。1日平均にすると約2700人。一方、7月の1周年会見では、スパを含む年間売上高が100億円を超える見通しが示されている。
大型のテーマパークが開業初期に赤字を出すこと自体は珍しくない。減価償却費と支払利息、開業前後の宣伝費が重なる時期だからだ。投資の世界でいう「Jカーブ」の底である。ただし、Jカーブは計画どおりに客が来てこそ上向く。集客が計画の3分の2にとどまった以上、「初期赤字はつきもの」という説明だけでこの数字を片付けることはできない。構造的な要因と計画とのずれ。この二つを分けて見ることが出発点になる。
なぜ「年利6.9%」なのか──メガバンク不在で始まった資金調達
1. 大手に頼らない700億円の調達
総事業費は約700億円(報道によっては約716億円)。このうち約350億円を出資で、残りを借り入れで賄う構成だった。出資者には筆頭株主の刀のほか、オリオンビールやリウボウなど沖縄の企業が名を連ねる。刀自身には2022年、官民ファンドのクールジャパン機構が80億円を出資している。
借り入れ側は難航した。東洋経済オンラインによれば、2021年以降、コロナ禍とウクライナ侵攻で建設資材が高騰し、メガバンクは融資を見送った。沖縄に支店を持つみずほ銀行も、22年初頭に断念したとされる。代わりに組まれたのが、商工組合中央金庫(商工中金)と琉球銀行を共同アレンジャーとする366億円のシンジケートローンだ。沖縄公庫を含む13の金融機関が参加した。
返済原資を事業のキャッシュフローに限るプロジェクトファイナンスの手法で、親会社の信用で借りる融資とは性格が違う。比べると、構造の違いははっきりしている。
●大手資本の後ろ盾があるパーク
・主な後ろ盾…東京ディズニーリゾートは京成電鉄などの大株主、USJは米コムキャスト傘下のNBCユニバーサル
・借り入れの拠り所…グループの信用力
・不足時の補い方…親会社の追加出資や内部資金
●ジャングリア
・主な後ろ盾…刀を筆頭に、沖縄の企業などが分散して出資
・借り入れの拠り所…事業のキャッシュフロー(366億円の協調融資)
・不足時の補い方 追加融資(26年4月20億円、10月30億円)と新スポンサー探し
巨額の設備投資を、大手グループの傘下に入らずに立ち上げる。日本のレジャー産業ではあまり例のない試みだった。裏を返せば、計画が下振れしたときに「親が補う」という道がない。いま起きているのは、まさにその局面である。
2. 6.9%をどう読むか
長く超低金利が続いた日本の感覚では、6.9%は「倒産寸前」の印に見えやすい。確かに、一般的な事業向け貸出と比べれば高い。ただ、赤字が続き、追加の出資者も決まっていない借り手に、さらに資金を出す場面である。信用リスクを金利に反映させるのは、金融としては自然な判断ともいえる。政策金融機関がこの水準を付けたことは、「救済ではなく、リスクに見合う条件で貸す」という線引きと読むこともできる。
金利の高さだけを切り取って「末期症状」と断じるのも、「問題のない市場金利」と流すのも、どちらも一面的だろう。
「6.9%は、貸し手がこの資金をあくまで『つなぎ』と位置づけていることを示す数字です。金利水準そのものより、この資金で稼いだ時間のうちに出資を集め、資本構成を立て直せるかどうか。見るべきはそこです」(金融アナリスト・川﨑一幸氏)
3. 焦点は「借金」から「資本」へ
日本経済新聞によれば、HDは5月ごろから既存株主に追加出資を依頼していたが前向きな回答がなく、新規スポンサーの開拓に切り替えた。商工中金の関根正裕社長は4月の追加融資の際、「次は投資家の出番だ」と述べていたという。
借り入れを重ねれば利払いが増え、稼いだ現金はその分削られる。アトラクションに再投資する余力も生まれない。第三者割当増資による新規出資や、債権の一部を株式に振り替えるDES(デット・エクイティ・スワップ)で負債を軽くできるか。その際に、既存株主の持ち分の希薄化や経営責任をどう整理するのか。再建の分かれ目は、金利よりもこちらにある。
損益計算書には映らない「やんばる」への影響
1. 「素通りされる北部」にできた目的地
企業の損益と、地域が受け取るものは別の物差しで測る必要がある。
視点 何が起きているか
企業の損益(ミクロ) 減価償却費と利払いが重く、集客も計画を下回り、
HDで約173億円の最終赤字
地域経済(マクロ) 開業1年の県内経済波及効果494億円、
北部への来訪者数は半年で6.5%増、従業員1000人超
数字の出どころを示しておく。波及効果と来訪者数は、琉球放送が報じたりゅうぎん総合研究所の調査だ。従業員数はJEの採用サイトによる。開業前の採用では、応募者の7割弱が県内在住者だった(沖縄タイムス)。
沖縄観光は、那覇や中部西海岸のリゾートで消費が完結しやすい。北部は美ら海水族館などを目当てにした日帰りが中心だと、長く指摘されてきた。そこに、大きな目的地が一つ加わった。ただし、宿泊や周遊が定着したかどうかを判断するには、まだデータが足りない。
2. インフラへの波及は「計画段階」
沖縄総合事務局は2025年3月、名護東道路を本部町方面へ延伸する計画ルートを自動車専用のバイパスとし、ジャングリア付近を含む中間3カ所にICを設ける方針を示した(国土交通省の公表資料)。民間の大型投資が公共インフラの議論を後押しする構図は、あり得る。ただ完成はまだ先で、テーマパークがあったから計画が動いたとまでは言えない。現時点では「議論の拠点が一つ増えた」という評価にとどめるのが妥当だ。
3. 「運営者が変わっても施設は残る」は本当か
大型リゾート開発には、一つの経験則がある。先行した開発者が破綻しても、建てられた施設は新しい運営者のもとで使われ続ける、というものだ。宮崎のシーガイアは2001年に会社更生法の適用を申請し、曲折を経て現在はセガサミーホールディングスの僘下で営業している。長崎のハウステンボスも2003年に会社更生法を申請し、2010年からはエイチ・アイ・エスのもとで再建された。初期投資の重荷を切り離した後継の運営者が、施設を地域の集客拠点として生かした例である。
ただ、これを「だから大丈夫」という楽観論につなげるのは危うい。資本の入れ替えでは必ず誰かが損失をかぶり、運営の空白や縮小で雇用が失われることもある。ジャングリアの場合、その負担者には政策金融や官民ファンドを通じた公的資金も含まれる。地域に残るプラスと、資金の出し手が負うリスク。その両方を同じ温度で見ておきたい。
「北部への来訪者が増えたことは評価できます。ただ、効果を地元に残すには、宿泊や周辺観光と組み合わせた滞在型の動線が要ります。企業の赤字と地域開発としての成否は、分けて評価すべきです」(観光政策アナリスト・湯浅郁夫氏)
「キャラクターIPなし」という実験
1. ライセンス料を払わない設計の狙い
ジャングリア最大の特徴は、映画やキャラクターのIP(知的財産)を使わず、やんばるの自然そのものを体験の中心に置いた点にある。外部のIPを使えば、売上に応じたライセンス料を払い続けることになる。それがない分、軌道に乗れば利益率を高めやすい。海外のIPに頼らず、地域の資源を世界に売るリゾートをつくる。その発想自体は、日本の観光産業にとって意味のある問いかけだった。
2. 「来る理由」を一からつくる難しさ
裏返せば、ファンという「最初から来る理由を持った客」がいない。
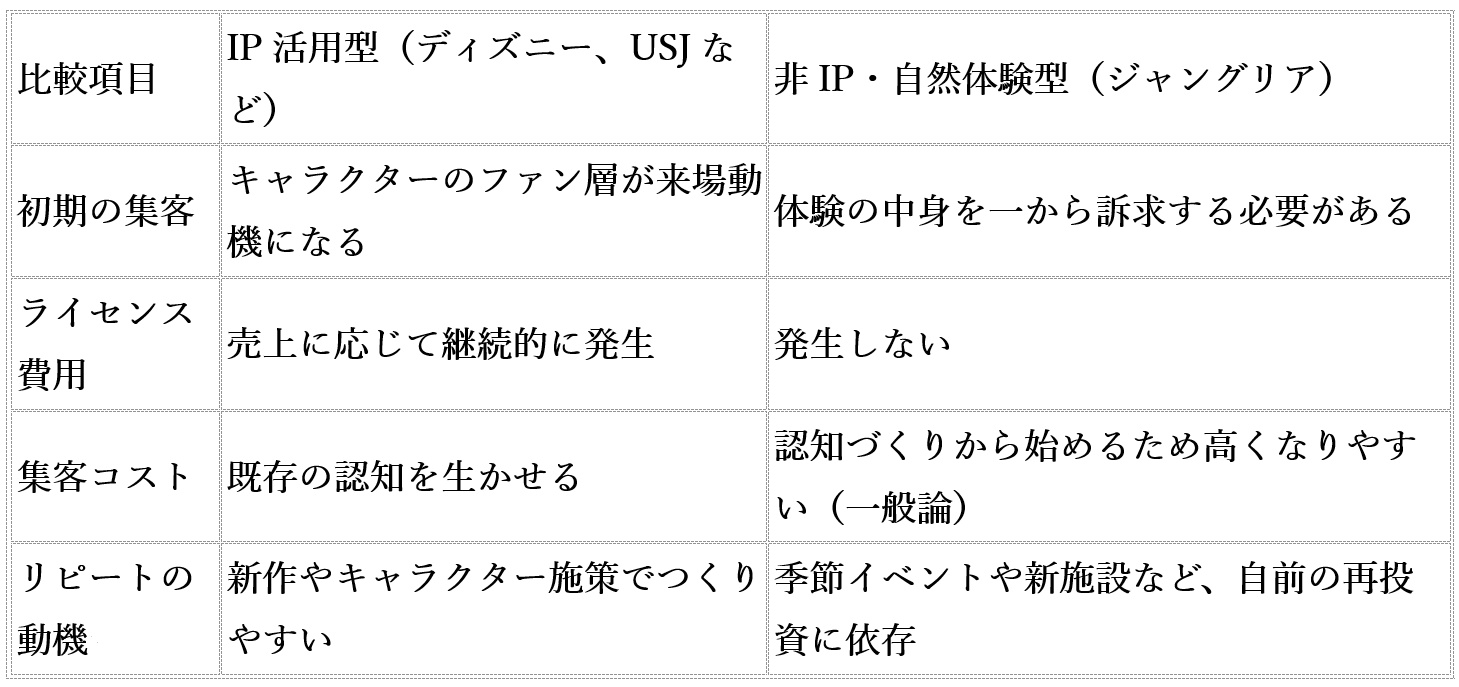
開業1年目は、この難しさがそのまま数字に出た。日本経済新聞によれば、同社は入場者の伸び悩みを受けて割安なチケットを設け、暑さ対策や新アトラクションなど運営と設備のテコ入れを進めてきた。訪問した旅行業界の経営者からは、接客や食事を評価する声がある一方、アトラクションの数がまだ少なく、那覇空港から約2時間という距離もあるため、周辺観光と組み合わせた旅程づくりが課題だという指摘も出ている(日経電子版の投稿欄)。
「非IP型のパークは、リピートの理由を自分たちでつくり続けるしかありません。新しいアトラクションへの再投資が欠かせず、その余力を生む資本の厚みがあるかどうかが、軌道に乗れるかどうかを左右します」(同)
つまり、戦略の課題と資本の課題は一本の線でつながっている。出資が入らなければ再投資の余力は生まれず、再投資がなければ集客は伸びにくい。非IPモデルの是非は、資本を立て直したあとの数年を見なければ判断できないだろう。
ジャングリアの試練が示す二つの教訓
1. リスクマネーの担い手が薄い
メガバンクが降りた後、融資を支えたのは商工中金と地方銀行、そして政策金融だった。開業後の資金も借り入れでつなぎ、既存株主からは追加出資の返事が得られていない。
資産を持たないソフトウェア企業などにはベンチャーキャピタルの資金が集まりやすくなった。一方で、土地と巨大な設備を伴う地方の大型事業に、融資と出資の間を埋める資金を出す担い手はまだ少ない。欧米では一般的なメザニンファイナンスやインフラファンドの層が薄ければ、リスクが高まった局面で政策金融に頼るしかなくなる。今回の経緯は、その構図を具体的に示した。
2. 検証と挑戦を分けて考える
公的資金が関わる以上、計画の前提や経営責任が問われるのは当然だ。株主総会では役員報酬の返納やコストの見直しを求める声が上がり、琉球新報によれば、刀の森岡CEOは謝罪したうえで、来場者数の目標や損益分岐点を引き下げた再建計画を示したという。
ただ、開業1年目の数字だけを根拠に、事業そのものや大型投資の試み自体を否定する議論ばかりが広がれば、次に地方で大きな投資に踏み出す企業は減る。その先にあるのは、小さくまとまった事業しか生まれない「縮小均衡」だろう。計画とのずれを数字で厳しく検証することと、挑戦そのものを否定することは、分けて考えたい。
3. 継続会後の焦点
当面の焦点は10月30日の株主総会の継続会と、その後のスポンサー選びだ。新たな出資者は見つかるのか。見つかるとして、既存株主と債権者はどこまで負担を分け合うのか。そして、立て直した資本で集客を引き下げ後の計画まで持ち上げられるのか。
ジャングリアがいま直面しているのは、立ち上げ期から安定期へ移る過程での資本再編と、計画の立て直しだ。ここで示される再建の形は、民間主導で地方に大型施設をつくる事業にとって、一つの前例になるはずだ。
(文=BUSINESS JOURNAL編集部、協力=湯浅郁夫/観光政策アナリスト)
【主な参照データ・出典】
日本経済新聞「ジャングリア、最終赤字173億円 沖縄公庫がつなぎ融資30億円」(2026年9月25日)
日本経済新聞「ジャングリア30日に総会、新スポンサー焦点 つなぎ融資は金利6.9%」(2026年10月15日)
TBS NEWS DIG(琉球放送)「ジャングリア沖縄が開業1周年 来場者は約100万人、経済波及効果は494億円」(2026年7月26日)
ジャパンエンターテイメント採用サイト「数字で見るジャパンエンターテイメント」

RANKING
RELATED POSTS
ニューアングル