2026.10.16 05:50
 2026.10.15 22:51
●この記事のポイント
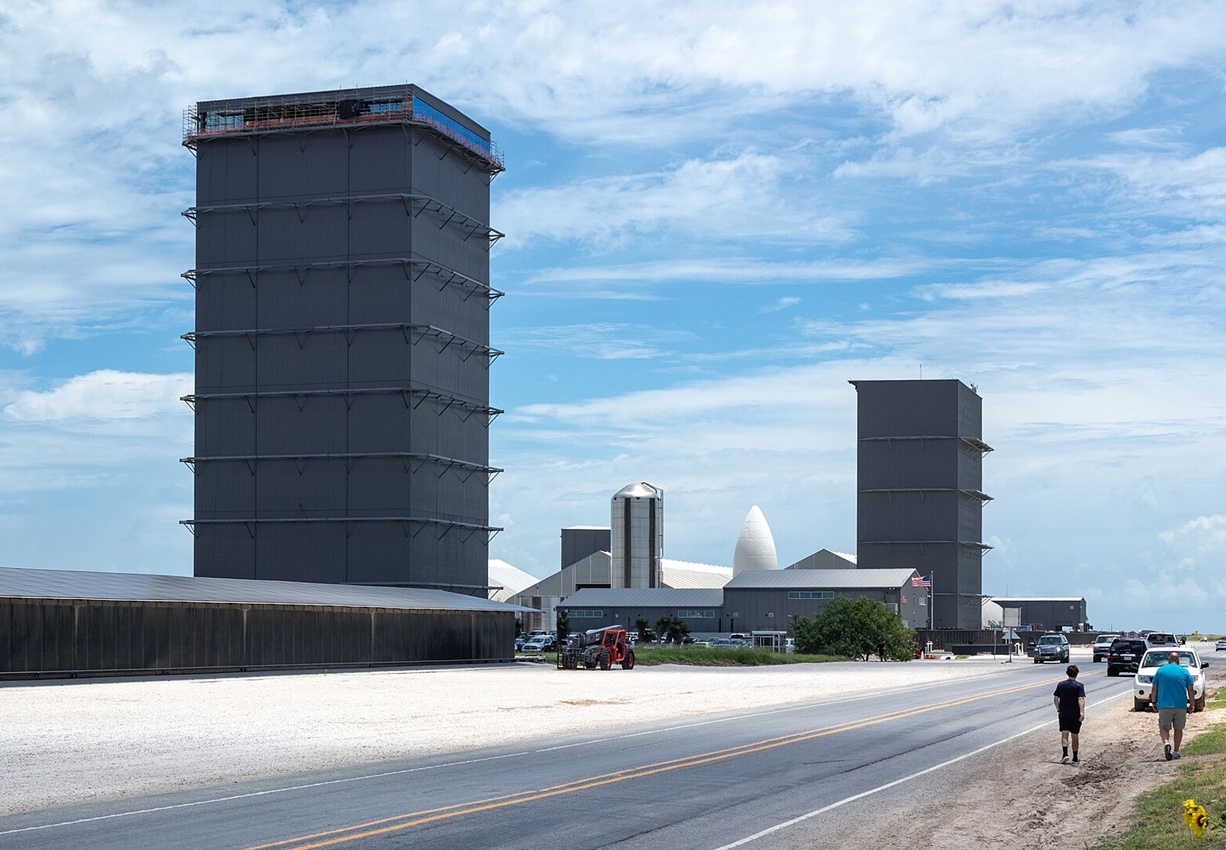
スペースXが、エヌビディア製AI半導体の購入資金として、米アポロ主導で約400億ドル(約6兆円)の借入を検討していると英FTが報じた。上場直後なのに増資ではなく借入を選ぶ理由を、3つの材料から分析する。マスク氏が議決権の約8割を握っていること、1四半期で約160億ドルが流出していること、アンソロピックやグーグルとの計算資源契約だ。エヌビディアの5000億ドル金融構想も踏まえ、AIインフラ投資の資金が株から借入へ移る構造を読み解く。
米スペースXが、エヌビディア製のAI半導体を買うために約400億ドル(約6.3兆円、1ドル=157円換算)の資金調達を検討していると英フィナンシャル・タイムズ(FT)が報じた。内訳は銀行融資が約100億ドル、投資適格の社債が約300億ドル。取りまとめ役は米投資会社アポロ・グローバル・マネジメントで、債券運用大手ピムコも貸し手として協議に加わっているという。完了は2027年の見込みだが、ブルームバーグは協議がまだ初期段階で、合意に至らない可能性もあると伝えている。
ロケットの会社がなぜ半導体を、と首をかしげる人もいるだろう。ただ、いまのスペースXは2026年2月にイーロン・マスク氏のAI企業xAIを吸収し、6月にはナスダックに上場した。4〜6月期の設備投資184億ドルのうち、158億ドルはAI向けだ。もはや「AIインフラ企業」の顔のほうが、数字の上では大きい。
むしろ考えたいのは、もう一つの問いである。上場直後で、株式市場から資金を集めやすい立場にあるはずの会社が、なぜ「株」ではなく「借金」を選ぶのか。そこには、AI投資のお金の流れそのものが変わりつつある兆しが見える。
●目次
- 株を売らない理由──上場しても残る「支配」と「希薄化」の計算
- GPU争奪戦──問われるのは「現金の多さ」より「確約の速さ」
- エクイティからデットへ──AIインフラ金融の構造変化
- 日本企業に問われるもの──「調達」と「財務」を切り離さない
株を売らない理由──上場しても残る「支配」と「希薄化」の計算
まず、スペースXがここ数カ月で集めた資金の規模を確認しておきたい。6月12日の上場では公開価格135ドルで約860億ドルを調達し、約十日後には満期2031〜2056年の社債250億ドルを発行した。社債には募集額の3倍を超える注文が集まっている。今回の400億ドルを加えると、わずか4カ月ほどで1500億ドルを超える計算になる。
それでも足りない。四半期報告書によれば6月末の現金と有価証券は約1000億ドルあるが、4〜6月期は営業キャッシュフロー24億ドルに対して設備投資が184億ドル。差し引きで約160億ドルが1四半期で出ていった。経営陣は今後2四半期も「非常に似た」水準になると説明しており、単純計算で手元資金は1年半ほどで尽きる。
では、追加の増資ではいけないのか。理由は大きく二つ考えられる。
一つは支配構造だ。スペースXは1株10議決権のクラスB株を持つ種類株式構造をとり、マスク氏は経済的持分約4割で議決権の約8割を握る(報道により79〜85%と幅がある)。採決の主導権は当面揺らがない。ただし新株を大量に出せば経済的持分は薄まり、既存株主の反発も招きやすい。
もう一つは、株式の需給である。上場時のロックアップ(売却制限)は10月9日と24日にそれぞれ約3億2800万株分が解除され、第3四半期決算後には最大13億株が続く。売りに出うる株が増える局面で新株まで重ねれば、株価への重しは避けられない。
もっとも、借金も安くはない。同社の格付けはBBB、投資適格の下から2番目だ。6月に出した2056年満期債(クーポン6.65%)は額面85ドル前後まで値を下げたとも報じられている。
「成長企業にとって株主資本は、帳簿上は利息がかからないものの、実質的には最も高い資金です。将来の利益を分け合うことになるので。一方、設備のように先の収入が見える資産なら、利息を払っても負債で賄うほうが合理的という判断は成り立ちます。問題は、その収入がどこまで確かかという一点です」(経営コンサルタント・田辺晃成氏)
取りまとめ役のアポロは、銀行以外の貸し手が企業に直接融資する「プライベート・クレジット」の大手だ。以前にも、旧xAIがメンフィスのデータセンター「コロッサス2」向けにGPUを確保する際、約70億ドルの資金提供で合意したとブルームバーグが報じている。銀行融資、投資適格債、プライベート・クレジットを組み合わせるやり方は、一つの市場だけでは吸収しきれない金額を複数の資金源に分けるための工夫とみるべきだろう。
GPU争奪戦──問われるのは「現金の多さ」より「確約の速さ」
では、そこまでしてGPUを急ぐ理由は何か。マスク氏は9月、コロッサス2にはエヌビディアのGB200が11万個、GB300が44万個あり、年末までにその数を倍以上にできると語った。マイクロソフトやグーグル、メタなど巨大IT企業に加え、中東をはじめ国家ぐるみのデータセンター構想も最先端のGPUを求めている。
こうした市場では、「いくら持っているか」より「いつ、どれだけ、確実に買うと約束できるか」が意味を持ちやすい。GPU本体だけでなく、高帯域メモリーや先端パッケージング、電力といった周辺の供給も数四半期先まで計画で動くからだ。
「半導体の供給計画は、一度踏み込んだら簡単には引き返せないものです。メーカー側から見れば、資金の裏付けがはっきりした大口の注文ほど計画に組み込みやすい。今回の調達は、金額そのものより、その裏付けを早く示す意味が大きいと見ています」(半導体アナリスト・岩井裕介氏)
ここで見落とせないのは、スペースXにとってGPUが「自社用の研究設備」だけではなくなっている点だ。報道によれば、同社はアンソロピックと月額12.5億ドル(2029年5月まで)、グーグルと月額9.2億ドル(2029年6月まで)の計算資源の提供契約を結んでいる。AI部門の売上高は2026年4〜6月期に約26億ドルと、前年同期(約7億ドル)の3倍超になった。
つまりGPUは、貸して使用料を取る「収益を生む資産」になりつつある。契約に裏打ちされた将来の収入があるからこそ、借金で買うという選択肢が現実味を帯びる。ただし、契約の中には拘束力のある期間が短いものもあるとの指摘があり、貸し手は契約の中身を細かく詰めることになるだろう。
エクイティからデットへ──AIインフラ金融の構造変化
生成AIブームの初期、資金の主役はベンチャーキャピタルや大手IT企業による出資だった。将来の成長への期待にお金を出す、エクイティ主導の段階である。
流れが変わり始めたのは2025年だ。オラクルが9月に180億ドル、メタが10月に300億ドルの社債を発行し、メタはルイジアナ州のデータセンター「ハイペリオン」で、米ブルー・オウルと共同で約270億ドル規模の特別目的会社(SPC)を使った資金調達も行っている。米モルガン・スタンレーは同年、2028年までにデータセンター投資で約1.5兆ドルの外部資金が必要になると推計した。
2026年に入ると、供給する側が動いた。エヌビディアは8月10日、アポロ、ブラックロック、ブラックストーン、ブルックフィールド、ゴールドマン・サックス、KKRの6社と提携し、計算資源向けに5000億ドル超の外部資金を動員する構想を発表した。ジェンスン・ファンCEOはここで「AIでは、計算資源は収益だ」と述べている。今回のスペースXの案件も、この流れの延長線上にある。
航空機や船舶と同じように、GPUが「借金で買い、稼いで返す」アセットファイナンスの対象になりつつある、と言い換えてもよいだろう。ただし決定的な違いがある。航空機は20年以上飛ぶが、GPUは新世代がほぼ毎年登場する。返済が終わる前に機器の価値が落ちるなら、その差は誰かが負うことになる。
「貸し手が見るのは三つです。顧客契約の期間と解約条件、GPUの中古価値がどう推移するか、そして金利です。この三つがそろっているうちはレバレッジは成長を加速させますが、どれかが崩れると逆に効きます。バブルかどうかを議論するより、そこを定点観測するほうが実務的です」(田辺氏)
金利環境も追い風とは言いがたい。10月6日時点で米国債30年物の利回りは5.6%台にあった。400億ドルの条件がどう決まるかは、スペースX個社だけでなく、AI向けの負債を市場がどこまで吸収できるかを測る試金石にもなる。
日本企業に問われるもの──「調達」と「財務」を切り離さない
この案件から引き出せる教訓は、いわゆる「AIに乗り遅れるな」という話ではない。技術、キーパーツの確保、資金調達を一つの意思決定として扱えるかどうかだ。
多くの日本企業では、調達部門が仕様と価格を詰め、財務部門が予算と支払いを管理するという分業が前提になっている。しかし供給が限られた部品を大量に押さえる局面では、「いつ、どの資金で、どれだけ確約できるか」がそのまま交渉力になる。資産の耐用年数と借入期間をどう合わせるか、顧客契約をどう担保にするかといった設計も、調達と財務が同じテーブルにつかなければ組めない。
「日本の事業会社は、設備投資を自己資金の範囲で考える癖が強い。それ自体は健全ですが、データセンターや電力のように規模が勝敗を分ける分野では、プロジェクトファイナンスやアセットファイナンスを使いこなせるかどうかで、打てる手の大きさが変わります。CFOが調達戦略の段階から関わるべきでしょう」(同)
もちろん、レバレッジは万能ではない。スペースXの決断が吉と出るかは、AI部門の収入が借入の返済を上回るペースで伸びるかにかかっている。今後は、第3四半期決算で示される設備投資とAI売上高の推移、そして400億ドルの最終的な金利と条件が、判断の材料になる。
「株か、借金か」という問いの答えは、結局のところ、その資金で買うものがどれだけ確かに稼ぐかで決まる。自社の強みを広げようとするどの企業にとっても、同じ問いは避けて通れない。
(文=BUSINESS JOURNAL編集部、協力=田辺晃成/経営コンサルタント)
【主な参照データ・出典】
SpaceX seeks $40 billion in debt financing for Nvidia AI chips(Yahoo Finance / Quartz、2026年10月7日)
SpaceX seeks $40 billion in debt led by Apollo…, FT says(investingLive)
SpaceX Wants to Borrow $40 Billion to Buy Nvidia Chips(24/7 Wall St.)
SpaceX’s $40 billion Nvidia chip loan(CTOL Digital、10-Q等を引用)
SpaceX reportedly seeks $40 billion in debt(Crypto Briefing)
NVIDIA Partners With Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs and KKR(NVIDIA、2026年8月10日)

RANKING
RELATED POSTS

ニューアングル