2026.10.19 06:00
 2026.10.18 19:29
●この記事のポイント
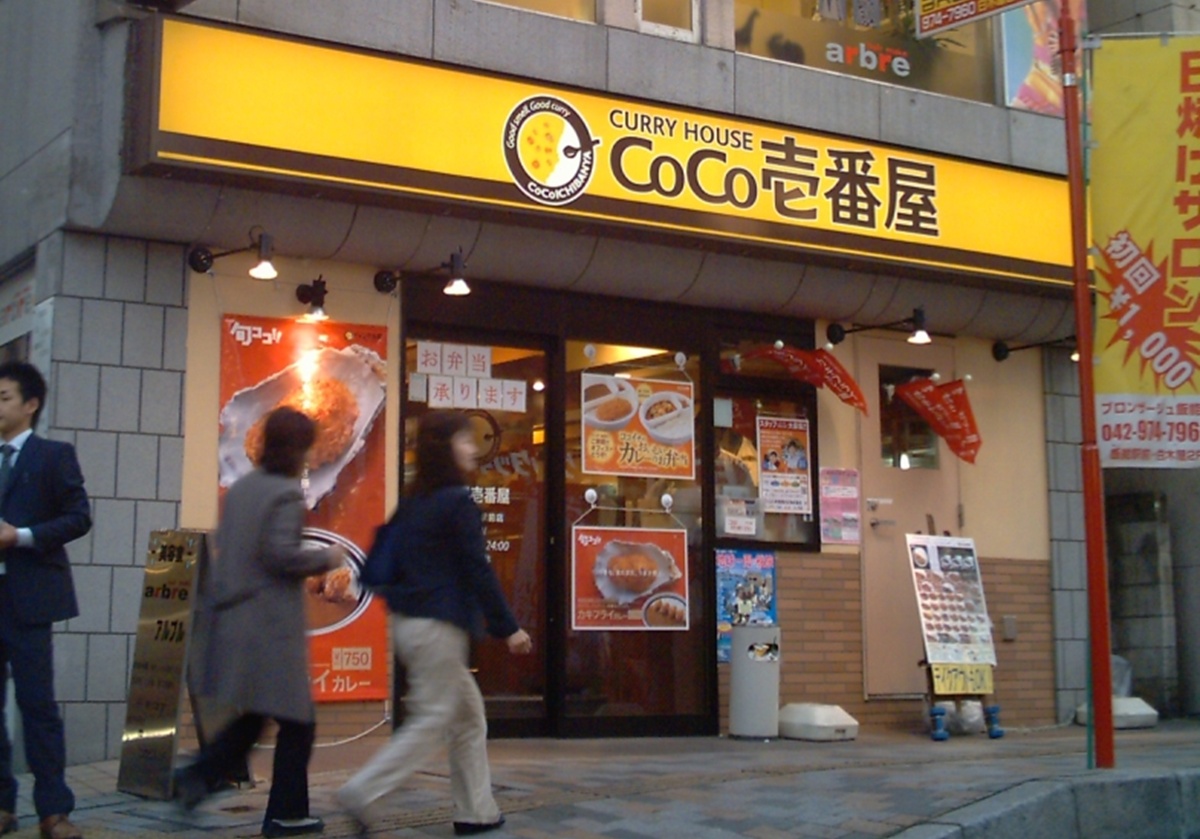
壱番屋(CoCo壱番屋)の2027年2月期中間決算は、売上高が10.0%増えた一方で純利益は20.9%減った。客単価は2.5%上がったが、客数は横ばいだった。鳥貴族、日本マクドナルド、サイゼリヤの最新決算と比べ、価格の組み方とコスト構造の違いから、インフレ期に外食の利益が分かれる理由を読み解く。
カレーハウスCoCo壱番屋を展開する壱番屋が10月5日に発表した2027年2月期中間期(2026年3〜8月)の決算は、売上高352億円と前年同期比10.0%増えた。ところが営業利益は20億9100万円で17.2%減、親会社株主に帰属する中間純利益は10億9500万円で20.9%減だった。
国内CoCo壱番屋の既存店売上高は2.4%増。分解すると、客数は前年並み(0.0%)で、客単価が2.5%増えている。伸びのほぼ全部が単価によるものだ。会社は減益の理由に、米をはじめとする食材仕入価格の上昇と物流費などの増加を挙げている。
単価は上がったのに、利益は削られた。これは壱番屋だけの話ではない。焼鳥チェーン「鳥貴族」を運営するエターナルホスピタリティグループの2026年7月期は、国内鳥貴族の直営既存店で客数3.8%増、客単価2.8%増と、数字だけ見れば申し分ない。それでも連結営業利益は10.4%減、純利益は23.4%減だった。
反対側には、2026年12月期中間期(1〜6月)の営業利益が15.2%増えた日本マクドナルドホールディングスと、「メニュー価格維持」の方針を続けながら2026年8月期に売上高が初めて3000億円を超えたサイゼリヤがいる。
差を生んだのは値上げの上手い下手だけなのか。本稿では各社が開示した決算資料の数字をもとに、業態、価格の組み方、コスト構造の違いから、利益の出方が分かれた理由を整理する。
●目次
- まず前提をそろえる:4社は同じ土俵にいない
- 「値上げの質」:同じ単価アップでも中身が違う
- サイゼリヤの「値上げしない」を支えているもの
- ココイチの減益は「つまずいた」のか、「切り替えの途中」なのか
- 「単価を上げれば利益が出る」とは限らない
まず前提をそろえる:4社は同じ土俵にいない
業態の違う会社を勝ち負けで並べるのは乱暴だ。客がいつ、何のために来るのか。価格をどう組んでいるのか。コストがどこで膨らむのか。比べる前に、この3点を揃えておく。
●企業名
①主な利用場面
②価格の組み方
③コスト構造の特徴
●壱番屋(CoCo壱番屋)
①昼・夕の食事、一人客が多い
②ベース+トッピングの加算型
③国内1205店のうち直営は120店。約9割がFC
●鳥貴族
①夜の飲食・滞在型
②全品均一価格
③国内695店のうち直営424店、内装・建築費の上昇を会社自身が課題に挙げる
●日本マクドナルド
①朝から夜まで全時間帯
②手頃な商品と高単価商品の併存
③全店売上は半期で4643億円。規模の経済が効く
●サイゼリヤ
①昼・夕食、軽い飲酒
②低価格の据え置き
③国内5工場と豪州の生産拠点を持つ製造直販型
直近の業績を並べると、次のようになる(決算期が異なるため、対象期間も併記する)。
●企業(対象期間)
①売上高
②営業利益
③純利益
④営業利益率
⑤既存店の客数/客単価
●壱番屋(27年2月期中間、26年3〜8月)
①352億円(+10.0%)
②20.9億円(△17.2%)
③11.0億円(△20.9%)
④5.9%
⑤0.0%/+2.5%
●エターナルホスピタリティG(26年7月期)
①513億円(+10.6%)
②28.0億円(△10.4%)
③13.2億円(△23.4%)
④5.5%
⑤+3.8%/+2.8%(鳥貴族直営)
●日本マクドナルドHD(26年12月期中間、26年1〜6月)
①2041億円(+0.4%)
②302億円(+15.2%)
③197億円(+17.0%)
④14.8%
⑤既存店売上高+5.9%
●サイゼリヤ(26年8月期)
①3015億円(+17.4%)
②164億円(+5.9%)
③110億円(△1.1%)
④5.4%
⑤+9.2%/+1.5%(国内8月)
出所:各社決算短信・決算説明資料・月次情報。営業利益率は公表値から編集部計算。
意外に思えるかもしれないが、営業利益率で見ると壱番屋、鳥貴族、サイゼリヤの3社は5%台でほぼ横並びだ。頭ひとつ抜けているのはマクドナルドだけである。「勝ち組・負け組」という分け方は、この時点で少し危うくなる。
「値上げの質」:同じ単価アップでも中身が違う
ココイチ:単価を押し上げたのは「限定」
壱番屋の客単価2.5%増について、会社はコラボ企画による押し上げと、比較的単価の高い期間限定メニューの効果を挙げている。送り出した施策が単価を支えた形だ。
気になるのは客数の動きだ。第1四半期(3〜5月)は0.5%増だったが、第2四半期(6〜8月)は0.5%減に転じた。国内既存店売上高も会社の計画値(中間期2.9%増)に対して実績は2.4%増で、第2四半期だけなら0.9ポイント下回った。
トッピングを重ねる加算型の価格は、好きなように組める楽しさがある。その代わり、注文のたびに「いくらになるか」を足し算してしまう。
「加算型は物価が落ち着いているときには強い仕組みです。ただ値上げが続くと、客はトッピングを1品減らすといった形で自分で予算を調整します。そうすると、客単価は数字ほど伸びず、来店頻度のほうに影響が出やすい。客数と単価を分けて追う必要があります」(外食産業コンサルタント・杉田誠氏)
鳥貴族:客は来たが減益
鳥貴族は2025年5月に価格改定したが、会社は「ご利用状況への大きな影響は見られず」と説明している。全品均一価格だと、客は頭の中で会計を計算しやすい。値上げ幅も「1品あたりいくら」で一度に納得できる。客数3.8%増という数字は、その強さを示している。
ただし、利益は減った。会社は原材料、エネルギー、人件費に加え、店舗の内装・建築費の上昇を収益の下押し要因に挙げる。年間で純増34店と出店を続けるなかで、新店をつくるコストそのものが重くなっている。客が納得する価格設計ができても、それだけでは利益は守れない。この点は押さえておきたい。
マクドナルド:単価を上げつつ、「手頃感」も残す
日本マクドナルドは2026年2月にも価格改定を実施した。その一方で「トクニナルド」キャンペーンを展開し、「お手頃感のあるメニュー」を続ける方針を示している。月次では、2026年1〜9月の既存店客単価は毎月プラス(+1.1〜+6.5%)だった。既存店客数が前年を割り込んだのは3月と6月だけだ。
コ スト面も見ておく。中間期の直営店では、材料費率が0.9ポイント上がっている。それを労務費率の1.1ポイント低下で相殺した。単価を上げる導線と、安く済ませる導線を両方残している。そこへ店舗運営の効率化を重ねた結果が、営業利益率の差になって表れている。
サイゼリヤの「値上げしない」を支えているもの
サイゼリヤは決算短信で、原材料やエネルギーのコストが上昇するなかでも「メニュー価格維持」を方針としてきたと説明している。他社が値上げを重ねるほど、据え置きの割安感は目立つ。国内既存店の客数は8月が前年同月比9.2%増、9月も同8.6%増だった。
ただ、この戦略は「コストが増えない」から成り立っているわけではない。決算説明資料によると、国内の原価要因は前期比で44.7億円の利益押し下げだった。内訳は為替31.7億円、ハンバーグやチキンなどの仕入単価18.7億円、物流費6.2億円。単体の売上原価率は48.3%と、2.4ポイント悪化している。
それでも国内の営業利益は60億円と、19.4%増えた。客数が増えれば、家賃や設備といった固定費を1人あたりで薄められる。仕入れや生産の規模も大きくなる。国内5工場への設備投資や、センター機能による店舗作業の削減といった取り組みも、その後押しをしている。
もう一つ、見落とせない数字がある。連結営業利益164億円のうち、約6割にあたる97億円は中国などのアジア事業が稼いでいる。国内単体の営業利益率は3.0%にとどまる。「値上げしない」を国内単独の利益だけで支えているわけではない、と読むのが自然だろう。
「サイゼリヤの強みは価格そのものよりも、製造から物流、店舗作業までを自社で設計できる点にあります。一方で、為替の影響を直接受ける構造でもある。円安が長引けば、据え置きを続けられるかどうかは常に問われます」(同)
実際、同社は今後の価格改定を「状況に応じて」行うとも記している。据え置きは絶対的な公約ではなく、効率化で吸収できる範囲で続ける判断だと受け取るのが妥当だ。
壱番屋と比べると、違いは利益の压迫要因をどこで吸収できるかにある。壱番屋も米などの食材価格と物流費の上昇を減益の理由に挙げる。ただし既存店の客数が横ばいで、固定費を薄める「量」の効果が働きにくかった。
ココイチの減益は「つまずいた」のか、「切り替えの途中」なのか
壱番屋は通期予想を変えていない。売上高726億円(前期比10.8%増)、営業利益50億円(同6.0%増)の計画だ。ただし上期の営業利益は20.9億円にとどまった。達成には、下期だけで約29億円を稼ぐ必要がある。前期の下期実績(約22億円、筆者計算)と比べると3割近い増益で、低いハードルとは言いにくい。
ただ、この減益をブランドの衰えとみるのは早計だ。国内CoCo壱番屋1205店のうち直営は120店。約9割をFCが担う以上、人件費や光熱費の上昇を加盟店側に押しつけるわけにはいかない。客単価を上げて加盟店の採算を守ることは、本部にとって避けられない選択だったともいえる。
成長の軸も増えてきている。海外のCoCo壱番屋は220店で、店舗売上高は103.6億円(前年同期比14.6%増)。3月には米大リーグ・パドレスの本拠地球場内にも出店した。もつ鍋やつけ麺などの国内子会社事業も、店舗売上高は62.8%増えている。
「ココイチは、さっと済ませる日常食から、自分好みに仕立てるちょっとした贅沢へと、位置づけが移っているように見えます。その場合、問われるのは値段に見合う体験をつくれるかどうか。今回のコラボや限定メニューは、その試行とも読めます」(同)
今後注目したいのは、月次の既存店客数がプラスに戻るかどうかだ。単価で稼ぐ構図が、客の支持を保ったまま続けられるか。その答えは下期の数字に表れるはずだ。
「単価を上げれば利益が出る」とは限らない
4社の数字から引き出せる教訓は、大きく3つある。
1つ目は、客数や客単価といった需要側の指標と、利益は別物だということだ。鳥貴族は客数も単価も伸ばしたのに減益だった。値上げが受け入れられても、出店費や人件費がそれ以上に膨らめば利益は残らない。
2つ目は、値上げの「見せ方」が客の行動を左右すること。均一価格や「手頃な入り口」を残す設計は、客に合計額を意識させにくい。加算型はその逆で、値上げ局面では客数の動きをより注意深く見る必要がある。
3つ目は、コスト高を吸収する場所がどこにあるかだ。マクドナルドは規模と店舗運営の効率で、サイゼリヤは自社の生産・物流と客数の増加で吸収している。ただしサイゼリヤの場合、国内の利益率は薄く、アジア事業の稼ぎが全体を支えている。どのモデルにも、それぞれの弱点はある。
外食に限らず、値上げを検討している企業は多いはずだ。そのときに問うべきなのは、「いくら上げるか」よりも「自社の利益はどのコストに左右され、どこで吸収できるのか」だろう。今回の4社の決算は、その問いを考えるための具体的な材料になる。
(文=BUSINESS JOURNAL編集部、協力=杉田誠/外食産業コンサルタント)
【主な参照データ・出典】
壱番屋「2027年2月期 第2四半期(中間期)決算短信」(2026年10月5日)
エターナルホスピタリティグループ「2026年7月期 決算短信」(2026年9月11日)
日本マクドナルドホールディングス「2026年12月期 第2四半期(中間期)決算短信」
日本マクドナルドホールディングス「IRセールスリポート(月次)」
サイゼリヤ「2026年8月期 決算短信」(2026年10月14日)
サイゼリヤ「2026年8月期 決算説明会資料」

RANKING
RELATED POSTS


ニューアングル