2026.10.24 05:55
 2026.10.23 23:18
●この記事のポイント
老化を疾患と認める規制が定まらないなか、ロンジェビティ投資はAI創薬や細胞医薬の製造基盤、既存疾患を入口にしたM&Aへと移っている。インシリコ・メディシンとリリー・武田の提携、ロシュの89bio買収などを例に投資のロジックを整理し、東証グロースの新基準も踏まえて、日本の創薬ベンチャーの出口戦略を考える。
老化を「病気」として扱うか否か。米FDA(アメリカ食品医薬品局)もWHO(世界保健機関)も、その答えをまだ出していない。一方で、規制が固まる前に資金を張る「前哨戦」の段階は、ひと通り終わったように見える。
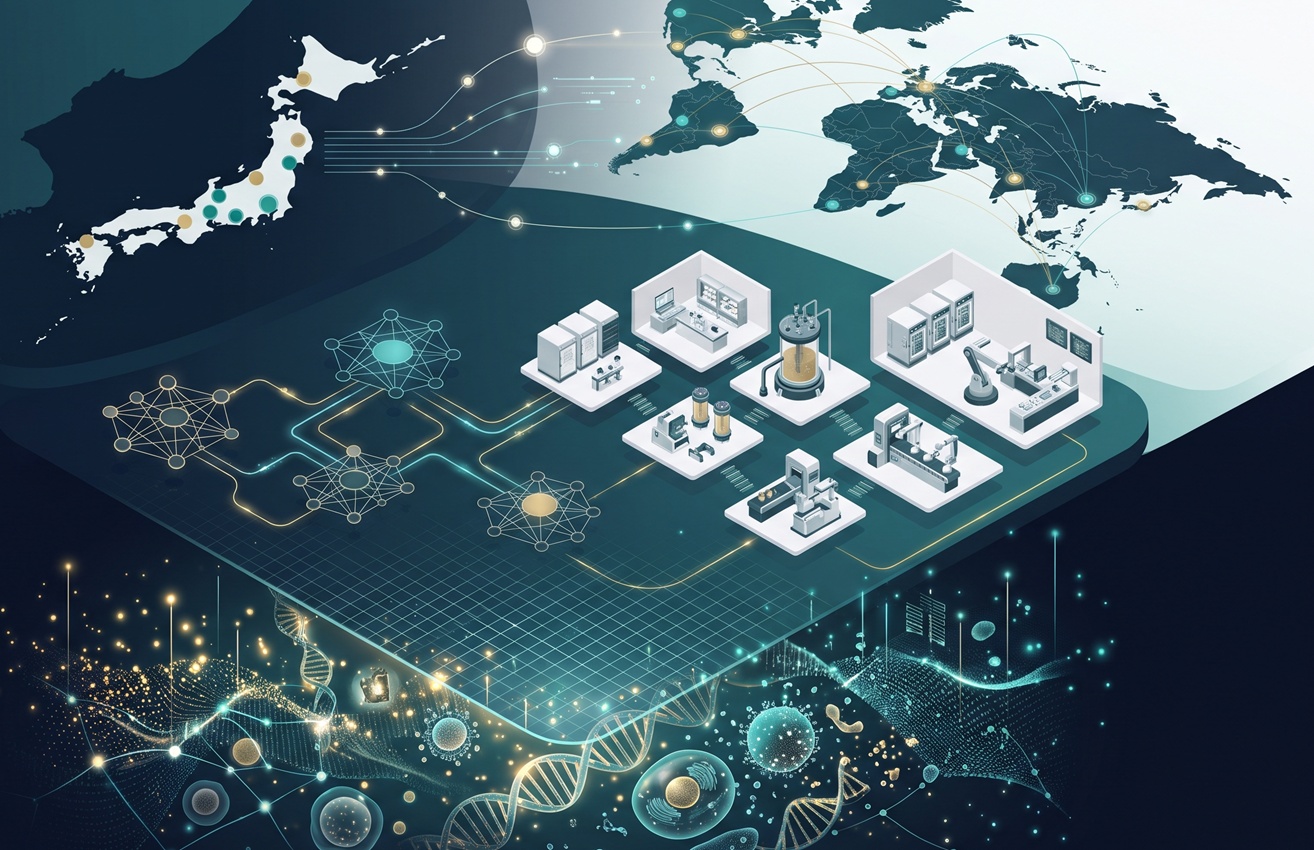
資金の行き先は変わりつつある。有望な抗老化ベンチャーに個別に出資する「点」の投資から、AI創薬プラットフォーム、細胞医薬の製造インフラ、国境をまたぐM&A(企業の合併・買収)といった「面」のエコシステムづくりへ。2025年末から2026年にかけての大型案件を並べると、その傾向はかなりはっきりしている。
本稿では、巨大VC(ベンチャーキャピタル)やメガファーマが次に資金を注ぐ「第2フェーズ」の投資ロジックを、公開データを中心に整理する。そのうえで、アカデミアの層が厚い日本の企業・投資家が、どんな出口(Exit)戦略を描けば世界市場で戦えるのかを考えたい。
●目次
- 巨額投資の「第2フェーズ」——「1つの薬」から「AI×プラットフォーム」へ
- メガファーマの動向——「自社R&D」から「M&A・ライセンスイン」へ
- 「日本の強み」と「グローバルギャップ」——なぜ日本の技術は世界で買われにくいのか
- 機関投資家・CVCが見極めるべき「3つの目利きポイント」
- 「科学の発見」を「産業」に変える日本の勝ち筋
巨額投資の「第2フェーズ」——「1つの薬」から「AI×プラットフォーム」へ
AI創薬:「時間を短くする仕組み」に値がつく
象徴的なのが、生成AIを使う創薬企業Insilico Medicine(インシリコ・メディシン)だ。2025年12月30日に香港証券取引所メインボードへ上場し、約22.8億香港ドル(約2.9億ドル)を調達した。
同社の説明では、従来は2.5〜4年かかる前臨床候補(PCC)の選定を、平均12〜18カ月で終えているという。PCC指名はこれまで31件。財務的に大きいのは、この「速さ」そのものが課金対象になっている点だ。2026年3月には米イーライリリーとの提携を発表した。一時金1億、1500万ドル、マイルストーンを含めれば最大27.5億ドルという契約だ。7月には武田薬品工業とも最大6億ドル規模の提携を結んでいる。化合物1つを売るのではない。探索の「工程」ごと、メガファーマに貸し出している。
とはいえ、リスクが消えたわけではない。短くなったのはあくまで臨床に入る前の工程だ。同社の特発性肺線維症(IPF)治療薬候補「レントセルチブ」は、第2a相の結果が『Nature Medicine』に掲載された。2026年7月には中国で第3相(320例、52週)を開始した。ただ、終了予定は2029年だ。臨床の時間軸は、AIを使ってもそれほど縮まっていない。
「AIで前半が2年縮むと、VCから見ればファンドの寿命の中でもう一度勝負できる。ただ、本当の審判は第3相です。後期臨床で結果が出るまでは、『速い』と『当たる』は分けて評価しています」(金融アナリスト・川﨑一幸氏)
細胞・遺伝子治療の「造る力」
もう一つの資金の受け皿が、製造だ。細胞医薬は、研究室で効いても量産でつまずく。手作業中心の培養は、品質のばらつきと人件費が鉱るからだ。米Cellares(セラレス)は2026年1月、ブラックロックなどが主導するシリーズDで2億5700万ドルを調達した。累計調達額は6億1200万ドルになる。製造と品質試験を自動化した工場網をつくる構想で、効率は従来の最大10倍と自社では説明している。
米国では2025年12月、「懸念される外国」のバイオ企業からの調達を制限するBIOSECURE法が成立した。受託製造(CDMO)の調達先を見直す動きも重なり、この分野はB2Bのインフラ投資として見られ始めている。ただし、市場規模の推計には幅がある。細胞・遺伝子治療CDMOの2026年の規模は、調査会社により約43億ドルから約103億ドルまで開きがある。「成長市場」という言葉だけで納得するのは、まだ早い。
メガファーマの動向——「自社R&D」から「M&A・ライセンスイン」へ
特許の崖が買収を急がせる
大手製薬が外から買う理由は、まず特許切れにある。2025〜2030年に独占販売期間を失う大型薬の売上は、推計によって年間2300億〜4000億ドルに上る。メルクの「キイトルーダ」、ブリストル・マイヤーズ スクイブの「エリキュース」「オプジーボ」などが代表例だ。
穴を埋める動きはすでに数字に出ている。米BioSpace(バイオ・スペース)の集計では、イーライリリーは2026年6月上旬までに10件、計252.7億ドルの買収を発表した。これは売上上位12社の買収総額の半分を超える。
「老化」ではなく「既存疾患」で買う
注目したいのは、何を買っているかだ。FDAが老化を疾患と認めていない以上、「抗老化薬」の看板で承認を取る道筋は見えない。そこで大手は、加齢と関係が深いが、すでに承認ルートが確立した疾患のパイプラインを買う。
典型が代謝機能障害関連脂肪肝炎(MASH、旧称NASH)だ。ロシュは2025年9月、第3相段階の薬を持つ米89bioを最大約35億ドルで買収すると発表した。ノボノルディスクも同年10月、米Akero Therapeutics(アケロ・セラピューティクス)を最大約52億ドルで買収すると発表し、12月に完了している。前章で触れたIPFも、加齢とともに増える線維化疾患だ。
適応はあくまで既存疾患。ただ、作用機序の先には加齢の生物学がある。承認を取る道と、将来の応用の余地を一つの資産で両方押さえる。これが「デュアルトラック」の考え方である。
「社内で老化を正面から議論することはほとんどありません。評価の軸は、既存の適応で第3相を勝ち切れるかどうか。そのうえで、適応拡大の余地がどれだけあるかを見ます」(外資系製薬企業の事業開発担当者)
もう一つ見逃せないのが、条件付き対価(CVR)の使い方だ。アケロの買収では、肝硬変を伴うMASHでの米国承認を2031年6月末までに得た場合、1株6ドルが追加で支払われる。規制リスクを売り手と買い手で分け合う設計で、これは今後の標準になりそうだ。
「日本の強み」と「グローバルギャップ」——なぜ日本の技術は世界で買われにくいのか
基礎研究は、実用化の入り口まで来ている
iPS細胞、大隅良典氏が2016年にノーベル賞を受けたオートファジー、老化細胞の研究。加齢生物学につながる基礎研究で、日本は世界の先頭集団にいる。
その成果は実用化にも届き始めた。2026年3月、住友ファーマのiPS細胞由来ドパミン神経前駆細胞(パーキンソン病向け)と、クオリプスのiPS細胞由来心筋細胞シート(重症心不全向け)が、いずれも条件及び期限付承認を取得した。大学発ベンチャーの数も、経済産業省の調査で2025年10月時点6220社と過去最高だ。
「小粒IPO」が臨床の資金を細らせる
問題はその先にある。産業革新投資機構(JIC)傘下のINCJが2023年に厚生労働省の検討会で示した資料がある。それによると、国内で上場する創薬スタートアップ39社の時価総額は、中央値で約108億円だった。数百億円単位が必要な後期臨床を、この規模では市場から賄いにくい。同資料は、上場後に投資する機関投資家が少ないことも課題に挙げている。
そこに加わるのが、東証のルール変更だ。グロース市場の上場維持基準は、「上場10年経過後に時価総額40億円以上」から「5年経過後に100億円以上」に引き上げられる。2030年3月1日以後に来る事業年度末からの適用だ。臨床の結果が出る前に上場し、その後も低い時価総額のままという道を選ぶと、これまで以上に苦しくなる。
「研究の質で海外に負けているとは思いません。ただ、最初の資金調達を国内だけで組むと、後から海外の投資家を入れるのが難しくなる。特許やデータの扱いを海外の基準で整えておくことが、結果的に企業価値を左右します」(川﨑氏)
処方箋は「設立時からグローバル」
政策も動いている。日本医療研究開発機構(AMED)の「創薬ベンチャーエコシステム強化事業」は、認定VCが経費の3分の1以上を出資する創薬ベンチャーの実用化開発に補助する仕組みだ。支援先からは2026年3月に初の上場企業も出た。
カギになるのは、設立時の設計だ。米欧のVCを初期から引き込む。米FDAへの治験届(IND)を視野に開発計画を立てる。そして、東証へのIPOだけでなく、メガファーマへの事業売却やライセンスアウトも出口の選択肢に入れておく。インシリコと武田薬品の提携が示すように、日本の大手製薬自身が海外のプラットフォームに資金を払う時代だ。国内のシーズが「買われる形」をとっているかどうかが、問われている。
機関投資家・CVCが見極めるべき「3つの目利きポイント」
ロンジェビティ関連のディープテックに出資するとき、最低限確かめたい点を三つに絞る。
1.「ヘルスケア商品」と「医薬品」を分けて見る
「老化」をうたう事業には、サプリメントから臨床段階の医薬品までが混在している。見るべきは、特許の及ぶ範囲と、ヒトでのデータの歩みだ。第1相・第2相で何を主要評価項目に置き、それを達成したのか。老化細胞除去薬でも、第2相で意味のある改善を示しながら、次の試験で主要評価項目を達成できなかった例がある。「有望なシグナル」と「承認できるデータ」は別物と考えたほうがいい。
2.キャッシュが入るまでの時間を設計しているか
創薬は10年単位の事業だ。臨床試験の受託、検査、データ基盤など、数年で収益を生む事業を並行させているか。インシリコのように、提携の一時金やマイルストーンで研究費を回す形もある。ただし「最大〇億ドル」の大半は、開発が進んだ場合にしか支払われない。評価は一時金を軸にすべきだ。
3.規制戦略を語れるか
米FDA、欧州医薬品庁(EMA)、日本の医薬品医療機器総合機構(PMDA)。どの当局で、どの適応を最初に取りに行くか。日本には再生医療等製品の条件及び期限付承認があり、早期の実用化では強みになりうる。一方で、そのデータが米国でも通用するかは、別に詰める必要がある。
「経営陣に、最初の承認をどこで取るかを尋ねてみてください。そこが曖昧な会社は、開発計画のどこかに無理があることが多い」(同)
「科学の発見」を「産業」に変える日本の勝ち筋
ここまでの事例を並べると、動いている金額の大きさより、取引の「型」が目につく。探索の工程を貸し出すプラットフォーム提携。製造を自動化するインフラへの投資。既存疾患を入口にし、CVRで規制リスクを分け合う買収。どれも、「老化」を正面から割り切らずに投資を成り立たせる仕組みだ。
規制の答えが出るまで、産業は待ってはいない。加齢と関わる疾患で実績を積み、製造とデータの基盤を先に押さえた企業が、規制が動いたときに最も有利な位置に立つ。筆者はこう見ている。
日本には、iPS細胞製品の承認という実績も、厚い基礎研究もある。足りないのは、それを世界の買い手が評価できる形に整える工程だ。研究助成で終わらせるのか。設立時から海外の資金と規制を織り込み、M&Aも含めた出口を描くのか。その選択は、大学、VC、事業会社のそれぞれに委ねられている。
(文=BUSINESS JOURNAL編集部、協力=川﨑一幸/金融アナリスト)
【主な参照データ・出典】
Insilico Medicine 香港上場(pharmaphorum、2025年12月31日)
レントセルチブ第3相開始(Insilico、2026年7月7日)
Insilicoとリリーの提携(Insilico、2026年3月29日)
Insilicoと武田薬品の提携(Insilico、2026年7月2日)
CellaresシリーズD(BioPharm International、2026年1月)
BIOSECURE法の成立(Baker McKenzie、2026年1月)
特許の崖 2025〜2030年(IP CloseUp、2026年9月1日)
UBX1325第2b相の結果(Longevity.Technology)
令和7年度大学発ベンチャー実態等調査(経済産業省、2026年6月12日)
日本の創薬スタートアップ・エコシステムの現状と課題(INCJ、厚生労働省検討会資料、2023年1月)

RANKING
RELATED POSTS
ニューアングル