2026.09.19 06:00
 2026.09.19 15:33
●この記事のポイント
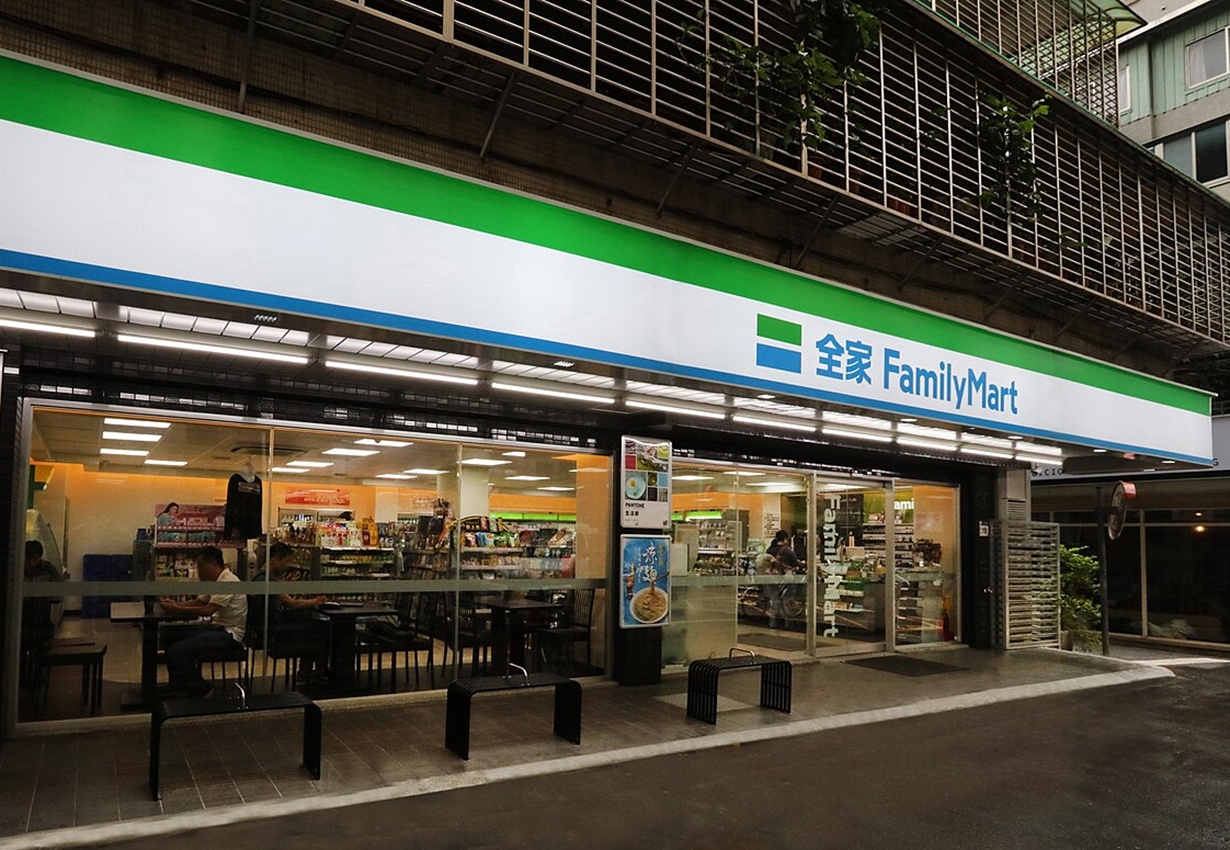
ファミリーマートが2026年8月、ベトナム・ハノイに初出店。2031年度までに300店舗体制を目指すと発表した。人口1億360万人、中間層が全世帯の6割に達する見通しの同国で、先行のサークルKや韓国GS25(全土400店)、追撃のセブン-イレブンとの北部争奪戦が激化している。
ファミリーマートが8月、ベトナムの首都ハノイに初めて出店した。9月19日には市内中心部のヴィンホームズ・ロイヤルシティでグランドオープンセレモニーを開き、2031年度をめどにハノイ市内で300店舗体制を目指す方針を明らかにしている。国内市場では人口減少やオーナー不足、24時間営業を巡る軋轢に頭を悩ませる日系コンビニ各社にとって、海外での再拡大はもはや避けて通れない経営課題だ。
ただ、気になる点がある。なぜ先行して足場を築いてきた南部の経済都市ホーチミンではなく、いま「北部・ハノイ」なのか。すでに現地に根を張るサークルKやセブン-イレブン、猛烈な勢いで店舗網を広げる韓国系GS25との攻防、そして他のアジア新興国への波及可能性を含め、ベトナム市場特有の”勝ちパターン”を読み解いていきたい。
●目次
- なぜ今「ハノイ」なのか…ホーチミン飽和と”南北の壁”を突く
- 競合もハノイへ参入するのか…セブン・韓国勢・ローカルとの激突
- ベトナム以外への再進出・横展開はあるのか
- ベトナム特有の戦略は“温かい中食”と“第三の居場所”
- ファミマの「ハノイ300店」に勝算はあるか
なぜ今「ハノイ」なのか…ホーチミン飽和と”南北の壁”を突く
ファミリーマートのベトナム進出は2009年12月、ホーチミン市の1号店にさかのぼる。日系コンビニとして最も早くこの国に足を踏み入れたにもかかわらず、その後の道のりは平坦ではなかった。2016年には現地の複合企業VIDグループと合弁体制を組み、商習慣やサプライチェーンの知見を取り込みながら店舗網を広げ、2026年7月末時点でベトナム全土の店舗数は約200店に達している。
その主戦場は一貫してホーチミン市を中心とする南部だった。経済規模と人口集積で南部が先行していた以上、当然の選択ではある。だが裏を返せば、ホーチミンはすでにサークルK、GS25、地場最大手のウィンマート+(WinMart+)などがひしめく激戦区であり、好立地の奪い合いと賃料上昇でレッドオーシャン化が進む。業界関係者の間では「ホーチミン中心部の一等地はほぼ出尽くした」という声も珍しくない。
一方のハノイは、外資系コンビニの参入がこれまで限定的だった。サークルKこそ早くから旧市街を中心に店舗を構えていたものの、セブン-イレブンの北部初出店は2025年6月、GS25の本格進出も同年3月と、いずれもごく最近の動きにすぎない。個人商店、いわゆる「パパママショップ」や伝統市場への依存度が南部よりなお高く残っており、近代小売(モダントレード)への置き換えがまさに進行中の、伸びしろの大きい市場と位置づけられる。
背景には人口動態の後押しもある。ベトナムの人口は2026年1月時点で約1億360万人とASEAN域内3位の規模を持ち、年齢の中央値は32歳前後という若さを保つ。中間層(いわゆるABCD所得階層)は2024年時点で全世帯の56%を占め、2030年には60%超に達する見通しだ。ハノイ近郊には日系・韓国系メーカーの製造拠点が集積し、若年層・ファミリー層を中心に可処分所得が着実に積み上がっている。「安さより手軽さと快適さ」を求める消費行動へのシフトが、まさにいま起きつつある局面といえる。
東南アジアの小売事情に詳しい流通コンサルタントの永田由紀氏は次のように指摘する。
「ホーチミンと違い、ハノイの生活者にとってコンビニという業態そのものへの理解はまだ発展途上です。裏を返せば、最初に『コンビニはこう使うもの』という体験を刷り込んだチェーンが、消費者の習慣そのものを握れる可能性がある。単なる先行者利益ではなく、いま入るからこその“習慣形成者利益”を狙いにいっているとみるべきでしょう」
競合もハノイへ参入するのか…セブン・韓国勢・ローカルとの激突
ファミリーマートが本格進出を決めた時点で、ハノイの競争環境はすでに様変わりしていた。米国系サークルKは早くから旧市街や観光エリアに店舗を構え、24時間営業と幅広いカード決済対応で先行者の地位を固めている。日系では2025年6月にセブン-イレブンが北部初出店を果たし、同年中に市内15店舗を目標に掲げた。南部ではすでに130店超の実績を持つセブンにとって、ハノイは北部制覇に向けた足がかりという位置づけだ。
もっとも勢いがあるのは韓国系GS25である。2025年3月、市中心部の複数地区で一斉に6店舗をオープンして北部へ参入すると、わずか1年でハノイ市内の店舗数を50店規模まで積み上げた。ベトナム全土でも2024年1月の245店から2025年12月には400店へと急拡大しており、出店スピードは他チェーンを圧倒する。オフィス街や大学周辺への出店を軸に会社員や学生といった若年層を狙い、オリジナルキャラクター「Moomoossi」などを使ってZ世代への訴求を強めているのが特徴だ。韓流コンテンツへの関心の高さが、そのままブランドへの好感度に転じている構図がうかがえる。
こうした激戦区に後発で切り込むファミリーマートの勝算はどこにあるのか。鍵を握るのが、5年で300店という目標に象徴される「集中出店(ドミナント出店)」戦略だ。1店舗単位で薄く広げるのではなく、一定エリアに一気に密度高く出店することで、店舗間の配送コストを圧縮し、弁当・惣菜といった中食のコールドチェーン(低温物流網)を早期に構築できる。現地調査会社によれば、ベトナム国内のコンビニ・ミニマート市場はすでに5000店を超え、ハノイ・ホーチミンの一等地は「出尽くしつつある」との指摘もある。単純な店舗数競争だけでなく、物流インフラという“見えない陣地”の奪い合いが次の焦点になりつつある。
ベトナム以外への再進出・横展開はあるのか
ファミリーマートの海外事業は、ここ数年「選択と集中」を経てきた。象徴的なのが2023年のタイ撤退だ。現地パートナーだった大手小売セントラルグループとのフランチャイズ契約が終了し、約30年続いたタイの「ファミマ」は店舗ブランドごと「トップスデイリー」に転換された。背景には、圧倒的な店舗網を持つセブン-イレブンとの競争激化や、投資に見合う収益性を確保できなかった事情があるとされる。中国事業でも合弁パートナーとの関係を巡る課題を抱えており、親会社である伊藤忠商事を含めたアジア戦略全体の立て直しが続いてきた。
そうした再編の末に、いま最も投資効率が高いと目されているのが、人口1億人超のベトナムというわけだ。とりわけハノイでの300店計画は、単発の店舗展開というより、南部で培った運営ノウハウを北部で再現し、「ベトナムモデル」として型化する試みとみることができる。中食開発力を軸にした商品戦略や、現地パートナーとの合弁運営体制がパッケージとして機能すれば、同様に人口動態が若いフィリピンやインドネシアなど周辺国への再アタックの土台になり得るとの見方もある。ただし、いずれの国も規制環境や物流インフラの事情が異なり、ベトナムでの成功がそのまま輸出できるとは限らない点には留意が必要だろう。
ベトナム特有の戦略は“温かい中食”と“第三の居場所”
ハノイ攻略のカギを握るのが、気候差への対応だ。年間を通じて高温多湿なホーチミンと異なり、ハノイには明確な四季があり、12月から2月にかけては気温が10度台まで下がる冬が存在する。この寒冷期には、おでんや中華まん、淹れたてコーヒーといった“温かい中食”への需要が急速に高まる。日本のコンビニが長年磨き上げてきた中食開発力は、まさにこの季節性への対応において強みを発揮しやすい分野だ。
もう一つの軸が、店舗を単なる「買い物の場」から「滞在できる場」へと再定義する動きである。エアコンの効いた店内でイートインスペースを充実させ、地元グルメのバインミーやベトナムコーヒーと、ファミリーマートの看板商品であるファミチキのような揚げ物を組み合わせることで、地元の食文化と日本発の商品開発力を融合させる。GS25がZ世代の“たまり場”としての機能を強めているように、ハノイの若年層にとってコンビニは単なる購買拠点ではなく、勉強や休憩、待ち合わせの場としての役割を帯び始めている。
「ベトナムで最終的に勝つのは、値段の安さでも品ぞろえの多さでもなく、“また来たくなる店内体験”を作れたチェーンです。GS25はキャラクターとイートインで若年層の心をつかみました。ファミリーマートが持つ中食開発力は本来強力な武器ですが、それをハノイの気候や食文化にどこまで丁寧にローカライズできるかが、300店計画の実現可能性を左右するでしょう」(同)
決済面のデジタル化も無視できない。ベトナムではQRコード決済やキャッシュレス化が急速に進んでおり、アプリ会員基盤と連動したポイント施策や、購買データを活用したリテールメディア(販促・広告事業)をどれだけ早く軌道に乗せられるかも、中長期の収益性を左右する要素になっていくだろう。
ファミマの「ハノイ300店」に勝算はあるか
国内市場の飽和という構造的な壁に直面する日系コンビニにとって、ハノイ攻略は単なる「海外店舗の足し算」ではない。タイ撤退という手痛い経験を経て、成長市場であるベトナムにリソースを集中させる、アジア戦略の練り直しそのものといえるだろう。
勝算を左右するのは、店舗数という単純な指標だけではない。先行するサークルK、勢いのあるGS25、そして北部制覇を急ぐセブン-イレブンという三つ巴の争いの中で、ハノイの食文化と気候に合わせた中食のローカライズをどこまで徹底できるか。そして急速に進む現地のデジタル決済・会員基盤とどう連動させ、単発の来店を継続的な利用習慣へと変えていけるか。300店という数字はあくまで通過点であり、その先にある「生活インフラとしての定着」を実現できるかどうかが、この賭けの本当の勝敗を分けることになりそうだ。
(文=BUSINESS JOURNAL編集部、協力=永田由紀/流通コンサルタント)
【主な参照データ・出典】
ファミリーマート、ハノイに本格進出 今年度中に約20店舗出店へ(VIETJO)
ファミマ/ベトナムのハノイ市内に初オープン(流通ニュース)
FamilyMart mở rộng tại Hà Nội với mục tiêu 300 cửa hàng trong 5 năm tới(Cafebiz)
ファミリーマート/ベトナムのVIDグループと店舗展開で合意(流通ニュース)
ハノイ市でセブン-イレブン開業、日系大手コンビニチェーンで初(ジェトロ)
韓国系コンビニGS25、ハノイ進出1年で50店舗に拡大(ポステ)
韓国系コンビニ「GS25」、400店舗達成(VIETJO)
ハノイのコンビニ事情【2026年最新】(VietVoice)
ベトナムのコンビニ市場最新動向と価格調査2026(social-zero)
ベトナム人口データ|1億人市場・中間層爆発(WealthAtlas)
ファミリーマート、タイから撤退 セブンイレブン1強の構図一段と(日本経済新聞)
タイ/ファミリーマートセントラルが事業継承で30年の歴史に幕(激流オンライン)

RANKING
ニューアングル