2026.09.19 05:55
 2026.09.18 18:37
●この記事のポイント
日産自動車が横浜本社ビルを970億円でセール・アンド・リースバック売却した事例を軸に、電通・エイベックス・JTBなど過去の本社売却との共通点を分析。東証のPBR改善要請、テレワーク実施率21.4%への低下、ZEB・CASBEE対応という3つの切り口から、令和の企業不動産(CRE)戦略の本質を解説する。
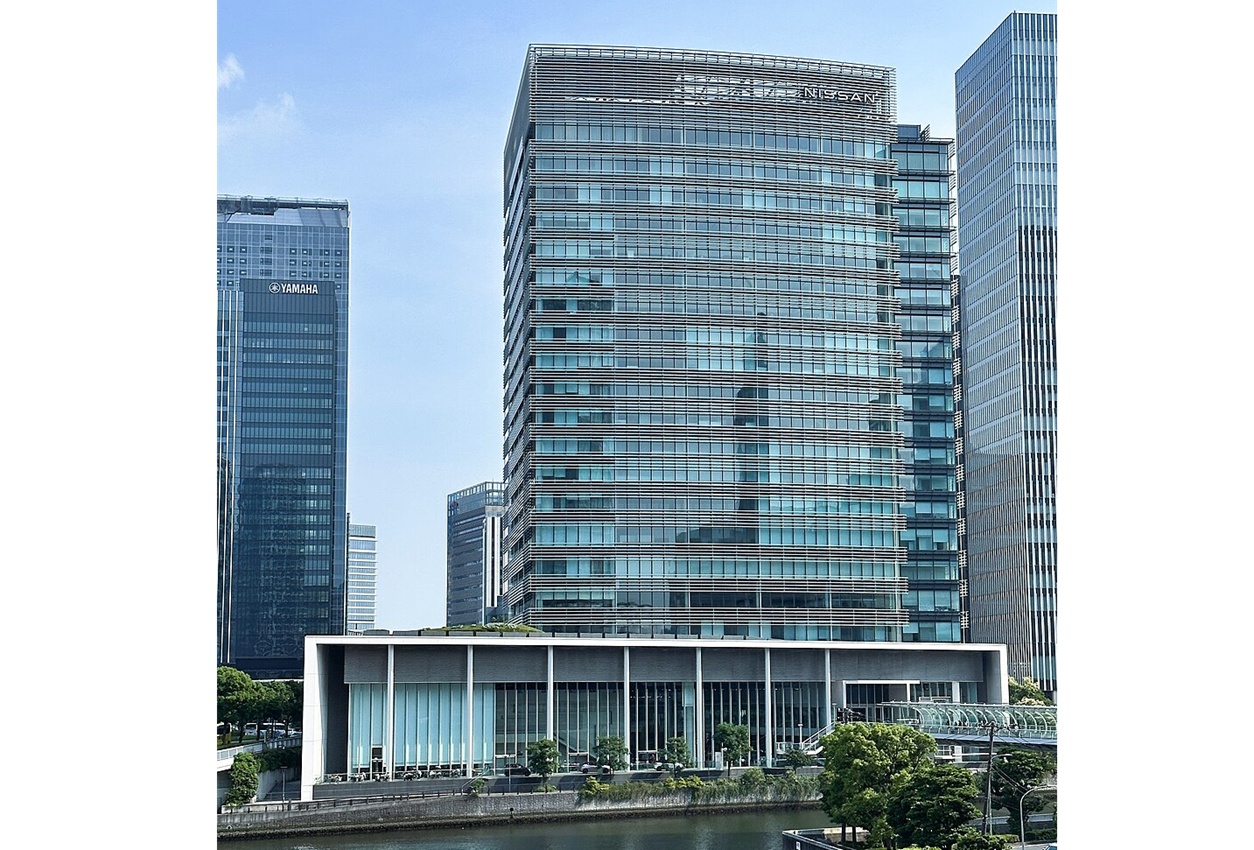
2025年11月、日産自動車が横浜市西区の「グローバル本社ビル」を約970億円で売却すると発表、同年12月に譲渡した。売却先は台湾系の自動車部品メーカーなどが出資するSPC(特別目的会社)で、日産は売却後もテナントとして本社機能を維持する、いわゆるセール・アンド・リースバックの形をとった。この取引で日産は約739億円の特別利益を計上し、経営再建計画「Re:Nissan」の実行を下支えする資金として位置づけている。中間決算では最終赤字2219億円という厳しい数字が並んだだけに、本社ビル売却は再建の本気度を示す材料としても受け止められた。
自社ビルを手放す動きは日産に限った話ではない。振り返れば2021年前後、電通グループは汐留の本社ビルを売却し譲渡益約890億円を計上、エイベックスも南青山の本社ビルをファンドに720億円で譲渡し(譲渡益290億円)、JTBも東京・天王洲の本社ビルや大阪の拠点を合わせて300億円規模で売却している。いずれもコロナ禍で急激に収益が悪化した企業が、手元資金の確保に動いた側面が大きい。それから数年、業種も経営状況もまったく異なる企業が、同じように自社ビルという「虎の子」の資産に手をつけ始めている。製造業から広告、旅行業まで対象が広がっている点を見ても、これが特定業界の一時的な資金繰り対応にとどまる話ではないことがうかがえる。
なぜ今、これほど多くの企業が本社ビルを手放すのか。「資金繰りが厳しいから」という説明だけでは、この動きの半分しか説明できない。むしろ注目すべきは、不動産を「持っているだけで価値が積み上がる固定資産」としてではなく、「経営課題を解決するために動かすレバー」として扱う発想が、業種を問わず経営の主流に入り込んできたことだ。これが、いま企業不動産(CRE:Corporate Real Estate)戦略と呼ばれる分野で起きている変化の実像である。
●目次
- 資本効率改善への圧力と、成長投資への資金シフト
- 出社率の頭打ちが突きつける「床面積の最適化」
- 老朽化ビルという「見えない経営リスク」
- 「コスト削減」で終わらせないための3つの条件
- 不動産を「固定資産」から「経営のレバー」へ
資本効率改善への圧力と、成長投資への資金シフト
CRE戦略の見直しを後押ししている一つ目の要因は、資本効率をめぐる圧力である。東京証券取引所は2023年3月、プライム市場・スタンダード市場の上場企業に対して「資本コストや株価を意識した経営の実現に向けた対応」を要請した。PBR(株価純資産倍率)が1倍を割り込む状態が続く企業に、ROEやROICの改善に向けた具体策の開示を求める内容で、以降、機関投資家からの視線は資本の使い方そのものに向くようになった。決算説明会で保有資産の稼働状況や含み損益について具体的な質問が飛ぶことも珍しくなくなり、経営陣にとって不動産は「持っていて当たり前」の資産ではなく、説明責任を伴う経営資源になりつつある。
自社ビルのような固定資産を大量に抱えたままだと、総資産に対する利益率は上がりにくい。ここでオフバランス化、つまり不動産を貸借対照表から切り離す手法が意味を持ってくる。日産のケースはまさにこの典型で、ビルという固定資産を売却して身軽になり、得られた資金と特別利益を、EVシフトや工場再編といった構造改革に振り向けるという構図だ。所有権を手放しても、賃貸借契約さえ結んでおけば本社機能そのものは失われない。「所有せずに使う」という判断が、資本効率と事業継続を両立させる手段として選ばれている。
CRE戦略に詳しい不動産ジャーナリストの秋田智樹氏は次のように指摘する。
「セール・アンド・リースバックは、短期的にはキャッシュと特別利益を生みますが、本質的な狙いは資産の入れ替えです。老朽化した本社ビルという“動かしにくい資産”を、EVや半導体、DXといった“動かせる投資”に変換しています。財務担当者からすると、減損リスクを抱えたままの不動産より、成長領域に回した資金のほうがよほど扱いやすいといえます」
ただし、この手法には副作用もある。売却時点ではまとまった資金と利益が入るが、その後は長期にわたって賃料という固定費を払い続けることになる。契約期間や賃料改定条件によっては、数十年単位で見たときに売却益を上回るコストを払うことも十分にありうる。目先のバランスシート改善だけを理由に安易に飛びつけば、後の世代の経営陣に重い固定費を残すことにもなりかねない。
出社率の頭打ちが突きつける「床面積の最適化」
二つ目の切り口は、働き方の変化とオフィス需要のミスマッチである。パーソル総合研究所が2026年8月に発表した調査では、テレワーク実施率は21.4%と、2022年をピークに緩やかな減少傾向が続いている一方、「原則出社」を掲げる企業の割合は2年連続で増加した。完全なテレワーク回帰でも完全な出社回帰でもない、中途半端な均衡状態が続いているのが実情に近い。ザイマックス総研の調査でも、首都圏で「完全出社」と回答した働き手の割合は5割弱にとどまっており、裏を返せば残り半数以上は週に何日かオフィスを空けている計算になる。全社員分の座席を維持する発想のままでは、この空き時間の分だけ賃料を無駄に払い続けることになる。
出社率が読みにくいということは、企業からすれば「全員分の固定席」を維持するコストの正当化が難しくなったということでもある。富士通は2020年に「Work Life Shift」を打ち出し、オフィス規模を段階的に半減させる方針を示した上で、その後も首都圏拠点の機能を見直し続けている。単なる床面積の削減にとどまらず、個人の作業スペースを減らす代わりに、部門を横断した会議や共創のためのスペースを手厚くするなど、オフィスの役割そのものを「作業場」から「人が集まる価値を生む場」へ再定義する動きが広がっている。
「面積を減らすこと自体が目的化すると失敗します。稼働率データを取って、どの時間帯にどの部署がどれだけ使っているかを可視化した上で、余った床をどう使うかを決める。単純な縮小ではなく、質の高い床にどれだけ資本を集中できるかが問われている段階に来ています」(同)
老朽化ビルという「見えない経営リスク」
三つ目は環境性能、いわゆる脱炭素・GX(グリーントランスフォーメーション)の観点である。築30年、40年を経た自社ビルは、断熱性能や空調効率の面で最新の賃貸ビルに見劣りすることが多い。自前でZEB(ネット・ゼロ・エネルギー・ビル)化や高い断熱改修を行おうとすれば、莫大な設備投資が必要になる上、工期中は業務への影響も避けられない。
一方、最新のZEB認証やCASBEEで高い評価を受けた賃貸ビルへ本社を移転すれば、大がかりな自社工事をせずに事業所からのCO2排出量(Scope1・2)を抑えられる。ESG投資を呼び込みたい企業にとって、これは無視できない選択肢になりつつある。老朽化した自社ビルを保有し続けることは、単なる維持コストの問題ではなく、気候関連の情報開示や投資家からの評価という文脈で、じわじわと経営リスクに転化していく性質を持っている。ビルの売却や移転は、その意味で守りの選択でもある。
「コスト削減」で終わらせないための3つの条件
もっとも、本社ビル売却がすべての企業にとって正解というわけではない。CRE戦略が単発の資産売却で終わらず、経営全体の課題解決につながるかどうかは、いくつかの条件に左右される。
一つは、不動産部門だけで意思決定を完結させないことだ。財務戦略を担うCFO、働き方や人員配置を担うCHRO、そして不動産管理の現場が同じテーブルで議論する体制がなければ、目先の売却益を確保して終わり、という結果になりやすい。二つ目は、セール・アンド・リースバックの裏側にある将来コストを冷静に見積もることである。売却時点の特別利益に気を取られず、その後何年、何十年にわたって支払う賃料の総額と、資産を持ち続けた場合のコストを比較した上で判断する必要がある。三つ目は、拠点ごとに「所有すべきか、利用すべきか」の線引きを持つことだ。研究開発拠点やセキュリティ要件の厳しい設備、企業のブランドやアイデンティティに直結する象徴的な拠点は所有を続ける価値があるかもしれないが、それ以外の一般的なオフィスまで一律に抱え込む必然性は薄れている。
不動産を「固定資産」から「経営のレバー」へ
自社ビルを長く持ち続ければ資産価値が積み上がる、という前提そのものが揺らいでいる。今後の企業の成長を左右するのは、資本効率、働き方、脱炭素というそれぞれ異なる経営課題に対して、保有する不動産をどれだけ柔軟に組み替えられるかという実行力だろう。
経営者や事業責任者がまず着手すべきは、派手な売却ニュースをつくることではなく、地味だが避けて通れない足元の棚卸しである。自社が抱える拠点の稼働率はどの程度か、環境性能はどの水準にあるか、資産としての価値は簿価と比べてどう動いているか。こうした基礎データを可視化しないまま不動産戦略を語っても、結局は流行に乗った資産売却で終わってしまう。日産をはじめとする一連の動きが投げかけているのは、「売るか売らないか」という二択ではなく、自社の不動産をどう経営の武器に変えるかという、もう一段深い問いである。
(文=BUSINESS JOURNAL編集部、協力=秋田智樹/不動産ジャーナリスト)
【主な参照データ・出典】
日産、横浜本社ビルを970億円で売却、中間決算は最終赤字2219億円 – Response.jp
資本コストや株価を意識した経営の実現に向けた対応 – 日本取引所グループ
「テレワークに関する調査(2026)」を発表 実施率は21.4% – パーソル総合研究所
RANKING
RELATED POSTS

ニューアングル