2026.11.17 06:00
 2026.11.16 20:01
●この記事のポイント
米Luxusのエルメス特化ファンドは、バーキンとケリー56個を売買し、15カ月で手数料控除後約24%(年率換算約19%)のリターンを上げた。同じ期間にエルメス株は33%超下落している。一方で、バーキン25の再販価格は定価の約2.6倍(2022年)から約1.7倍まで縮んだ。高い利回りを支える仕組みと限界、日本企業への示唆を解説する。
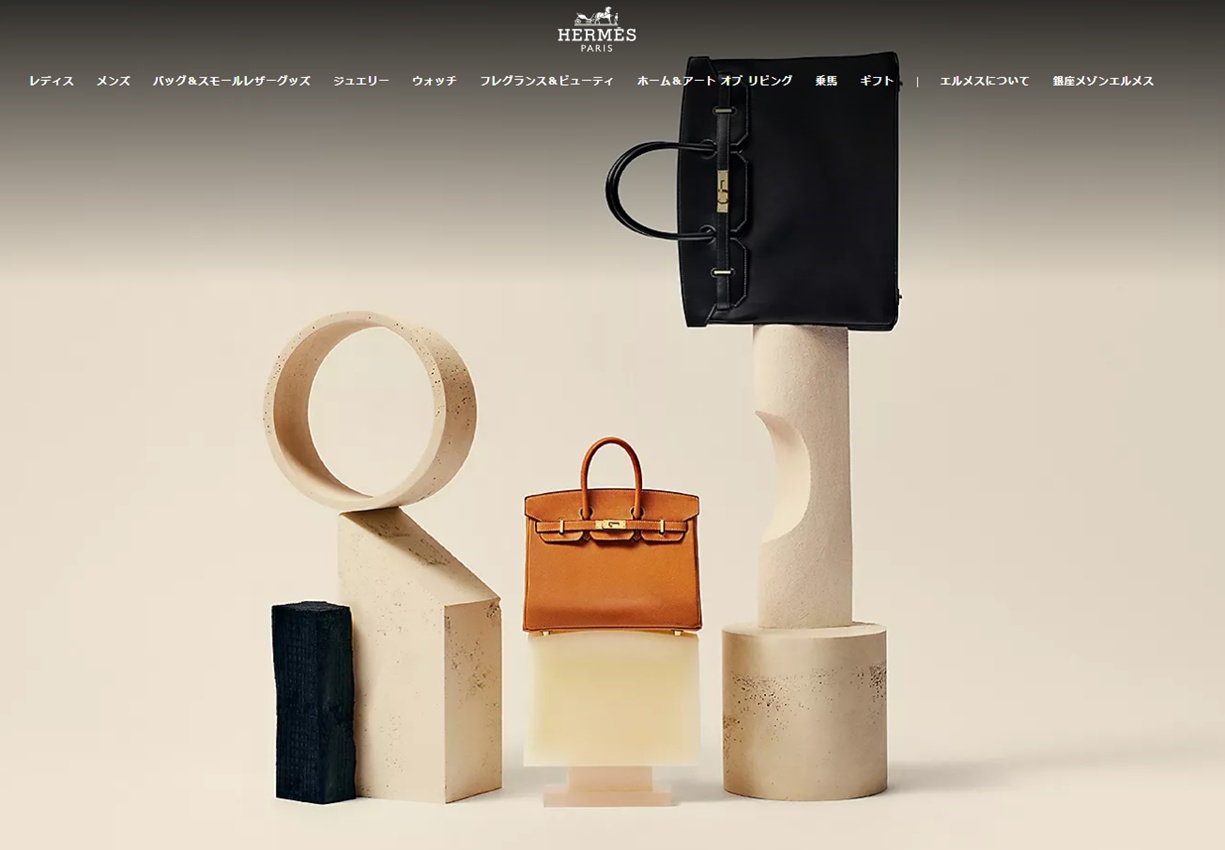
エルメスの株価が下がり続けた15カ月間に、同社のバッグだけを売買するファンドが手数料控除後で約24%のリターンを出した。米ニューヨークの資産運用会社Luxus(ラクサス)が組成した、規模100万ドル(約1億5000万円、1ドル=150円換算)の小さなファンドである。投資先はAI半導体でも不動産でもなく、「バーキン」と「ケリー」だ。
組織的な転売と何が違うのか。そして、なぜ今このビジネスの前提が揺らぎ始めているのか。数字を一つずつ確かめていくと、ブランドビジネスと二次流通が密接に絡み合う構造が見えてくる。
なお、24%は「年率」ではない。15カ月間の通算の数字で、年率に換算すると約19%になる。見出しの数字だけが一人歩きしやすいテーマなので、最初に断っておきたい。
●目次
なぜ24%も利益が出たのか
Luxusは、米投資会社ブラックストーン出身のダナ・オースランダー氏が創業した運用会社だ。米ウォール・ストリート・ジャーナル(WSJ)などの報道によれば、第1号ファンドは56個のバーキンとケリーを買い入れ、15カ月で52個(約93%)を売却した。出資者は7人、最低出資額は10万ドルで、適格投資家に限られる。
この数字を分解すると、ファンドが「何を選び、何をやらなかったか」が見えてくる。
①「寝かせる」のではなく「回す」
ワインやアートのファンドは、数年かけて資産価値の上昇を待つことが多い。Luxusは逆だ。売れ筋のモデルを仕入れ、できるだけ早く売る。利益の源泉はバッグの値上がりではなく、仕入れ値と売値の「差」である。93%という売却率は、リターンの大半が帳簿上の評価益ではなく、実際に現金化された利益だということも意味する。
②店頭ではなく、二次流通の業者から買う
エルメスは転売業者にバーキンを売らない。そこでLuxusは、多くは日本の卸業者を通じて、定価の5〜10%上乗せで仕入れているという(オースランダー氏がWSJに語った内容)。売り先はザ・リアルリアルなどのリセールサイトやオークションだ。日本の中古ブランド流通が、このモデルの仕入れ口として組み込まれている。日本の読者には、ここが一番意外な点かもしれない。
③全部は追わず、「換金しやすいもの」に絞る
対象はエルメスの中でもバーキンとケリーに限られる。二次流通で取引量が多く、買い手がすぐに見つかるモデルだ。
「この業種では、何を買うかより何を買わないかで決まります。定番色の人気サイズは買取相場が読めるので、仕入れた瞬間に出口が見えます。逆に特殊な素材や奇抜な色は、高く売れることもありますが、在庫が寝るリスクも大きいのが特徴です」(経営コンサルタント・岡田圭司氏)
「バッグ」を「金融商品」に変えたのはデータ
高級バッグが投資対象として語られるようになった背景には、二次流通価格の「可視化」がある。証券会社バーンスタインは、バーキンのオークション落札結果を個別に追跡している。オークションやリセールサイトでは、色や素材、サイズといった条件ごとの取引記録が積み上がり、「定価の何倍で売れているか」という指標で相場を語れるようになった。金や人気の高級時計と同じで、相場が見えれば仕入れ値の上限も、利益が消える価格も計算できる。ファンドという器に載せられるのは、この計算が成り立つからだ。
リセール市場そのものも大きくなった。米リセール大手ファッションファイルによれば、同社のバーキン出品数は15年で30倍以上に増えた。「正規店で買っても、必要なら定価以上で売れる」という安心感は、購入の後押しにもなってきた。ファッションファイルの創業者はロイターの取材に、かつての関係を「ウィン・ウィン」だったと表現している。エルメスも転売市場も、ともに潤ったという意味だ。
ただし、「株式と連動しない資産」と断じるのは早い。今回の15カ月、エルメス株は33%超下落し、ファンドは利益を出した。だがこれは一つの期間、一つの小さなファンドの結果にすぎない。バーンスタインのアナリスト、ルカ・ソルカ氏は、エルメス株が過去35年で年率約16%のリターンを生んできたと指摘している。比べるなら、時間軸をそろえる必要がある。
「バッグファンドのリターンは、資産価格の上昇というより、一次流通と二次流通の価格差を取りに行く『裁定取引』に近い。ワインやアートと並べて語るより、価格差がどれだけ続くかを見るべきです」(同)
このビジネスの「成立条件」と「3つの代償」
このモデルが成り立つ条件は、3つに整理できる。①メーカーが供給を絞り続けること。②二次流通価格が定価を十分に上回り続けること。③真贋鑑定と保管のインフラがあること。Luxusは、専門の保管業者Uovoの空調管理された施設を使い、鑑定を経たバッグだけを扱う。大手オークションハウス、クリスティーズの投資部門も戦略投資家に名を連ねる。
そのうえで、代償もはっきりしている。
代償① 規模を大きくできない
第1号は100万ドル、56個。2025年末に組成した第2号は75個。現在募集中の第3号も、目標額は500万ドルだ。仕入れられるバッグの数に上限がある以上、数百億円規模の資金を入れれば、自ら仕入れ値を押し上げることになる。高い利回りは、小さいこととセットである。
代償② 見えにくいコストが多い
保管、保険、鑑定、輸送、売却時の手数料。株式ならほぼ意識しない費用が、現物では一つずつ乗る。公開市場がないため、在庫の公正な価格を外から確かめにくい点もある。今回の24%は手数料控除後の数字と報じられているが、個人が同じことを真似れば、同じ利幅が残るとは限らない。
「鑑定の現場では、精巧な偽物への対応に年々手間がかかるようになっています。一度でも偽物をつかむと、その1個で何個分もの利益が吹き飛ぶ。そこにかけるコストは削れません」(同)
代償③ 「差」そのものが縮んでいる
最も重いのはここだ。ロイターが2026年10月に配信した記事によると、バーンスタインの調べでは、バーキン25のオークション価格は2026年7〜9月期(9月時点の集計)に平均で定価の約1.7倍。ピークだった2022年の約2.6倍から大きく下がった。未使用品のネットでの再販価格が2022年のピークから6000ドル超下がった、という転売業者の証言もある。
理由は供給だ。スイスのUBSは2026年10月、世界で売りに出ているバーキンとケリーの数がコロナ前の6〜7倍になったと推計し、エルメス株を「売り」に引き下げた。エルメス自身も平均して年に一つのペースで工房を増やしており、2026年4月に25番目の皮革工房を開いた。この先も、2030年までに3つの工房を新設する計画だ。2007年から高級バッグの再販を手がける業者はロイターに対し、「エルメスが値上げを続け、再販価格が下がり続ければ、利幅は圧縮される」という趣旨を語っている。
一方で、エルメスの本業が崩れているわけではない。2026年1〜9月の売上高は123億ユーロで、恒常為替ベースで前年同期比6%増。バッグを含む皮革製品・馬具部門は10%増えた。増収ペースが鈍るなかでも、バッグへの需要は依然として強い。揺らいでいるのはブランドの人気ではなく、「定価と再販価格の差」という、このファンドが拠って立つ前提の方だ。
日本企業は何を学べるか
この話を「エルメスだからできること」で片づけるのはもったいない。自動車や時計、不動産、アパレルでも、「中古で高く売れる」ことが新品の買いやすさを支える構図は、すでにありふれている。一次流通の利益だけでなく、二次流通の価格まで含めて商品を設計する。その発想を、エルメスは誰より徹底してきた。
ただ、今回のデータが示すように、二次流通は味方にも敵にもなる。再販価格が高いうちは希少性の証明になるが、出回る量が増えれば「いつでも手に入る」という印象を広げる。
「日本企業は品質で勝負してきたぶん、供給量を価格戦略の一部として扱う発想が弱い。ただ、単に数を絞ればいいわけではありません。大事なのは、中古市場で何が起きているかを自社でも観測し、供給や値付けの判断に戻すことです」(同)
自社に当てはめるなら、まず次の3点を確かめたい。
1.供給量を意図して決めているか。
需要予測に合わせて作るだけでなく、「少し足りない」状態を保てているか。その判断に、中古市場の出品数や価格を使っているか。
2.真贋と品質を保証できるか。
シリアル管理や、自動車業界の認定中古車のような制度で、中古品の信頼を自ら支えられるか。
3.値引きで中古相場を自ら壊していないか。
在庫処分のセールが、既存顧客の手元にある商品の価値まで下げていないか。
15カ月で24%という数字は、バッグが投資対象として優れていることの証明ではない。希少性がどうやって価格になり、どうやって削られていくかを、小さな実験として見せてくれた結果だ。定価と再販価格の倍率がこの先どこで止まるか。それが、このビジネスの寿命だけでなく、「売らないことで価値を保つ」戦略そのものの試金石になる。
(文=BUSINESS JOURNAL編集部、協力=岡田圭司/人材育成コンサルタント・経営コンサルタント)
【主な参照データ・出典】
End of an era? How the Hermes Birkin bag is losing its scarcity appeal(ロイター配信、2026年10月21日)
Hermes International: Third Quarter 2026 Revenue(エルメス公式プレスリリース、2026年10月22日)