2026.11.11 06:00
 2026.11.11 07:08
●この記事のポイント
ソフトバンクグループの2026年4〜9月期決算は、純損益が7,680億円の赤字(前年同期は2兆9,241億円の黒字)。財務費用は約2.3倍の7,907億円に膨らんだ。一方で、国内通信の「ソフトバンク事業」は13%の増益を確保し、投資先はデータセンター・電力へと広がる。記事では、Yahoo! BBやボーダフォン買収の歴史と照らし合わせながら、LTV・手元流動性・NAVを手がかりに、経営者が学べるリスク設計を読み解く。
ソフトバンクグループ(SBG)が11月10日に発表した2026年4〜9月期の連結決算は、親会社の所有者に帰属する純損益が7,680億円の赤字だった。前年同期は2兆9,241億円の黒字で、差は約3.7兆円にのぼる。見出しの数字だけを見れば「AIバブルの反動」と受け取られやすい。ただ、損益計算書(PL)を項目ごとに分けると、見え方はだいぶ変わってくる。
●目次
赤字の中身を分解する
まず四半期ごとの推移だ。第1四半期(4〜6月)は3,473億円の黒字だった。赤字の大半は第2四半期(7〜9月)の1兆1,153億円で生じている。つまり半年を通した低迷ではなく、7〜9月に複数の要因が重なったと読むのが自然だ。
データシートで上半期の主な項目を前年同期と並べると、次のようになる(単位:億円、未監査)。
項目 2026年4〜9月 2025年4〜9月
投資損益(合計) 1兆7,258億円 3兆9,267億円
財務費用 △7,907億円 △3,400億円
デリバティブ関連損益(投資損益を除く) △4,333億円 2,081億円
その他の損益 △6,638億円 2,909億円
親会社の所有者に帰属する純損益 △7,680億円 2兆9,241億円
読み取れるのは3点だ。第一に、投資損益は前年の半分以下に減ったものの、半期ではなお1.7兆円のプラスだ。ただ、7〜9月に限ると△1,336億円とマイナスに転じている。第二に、財務費用が前年の約2.3倍に膨らんだ。第三に、デリバティブと「その他の損益」が合わせて1兆円超のマイナスになった。
「その他の損益」は、7〜9月だけで△6,699億円と、ほぼ全額がこの四半期に計上されている。ただし、この落ち込みの内訳を会社がどう説明しているかは、決算短信の注記と説明会資料で確かめる必要がある。米国AIデータセンター(DC)向け発電設備の調達計画の変更に伴う損失も同じで、「その他の損益」に含まれるのか、「その他の営業損益」や減損損失として別に計上されているのかは、開示資料を読み込まなければ判断できない。両者を結びつけて読むのは早計だ。
SBGについては以前から、借入への依存度の高さを指摘する見方がある。引き金になったのは、無謀な投機の失敗なのか。それとも新しい基盤をつくる過程で先に発生するコストなのか。答えは一つではなく、両方の要素が混じっているとみるべきだろう。
「投資会社の決算は、保有株の値動きがそのまま最終損益に出ます。四半期の黒字・赤字は、事業の強さよりもその期間の株価と為替に左右される部分が大きい。ただし財務費用だけは別です。市況が戻っても消えない、実際に出ていくお金だからです」(証券アナリスト・堀野剛志氏)
赤字の裏で進む、3つの構造変化
1. 稼ぐ子会社は増益を確保
国内通信子会社ソフトバンクを中心とする「ソフトバンク事業」の上半期セグメント利益は6,680億円だった。前年同期の5,919億円から約13%増えている。通信や法人向けITは、景気や株価で大きくは振れない。SBGから見れば、配当という形で現金が入ってくる足場だ。
2. 投資先が「物理インフラ」に広がる
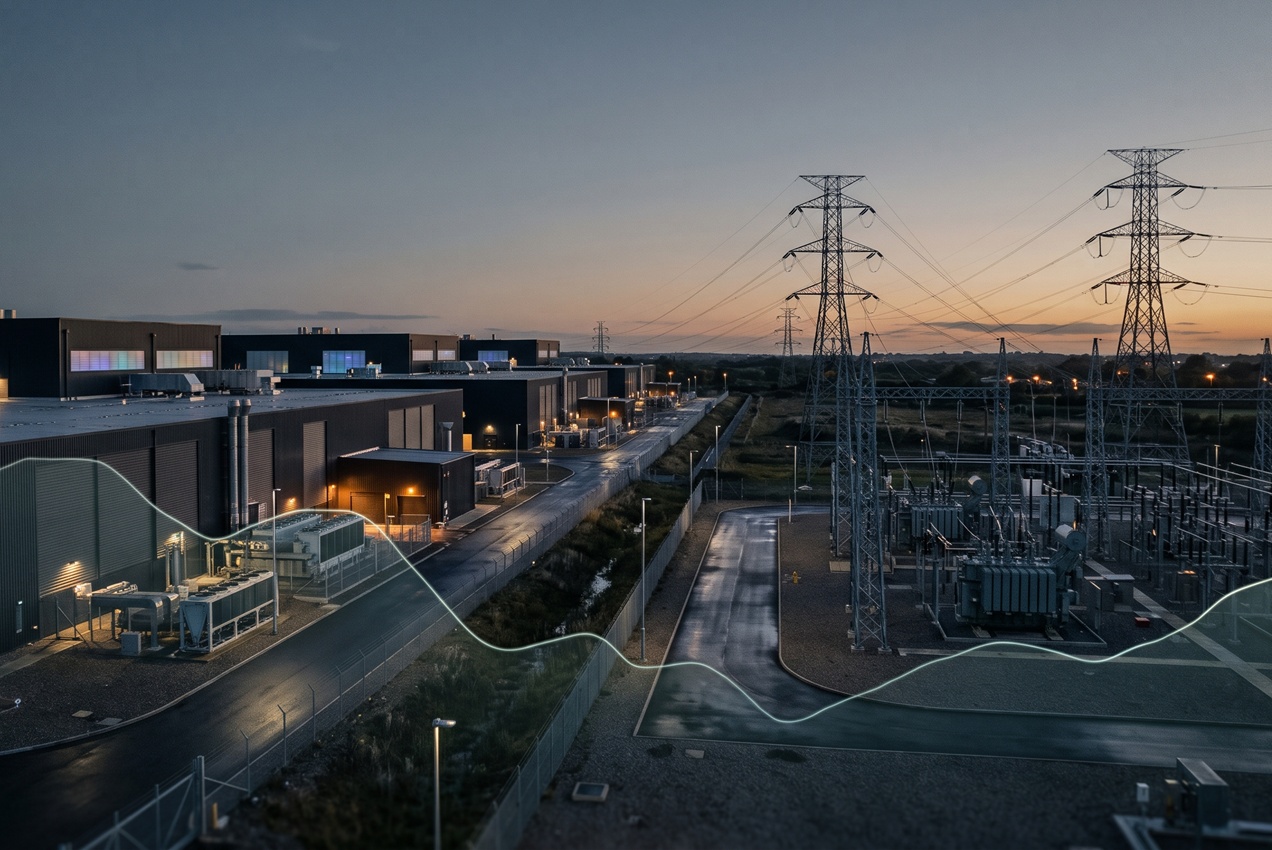
SBGの発表によれば、デジタルインフラ投資大手の米DigitalBridgeの買収は9月30日に完了した。発電事業のSB Energyを傘下に持つEnergy Globalも連結の「その他」セグメントに入る。その「その他」セグメントは上半期に1兆3,691億円の損失を出した。ここにはロボット事業なども含まれ、内訳は公開資料だけでは分けられない。
ソフトウェアやモデル開発企業への出資は、採算が合うかどうかの賭けに近い。一方、電力やDCはどのAI企業が勝っても必要になる。その代わり、設備の調達、用地、系統接続といった重工業的な失敗のコストも背負う。今回の発電設備の調達見直しも、こうしたコストの一例といえる。
3. ビジョン・ファンドは「含み益」を保つ
ソフトバンク・ビジョン・ファンド(SVF)事業は、上半期の税引前利益が762億円の赤字だった。前年同期は2兆8,283億円の黒字で、赤字転落の主因の一つになっている。ただ、9月末時点でSVF2号の保有資産は取得価額1,110億ドルに対し公正価値が1,364億ドル。累計では254億ドルの利益を抱えている。
なお、半導体設計のArmは、サーバー向けCPUの分野でも採用を広げている。SBGにとっては、資金調達の担保にもなる中核資産だ。〔要確認:Armの直近四半期の売上高・ロイヤルティ収入、Arm株担保の調達残高〕
「DCや電源の案件は、経験上、計画どおりに進む方が珍しい。変圧器やガスタービンの納期、送電網への接続待ちが年単位でずれることもあります。計画変更で損失が出たこと自体より、それを早く確定させたかどうかを見るべきです」(エネルギー政策研究家・佐伯俊也氏)
過去2度の「逆風の大勝負」との共通点
SBGが市場から厳しく問われたのは、今回が初めてではない。
一つは2000年代初頭だ。ITバブル崩壊で保有株の価値が大きく目減りするなか、同社は2001年にADSLサービス「Yahoo! BB」を始めた。街頭でモデムを配り、低価格で加入者を集める手法だった。先行投資が重くのしかかり、同社は2000年代前半に4期連続で連結最終赤字を計上した。累計の赤字額は3,000億円を超える。当時は採算を疑問視する見方も少なくなかった。それでも、このとき敷いた回線と獲得した顧客基盤は、のちのブロードバンドと通信事業の土台になった。
もう一つは2006年のボーダフォン日本法人の買収だ。買収総額は約1兆7,500億円。その大半にあたる1兆4,000億円規模を、特別目的会社を通じた借入で賄った。買収対象の事業が生む将来の現金を返済原資とし、親会社への遡及を限定するレバレッジド・バイアウト(LBO)の手法だ。当時も巨額の有利子負債を懸念する声は強かった。その後、ネットワークの改善や2008年のiPhoneの国内独占販売(当時)を経て、携帯事業はグループの稼ぎ頭になっていく。この事業が今のソフトバンク社であり、前章でみた「現金の足場」につながっている。
2つの局面に共通するのは、一時的な赤字や重い借入を受け入れて、「回線」という他社が後から追いつきにくい基盤を押さえた点だ。今回のDC・電力への投資も、構図としては似ている。
ただし、過去の成功が今回の成功を保証するわけではない。過去2回は、日本の通信市場という自社が運営できる事業への投資だった。今回は米国を中心とする巨大インフラで、競合も資本の規模も桁が違う。この違いは記しておく必要がある。
「過去の大型投資には、買った事業がいずれ自前で現金を生むという筋道がありました。今回の論点は、DCや電源がどの程度の期間で、どれだけの契約収入を生むか。そこが開示されてはじめて、過去と同じ物差しで評価できます」(堀野氏)
残るリスクを数字で確かめる
楽観だけでは片手落ちになる。今回の決算には、注意して見るべき数字も並んでいる。
金利負担の重さ。上半期の連結財務費用は7,907億円で、持株会社投資事業のセグメント単体でも6,693億円にのぼる。外部に支払う利息は、保有株の評価額と違って市況が戻っても戻らない。超低金利を前提にした調達は、借り換えのたびにコストが上がりやすい。
負債の規模と中身。9月末時点でSBG単体の社債残高はハイブリッド債を含め約11兆3,868億円。これに加え、8月にはOpenAI株を担保とする約1兆5,735億円の借入契約を結んでいる(SBGが保証)。上半期の投資キャッシュ・フローは5兆3,728億円の支出で、これを8兆491億円の財務キャッシュ・フロー(調達)で賄った。営業キャッシュ・フローは5,273億円のマイナスだ。投資の原資を外部調達に頼る構造は、強まっている。
物理インフラ特有の実行リスク。先に触れたように、設備調達や系統接続の遅れは、名目ではなく実際のコストとして発生する。地政学や規制の変化も、計画を狂わせる要因になる。
こうしたリスクを外から測るには、四半期の最終損益よりも、次の指標の方が役に立つ。
・LTV(持株会社の純負債÷保有株式価値):SBGは平時は25%未満、異常時でも上限35%を財務方針に掲げる。
・手元流動性:同社は少なくとも2年分の社債償還資金を保持する方針を示している。
・NAV(純資産価値)とそのディスカウント率:保有株式価値から純負債を差し引いた値で、株式市場がこれをどの程度割り引いて評価しているかがディスカウント率だ。Armの株価やドル円相場で大きく動く。
「持株会社の健全性は、PLよりBSの強さで判断します。担保に入っていない上場株がどれだけあるか。直近2年の償還を現金で賄えるか。この2点が崩れなければ、短期の赤字は致命傷にはなりにくい」(同)
経営者が持ち帰れる3つの視点
SBGは規模も業態も特殊で、そのまま真似できる経営ではない。それでも、構造転換や大型投資を検討する企業にとって参考になる点はある。
1. 攻める前に「守りの現金」を確保する 変動の大きい事業に資金を投じられるのは、読みやすい収益源が別にあるからだ。安定した事業と高リスクの事業を両端に置く、いわゆるバーベル型の配分である。自社の新規事業が何年赤字でも耐えられるか。それを先に数字で示せるかどうかが、投資判断の出発点になる。
2. 短期の損益と事業の時間軸を分けて評価する 四半期の黒字・赤字と、その投資が10年後に産業の「代替のきかない部分」を押さえているかは、別の問いだ。ただし、「長期で報われる」という説明は便利すぎる言葉でもある。何年目に、どの指標がいくつになっていれば成功か。そこまで決めておかないと、検証できない。
3. 計画が狂ったときの修正の速さ 発電設備の調達を見直し、損失を計上した判断が適切な時期だったかは、評価が分かれうる。それでも、前提が崩れた計画を引きずると、傷口は後で大きくなりやすい。撤退や見直しの条件を事前に決めておくことが、大型投資のリスク管理の基本だろう。
今回の7,680億円の赤字が「転換期のコスト」だったと言えるかどうかは、まだ分からない。判断の材料になるのは、今後数四半期のLTVと手元流動性、そしてDC・電力事業がいつ、どれだけの収入を生むのかという開示だ。見出しの赤字額よりも、こちらを追いかけたい。
「大きな勝負に出るとき、経営陣が取締役会に示すべきなのは、成功した場合の絵よりも、失敗したときにどこで止めるかです。その線引きがあれば、市場も論点を押さえて評価できます」(同)
(文=BUSINESS JOURNAL編集部、協力=堀野剛志/証券アナリスト)
【主な参照データ・出典】
ソフトバンクグループ「2026年度第2四半期 決算データシート」(未監査)
ソフトバンクグループ ニュース一覧
2026年度第2四半期 決算説明会の案内