2026.10.27 05:55
 2026.10.26 18:23
●この記事のポイント
不動産経済研究所の調査で、2026年度上半期の首都圏新築マンションの平均価格は1億1,494万円となり、初めて1億円台に乗った。一方で発売戸数は8,601戸に減り、9月単月の価格は2カ月連続で下がった。建築費の高騰と政策金利1.25%への利上げを背景に、デベロッパーが量から質へ転換している動き、住宅ローン商品の変化、買取再販などストック活用の動向とリスクを解説する。
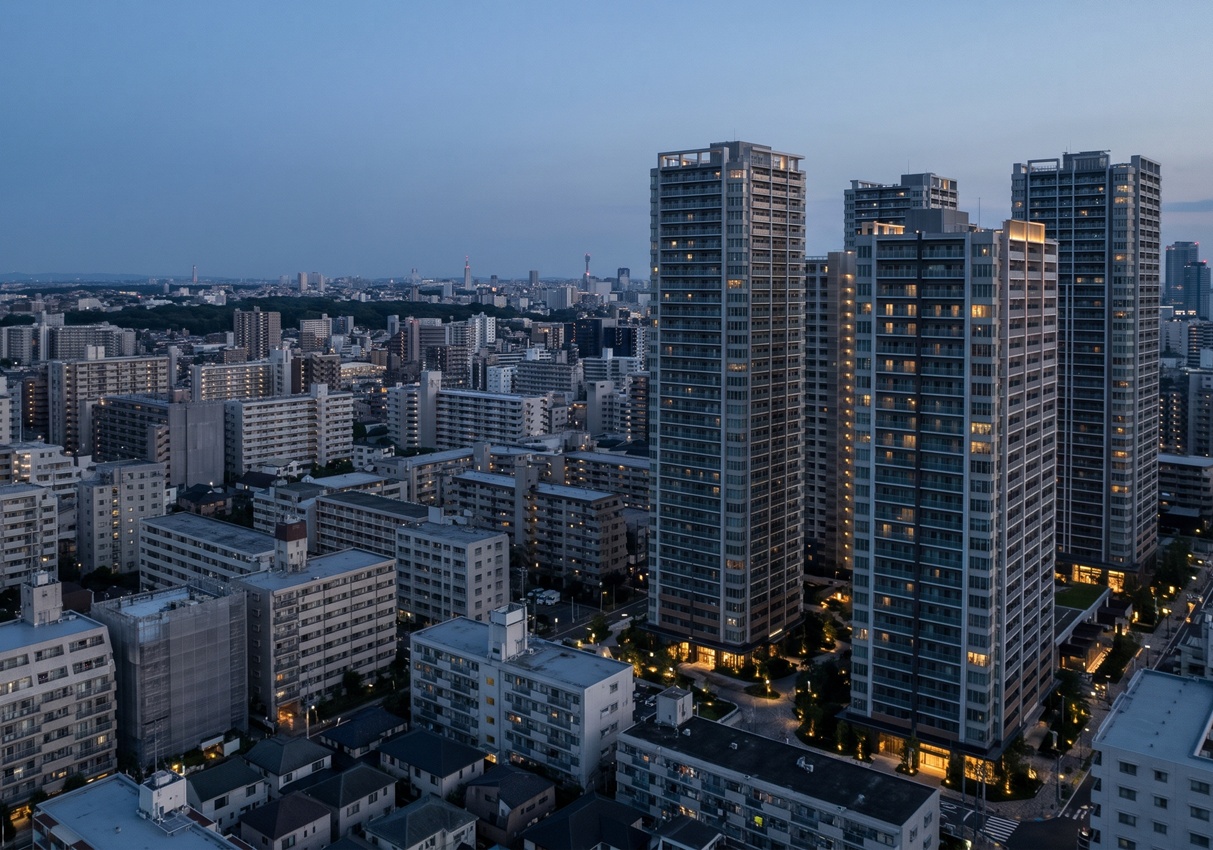
不動産経済研究所が10月20日に公表した2026年度上半期(4〜9月)の首都圏新築分譲マンションの平均価格は、1億1,494万円だった。前年同期比21.1%の上昇で、年度上半期として初めて1億円台に乗った。東京23区に限れば1億7,925万円(同34.7%増)に達する。
「もう普通の会社員には買えない」「都心バブルはまだ続くのか」。報道の論調はおおむねこの二つに分かれる。どちらも間違いではない。ただ、同じ資料をもう少し読み進めると、見え方が変わってくる。
発売戸数は8,601戸で、前年同期比6.0%減。前年同期(9,150戸)に続いて1万戸を下回り、ピークだった1996年度上半期(4万9,150戸)の2割にも届かない。初月契約率は62.8%で、好不調の目安とされる70%を下回るのは3年連続だ。9月の単月を見ると、平均価格は9,552万円(前年同月比4.1%減)と2カ月続けて下がり、初月契約率は50.4%まで落ちた。
つまり、平均価格の更新は「熱狂的に売れている」ことの証明にはなっていない。用地の取りにくさ、建築費の高止まり、そして金利の上昇。この三つに挟まれたデベロッパーが、量を追う事業から利益の取れる案件に絞る事業へと、売り方そのものを組み替えている。その途中経過として数字を読むほうが、実態に近いのではないだろうか。
●目次
「数を作って売る」前提が崩れた
まず押さえておきたいのは、今回の価格上昇が需要だけで説明できるものではないという点だ。建設物価調査会の建築費指数(東京、2015年=100)で、鉄筋コンクリート造の集合住宅は2026年9月に147.7。前年同月比で5.1%上がり、月を追うごとに小幅ながら上昇が続いている。資材価格に加え、職人不足と時間外労働の上限規制で労務費も下がりにくい。都心では用地をオフィスやホテルと奪い合う形になり、仕入れ値も高い。
安く建てて数をさばくというやり方は、理屈の上で成り立ちにくくなっている。価格を下げれば利益が残らず、郊外で戸数を稼ぐには購買層の予算が追いつかない。2025年(暦年)の首都圏の発売戸数は2万1,962戸と4年連続で減っており、供給の縮小は一時的な調整というより事業の前提が変わった結果と読むほうが自然だ。
そこで大手を中心に広がっているのが、少ない戸数を時間をかけて高い単価で売り切るという進め方だ。販売期を細かく分け、反響を見ながら価格を設定し、竣工後も無理に値引きせず引き続き売る。上半期末の販売在庫は6,775戸で、前年同期末から896戸増えた。「売れ残り」とだけ見るのではなく、売り手が販売期間の長期化をある程度織り込んでいると解釈する余地もある。
「かつて業界では年間供給戸数のランキングが会社の勢いを測る物差しでした。いまは戸数より、一案件でどれだけ粗利を残せたかのほうが問われています。販売に2、3年かかる案件を許容できるのは、資金力のある大手だからこそです」(不動産アナリスト・伊藤健吾氏)
裏を返せば、このモデルを取れるのは在庫を抱えても資金繰りに余裕のある企業に限られる。中堅・新興のデベロッパーにとっては、金利上昇で借入コストも重くなる。業界の再編や事業の絞り込みが進む可能性は、頭に入れておいたほうがいい。
超低金利が支えていた「買える力」
これまで都心の高額物件が売れてきた背景には、世帯収入の伸びよりも、歴史的な低金利があった。その前提がいま動いている。日本銀行は2026年9月の決定会合で政策金利を1.25%程度に引き上げた。これを受けて、10月には大手行の変動型の最優遇金利が軒並み1%を超えた。長期固定の「フラット35」は10月の最低金利が3.83%で、過去最高を更新している。
金利の差がどれほど効くか、単純な試算で確かめておく。1億円を35年・元利均等で借りた場合、毎月の返済額は金利0.5%で約26万円、1.0%なら約28万円。年間にすると約27万円の差が出る。全期間固定の3.83%を当てはめると、月約43万円に膨らむ。年収も物件価格も同じなのに、「借りられる額」だけが縮んでいく。一般にいう実質購買力の低下とは、このことだ。
銀行にとっても、これは対岸の火事ではない。変動金利の引き下げ幅を競うだけでは顧客をつなぎ留めにくくなり、商品設計で差をつける動きが出ている。夫婦それぞれが借りるペアローンや、返済期間を最長50年とする商品は、選択肢としてすでに定着しつつある。将来の住宅価値を前提に毎月の返済を抑える「残価設定型住宅ローン」も、三菱UFJ銀行などが取り扱いを始めている。ただし現状は一定の性能基準を満たす戸建てが主な対象で、マンションへの広がりはこれからの課題だ。
「返済期間を延ばして月々の支払額を下げる工夫は、金利リスクそのものを消すわけではありません。金利が1%上がったとき、教育費のピークと重なったときに家計が回るか。そこまで試算して説明できる金融機関や仲介会社が、これから信頼を得ていくと思います」(住宅ローンに詳しいファイナンシャルプランナーの田中真一氏)
家計データをもとに金利上昇時の返済負担を可視化するサービスや、借り換え・繰り上げ返済の判断を支援するツールも増えてきた。「いくら貸せるか」ではなく「いくらなら無理なく返せるか」を示すことが、金融側の商品力になりつつある。
主戦場は「新築」から「あるものを生かす」へ
新築の供給が細れば、住まいを探す人の目は既存のストックに向かう。この流れを受けて伸びてきたのが、中古物件を仕入れ、改修して売る「買取再販」だ。矢野経済研究所は、2025年の中古住宅買取再販の成約戸数を前年比18.8%増の6万2,700戸と予測していた。断熱や設備を更新し、立地の良い築古物件を「新築には手が届かないが、都心には住みたい」層に届ける。新築と普通の中古の間に、もう一つの選択肢ができた形だ。
ただし、足元の数字は楽観だけを許さない。東日本不動産流通機構(東日本レインズ)によれば、2026年9月の首都圏中古マンションの成約件数は3,457件で前年同月比22.7%減。6カ月連続の減少で、減少幅は広がっている。成約平均価格は5,111万円(同4.5%減)、在庫件数は5万450件(同15.1%増)と、中古市場も金利上昇の影響を受け始めた。物件を仕入れてから売るまで在庫を抱える買取再販は、価格が下がる局面では損失のリスクも大きい。「ストックなら安泰」とは言い切れない。
「これまでは仕入れて少し手を入れれば価格上昇が利益を押し上げてくれた。これからは、管理状態の良い建物を見極め、改修でどれだけ性能を上げられるかという目利きと施工力の勝負になるでしょう」(伊藤氏)
一方で、高価格化は商品の設計にも変化を促している。平米数を削って総額を抑える代わりに、可動式の家具や収納、間取りの工夫で使える広さを増やそうとする取り組みだ。新築でも改修でも、「広さ」ではなく「使い勝手」にお金を払ってもらうという発想は、種類の違う企業が参入できる余地を広げている。
「縮小」ではなく「中身の入れ替わり」として見る
「新築マンションは高すぎて買えない」という実感は、多くの世帯にとって切実だ。それでも、そこで議論を止めると、いま住宅産業で起きている変化を見落とす。
人口が減り、金利が戻ってきた日本で、郊外に大量に建てて薄い利幅で売るモデルを維持するのは難しい。新築は立地と品質を絞り込んだ高付加価値型へ、住まいの入口の役割は既存ストックへと、役割分担はゆっくり入れ替わっていくだろう。この移行は産業としては自然な流れだが、平坦な道ではない。9月の新築・中古の数字が示すように、市場が金利を消化するまでには調整の時期も挟む。
ビジネスの側から見れば、問われているのは三つに集約できる。何戸売ったかより一戸あたりの利益をどう守るか。いくら貸せるかより、金利が上がっても破綻しない返済をどう設計するか。そして、新しく建てるより、すでにある建物の価値をどう引き出すか。「1億円」という数字の裏で、この問いに先に答えを出した企業が、次の10年の住宅市場で存在感を増していくはずだ。
(文=BUSINESS JOURNAL編集部、協力=伊藤健吾/不動産アナリスト)
【主な参照データ・出典】
・不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年度上半期」(2026年10月20日)
・東日本レインズ「月例速報 Market Watch サマリーレポート 2026年9月度」
・不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年9月」「同 2025年のまとめ」(マンション市場動向ページ)
・建設物価調査会「建設物価 建築費指数(2026年9月分)」10月9日公表
・矢野経済研究所「中古住宅買取再販市場に関する調査(2025年)」2025年11月28日発表
・三菱UFJ銀行「残価設定型住宅ローンの取扱い開始について」2023年3月31日

RANKING
RELATED POSTS
ニューアングル