2026.10.23 06:00
 2026.10.21 22:45
●この記事のポイント
ヤンマーが2026年9月、水素専焼エンジン搭載の内航タンカー「輝光丸」で大阪湾約33kmの実証航行に成功。LNG・メタノール・水素に部品交換で対応する「マルチフューエルデザイン」の狙いを、給水素インフラの不足、IMOネットゼロ規制の採択延期、中韓が受注の8割超を占める造船市場の構図から読み解く。
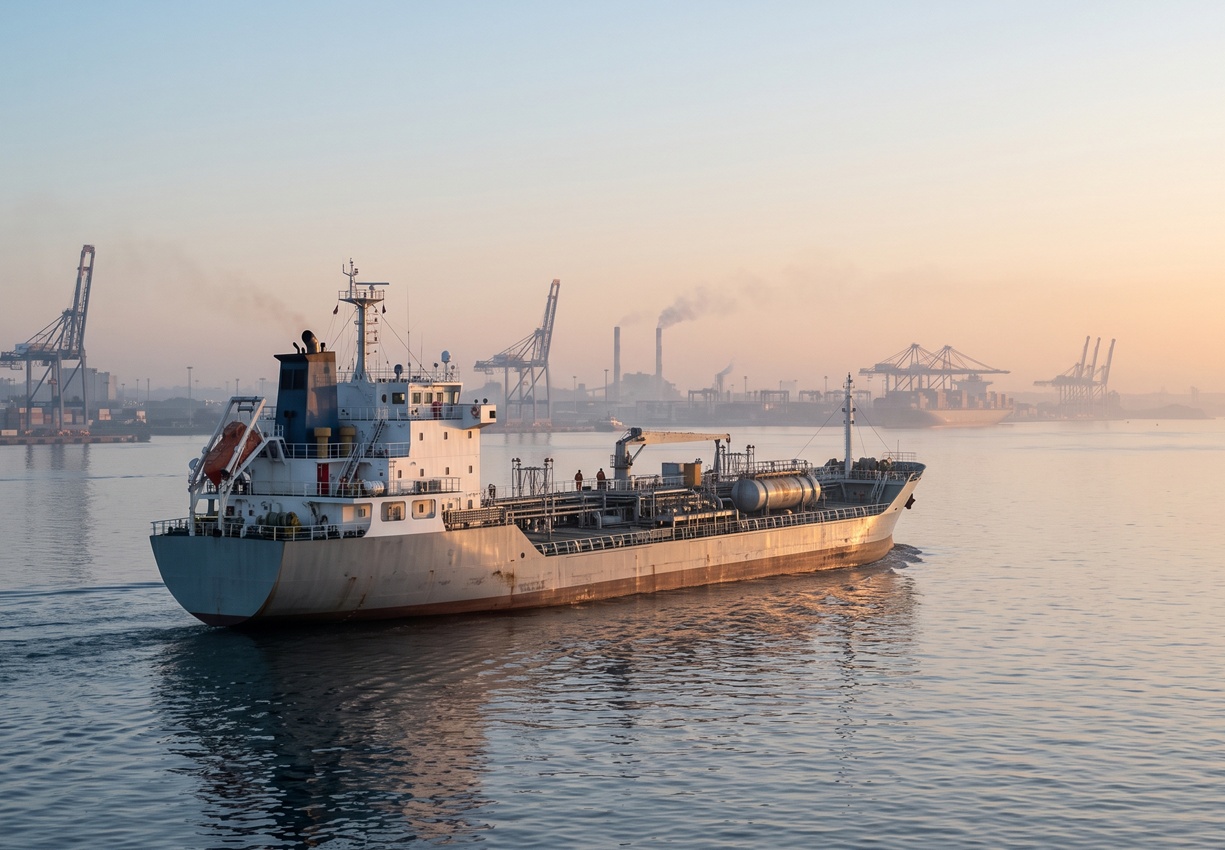
2026年9月25日、大阪湾。総トン数約4500トンの内航タンカー「輝光丸」が、水素専焼エンジンだけで約2時間、距離にして約33キロメートルを航行した。日本財団の「ゼロエミッション船プロジェクト」の一環で、エンジンを手がけたのはヤンマーホールディングス傘下のヤンマーパワーソリューション(兵庫県尼崎市)。船の改造と乗組員の教育は運航会社の上野トランステックが担った。同財団によれば、水素専焼エンジン搭載船によるカーボンニュートラル航行は世界初で、化石燃料で同じ航行をした場合に比べてCO2排出を約1.2トン減らしたという。
日本経済新聞は10月16日付で、ヤンマーが水素エンジンの2030年実用化を目指し、アンモニア燃料など他の燃料も並行して開発する「全方位戦略」を取っていると報じた。
明るいニュースではある。ただ、海運の現場からはこんな声も聞こえてくる。「船だけ水素対応にしても、燃料を積める港がなければ走らせようがない」。この指摘は的を射ている。そして、ヤンマーの戦略を読み解くうえでの出発点でもある。
●目次
- 「卵が先か鶏が先か」――水素船を阻むインフラの壁
- 「マルチフューエルデザイン」という回答
- 国際ルールの不確実性が「全方位」を後押しする
- 船体は中国・韓国、では「心臓部」は
- 「ハード売り」から「導入の仕組みづくり」へ
- インフラを「待たない」設計という勝ち筋
「卵が先か鶏が先か」――水素船を阻むインフラの壁
船主は、水素を補給できる港がなければ水素船を発注しにくい。港湾や燃料供給事業者は、水素船が走っていなければ供給設備に投資しにくい。典型的な「卵が先か鶏が先か」の構図である。
船は一度造れば20年以上使う。発注時の判断ミスは、そのまま長期の座礁資産リスクになる。しかも水素は扱いが難しい。液化するにはマイナス253度まで冷やす必要があり、液化水素の体積当たりのエネルギーは重油の4分の1程度にとどまる。同じ距離を走るには、より大きなタンクを積まなければならない。
実際、国の「グリーンイノベーション(GI)基金」事業で進む舶用水素エンジンの陸上試験では、ジャパンエンジンコーポレーション(J-ENG)の本社工場に、70立方メートルの液化水素タンク2基を備えた専用の供給設備がわざわざ整えられた。液化水素を船に積み込むバンカリング設備は、川崎重工業が開発を進めている段階だ。
「船主が見ているのは燃料価格と、寄港地で確実に燃料が手に入るかの2点です。水素はそのどちらにもまだ答えが出ていない。技術が先行するのは当然ですが、普及のスピードを決めるのは港の側の投資判断になるでしょう」(航空・海事アナリスト・山崎慎一氏)
政府は水素の年間供給量を2030年に300万トン、2040年に1200万トンへ増やす目標を掲げる。とはいえ、供給拠点は大規模港湾から整備が進むとみるのが自然だ。地方港や新興国の港まで行き渡るには相応の時間がかかる。水素一本に絞った船は、航路や寄港地の選択肢をみずから狭めることになりかねない。
「マルチフューエルデザイン」という回答
ここでヤンマーの設計思想が意味を持つ。同社は大形舶用エンジン「6EY22ALDF」をベースに、LNG、メタノール、水素の各燃料仕様をそろえている。同社の説明では、従来のディーゼル仕様を土台とし、燃料配管やシリンダーヘッドなどの部品交換で後から燃料を切り替えられる(レトロフィット)ことを前提にした「マルチフューエルデザイン」を採用している。
船主にとっての価値ははっきりしている。今はLNGやメタノールで運航し、水素の供給網が整った段階でエンジンを丸ごと換えずに転換できるなら、インフラ整備の遅れや燃料価格の変動に経営を左右されにくくなる。「どの燃料が勝つか」を当てる必要がなくなるのだ。
もちろん、エンジン開発の負担は軽くない。水素は燃焼速度が速く、異常燃焼が起きやすい。高温で燃えるためNOx(窒素酸化物)も出やすい。GI基金事業でヤンマーが開発する出力800キロワットの4ストローク発電用エンジンは、単気筒試験で水素混焼率最大96%を確認したうえで、NOxを除去するSCR(選択触媒還元)装置を組み合わせる構成をとる。
「燃料ごとに燃え方はまったく違います。共通の基本設計で複数燃料に対応するには、燃焼制御の知見を相当積み上げなければならない。水素で難しい燃焼を制御できれば、ほかの燃料への応用もしやすくなる面はあります」(同)
水素エンジンと並行して、燃料電池も手がける。ヤンマーの舶用水素燃料電池システム「GH-FC」シリーズ(出力80〜320キロワット)は2026年9月、ノルウェーの国際船級協会DNVの型式承認を取得した。日本郵船グループが建造中で2027年春に就航予定のクルーズ船にも搭載される予定だ。さらに尼崎市では、主に舶用水素エンジンの試運転に使う新工場を2029年3月ごろに稼働させる計画だ。小型船は燃料電池、中大型船はエンジン、と出口を複線化している点も、リスク分散の発想と読める。
国際ルールの不確実性が「全方位」を後押しする
この戦略の合理性は、国際規制の動向を重ねるとよりはっきりする。国際海事機関(IMO)は2023年、国際海運の温室効果ガス(GHG)排出を「2050年ごろまでに実質ゼロ」とする戦略を採択した。その具体策が、燃料のGHG強度規制と排出課金を組み合わせた「ネットゼロ・フレームワーク」だ。目標を超過した船には、CO2換算1トン当たり100ドルまたは380ドルの負担を課す仕組みが盛り込まれている。
ところが2025年10月の臨時会合では、米国などの反対を受けて採択の1年延期が57対49で決まった。報道によれば、審議再開は2026年12月上旬に予定されている。ルールが固まるかどうか、固まるとしていつになるのかが読めない。これが現状である。
ルールが流動的な局面では、一つの燃料に賭けるより、選択肢を残しておくほうが合理的だ。完全なゼロエミッションに至るまでの10〜20年の移行期に、規制がどちらに振れても対応できるエンジンを提供できれば、それ自体が競争力になる。
船体は中国・韓国、では「心臓部」は
造船市場の勢力図は大きく塗り替わった。英クラークソンズ・リサーチの集計によれば、2025年の新造船受注量のシェアは中国が63%、韓国が21%。日本の建造量は約900万総トン、世界シェアは13%程度にとどまる。政府は2025年末に「造船業再生ロードマップ」を示し、2035年に建造能力を1800万総トンへ倍増させる目標を掲げた。10年間で約3500億円の基金を設け、官民で約1兆円の投資を見込む。
一方、船の心臓部であるエンジンでは事情が異なる。大型2ストロークエンジンの設計は、独エヴァレンス(2025年6月にMANエナジーソリューションズから社名変更)とスイスのWinGDが大きな存在感を持つ。ただし、WinGDは中国船舶集団(CSSC)の傘下にある。「エンジンは日欧が強い」という単純な見方は、すでに当てはまらない。
日本勢も動いている。J-ENGは2026年9月、水素混焼率95%以上で、重油焚きと比べてGHG排出を95%以上削減する大型商船向け水素エンジンの陸上試験に成功した。2027年1月に商船三井向けの多目的船へ搭載し、2028年4月から実船での実証に入る予定だ。日本郵船、J-ENG、IHI原動機などが進める、国産エンジンでアンモニアを燃料とするアンモニア輸送船も、2026年11月の竣工を予定している。
「建造量で中国と正面から競うのは現実的ではありません。日本が勝負できるのは、エンジンや燃料供給システム、安全基準といった『船の中身』の領域です。ただ、中国も国家主導で次世代燃料船の開発を加速しており、技術の優位がいつまでも続く保証はありません」(同)
「ハード売り」から「導入の仕組みづくり」へ
では、日本の舶用メーカーはどこで価値を生むのか。手がかりは、今回の実証の座組みそのものにある。輝光丸のプロジェクトでは、エンジンメーカー、船の改造と乗組員教育を担う運航会社、資金と場を提供する財団、船級協会がそれぞれ役割を分担した。水素船の普及には、エンジン単体の性能より、燃料供給システム、安全認証、船員教育までを含めた「導入の仕組み」が欠かせない。
その延長線上に国際標準がある。水素燃料船の安全基準は、LNGなどに比べて国際的な整備がまだ途上だ。実船での運航実績と安全データを積み上げ、IMOや船級協会のルールづくりに反映させられるかどうか。それが、日本勢が技術を市場の主導権に変えられるかの分かれ目になるだろう。
インフラを「待たない」設計という勝ち筋
ヤンマーの全方位戦略は、環境対応のアピールにとどまるものではない。燃料インフラも国際ルールも定まらない中で、顧客が「今」導入を決められる製品を用意する。いわば不確実性を前提にした事業設計である。
むろん課題は残る。水素の調達コストは高く、供給網の整備は政策と民間投資の歩調次第だ。2030年の実用化が、すぐに大量普及を意味するわけでもない。
それでも、インフラやルールが整うのを待ってから動くのでは、市場の主導権は他国に渡る。未成熟な環境でも顧客が選べる柔軟な設計をいかに用意するか。輝光丸の2時間の航行が示したのは、技術の可能性と同時に、日本の製造業が世界で戦うための一つの方法論でもある。
(文=BUSINESS JOURNAL編集部、協力=山崎慎一/航空・海事アナリスト)
【主な参照データ・出典】
日本財団 プレスリリース(2026年9月30日):輝光丸の実証航行(9月25日、大阪湾、約2時間・約33km、CO2約1.2t削減、総トン数約4500t、パイロット着火方式の水素専焼エンジン)
日本経済新聞「ヤンマー、水素船エンジン30年実用化へ 燃焼技術磨き『全方位戦略』」(2026年10月16日)
ヤンマー「代替燃料への対応」ページ:6EY22ALDF(LNG)/-M(メタノール)/-H(水素)、マルチフューエルデザイン
ヤンマー 2026年2月16日発表:尼崎臨海工場(仮称)、2029年3月ごろ稼働予定
PR TIMES(2026年9月4日):GH-FCシリーズ DNV型式承認
NEDO GI基金「舶用水素エンジンおよびMHFSの開発」記事:ヤンマー800kW・4スト、単気筒で最大96%混焼、2030年度までの実証運航目標、液化水素供給設備(70m³×2基)
IMOプレスブリーフィング(2025年10月)、cargolinked.com(2026年10月13日時点の状況整理):延期の票決57対49、再開会合は2026年12月4日予定(MEPC85で確認予定)
日本海事新聞(2026年1月13日):クラークソンズ集計の2025年受注シェア(中国63%、韓国21%、重量トンベース)
国土交通省 報道発表(2025年12月26日)、日本海事センター資料:造船業再生ロードマップ(2035年1800万総トン、現状約900万総トン、基金約3500億円/10年、官民約1兆円)

RANKING
RELATED POSTS
ニューアングル