2026.10.20 12:00
 2026.10.20 11:35
●この記事のポイント
・GeNiEの齊藤雄一郎社長が、金融は使い慣れたアプリの中で受ける時代に移ると語った。
・営業開始から2年で提携35社、累計の貸付実行額は200億円を超えたと明かした。
・提携先ごとに個別の与信モデルを運用し、提携先のデータを審査に生かす仕組みを説明した。
・レンディング以外の商品や東南アジアへ事業を広げる構想を示した。
スマートフォンの中で、買い物も移動も仕事探しも完結する。生活の入口がアプリに集約されるなか、「銀行に行く」という別の手順を要する金融は、利用者から遠い存在になりつつある。この距離を縮める手法として、非金融企業が自社サービスに金融機能を組み込む「エンベデッド・ファイナンス(組込型金融)」が注目を集めている。
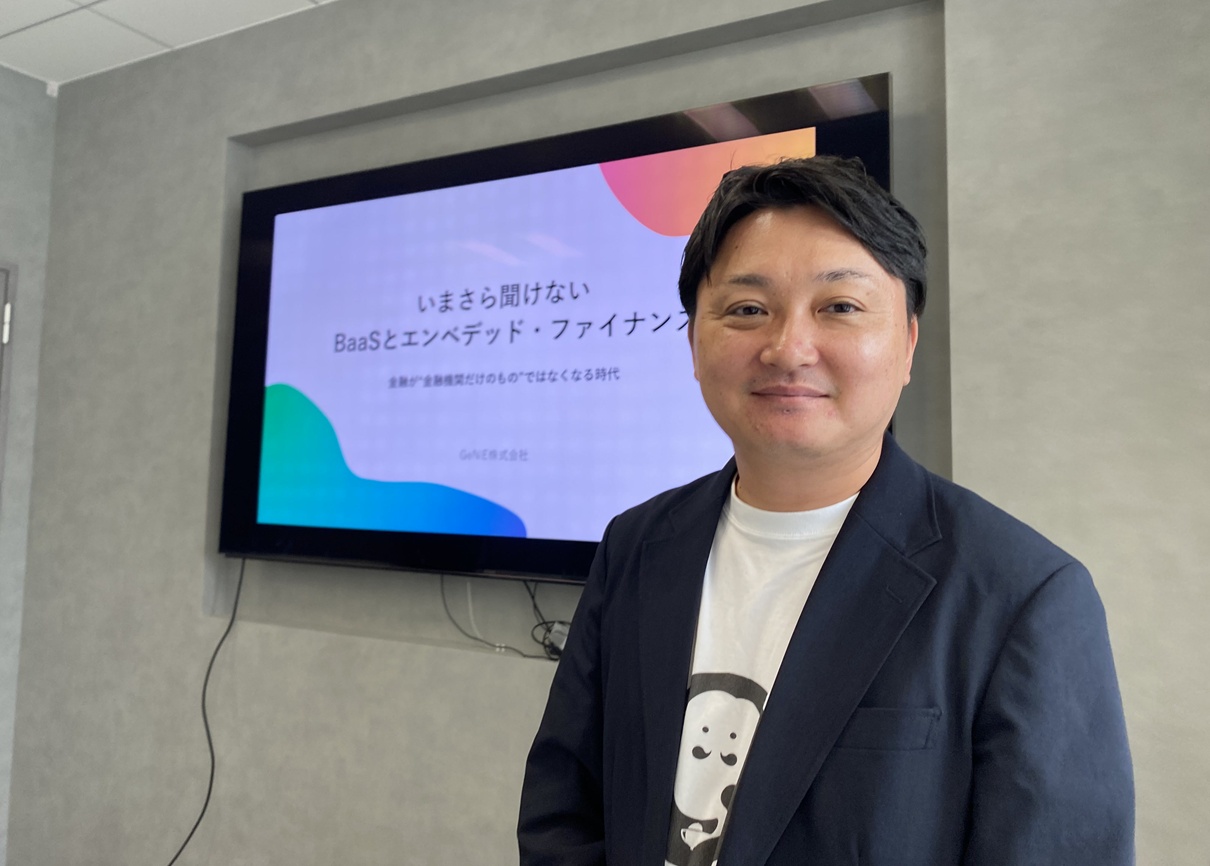
その一角で存在感を高めるのが、消費者金融大手アコムの100%子会社、GeNiE(ジーニー)株式会社だ。2022年4月に設立され、事業会社のアプリやWebサービスに個人向けローンを組み込める「マネーのランプ」を提供する。9月30日、東京・赤坂で開かれた同社の勉強会に、代表取締役社長の齊藤雄一郎氏が登壇した。新卒でアコムに入社し、社内起業の形でGeNiEを立ち上げた人物である。
本稿では、講演と質疑をもとに、金融が事業会社の側に組み込まれる構造と、提携先の審査やデータをめぐる考え方を追う。
●目次
- 「銀行に行く」から「アプリの中」へ――金融サービス3.0の入口
- 「初対面」から「顔なじみ」へ――与信が変わる
- 「黒子」に徹する設計――アコムの名を前に出さない理由
- 提携35社、貸付実行額200億円超――事例が映す変化
- 提携先はどう選ぶのか――質疑で語られた審査とデータ
- 100社、そして東南アジアへ
「銀行に行く」から「アプリの中」へ――金融サービス3.0の入口
齊藤氏は金融の歴史を3段階で整理した。銀行の窓口に通う1.0、ネットで金融機関に行かずに済む2.0、そして好みのサービスがスマホに流れてくるように、金融も向こうから届く3.0である。
「以前は、ECサイトで買い物をしようとしても、いったん離脱して金融サービスを探しに行く手間がありました。現在は、そのEC上でローンを受けられます」
銀行や保険会社がAPI(システム同士をつなぐ接続口)で金融機能を提供し、ブランドを持つ事業会社が自社サービスに組み込んで届ける。これがエンベデッド・ファイナンスだ。齊藤氏は、矢野経済研究所の調査を引用し、決済から保険までを合算した収益について、2022年から2030年の8年間で36倍に成長する見込みだと説明した。
「初対面」から「顔なじみ」へ――与信が変わる
このサービスで軸になるのは与信、つまり貸してよい相手かを見極め、貸す額を決める判断だ。
「アコムにローンの申し込みに来られた方は、ある意味、初対面の方です。その方に、あと15分ほどで金額を決めなければなりません。ところが、もともと使っていたサービスのデータを第三者提供の形でいただければ、その方がどういう方かを我々も理解でき、適切に与信ができます」
事業会社は、利用者の離脱を防ぎ、顧客一人ひとりのLTV(顧客生涯価値)を高めて金融で収益を得られる。利用者にとっても、使い慣れたブランドから申し込めるほか、本人の同意など必要な手続きを経て提供されたサービス上の利用実績が、与信判断の材料になり得るという。
「黒子」に徹する設計――アコムの名を前に出さない理由
では、なぜこのようなサービスの開発にいたったのか?その背景にあるのは、利用者心理の複雑さだという。
「お金を借りることにはブラックなイメージもあり、約9割の方が消費者金融に心理的な抵抗感を持っています」
そこで開発した「マネーのランプ」は、申し込み画面を提携先のサービスの一部として見せ、名称も提携先が自由に付けられる黒子の設計にしている。たとえば、トップ・マネジメントでは「TMファイナンス」、教育分野のEduCare向けには「Jimuu Money」、グーネットとの連携では「マネーのランプ in cooperation with グーネット」と、それぞれ異なる名称や見せ方で提供されている。GeNiE自身も、提携企業のブランド名で展開し、そのサービスの「一貫した世界観」の中で金融サービスを提供できることを特徴として掲げている。
プランは4段階あり、最も軽いライトプランは貸付の広告を出して反応を見るもので、9月30日に申し込めば最短10月13日から始められる。API連携のスタンダード、貸金業の一部業務を担うアドバンス、貸金業の登録取得まで支援するライセンスへと進み、現在はライトが約17社と最多だ。
「提携先35社の一つ一つに、個別の審査モデルと基準を運用しています。共同事業を一つ一つ利益化できる構造をつくれることが、我々の強みです」
提携35社、貸付実行額200億円超――事例が映す変化
実際、事業開始から提携先と貸付実行額は拡大している。
営業開始から2年となる2026年9月末時点で、提携先は累計35社。累計の貸付実行額は200億円を超えた。
フリーランス向けマッチングサイトのクラウドワークスでは、報酬の受け取り実績や評価といった稼働データを与信に生かしているという。
「フリーランスの方が銀行に行くと、自営業者と呼ばれ、なかなか高い評価がつきません。ただ、このプラットフォームにいれば、しっかり働いていることが分かり、適切な与信につながります」
一面的な属性だけでなく、サービス上で蓄積された多様なデータを与信に生かす。それがGeNiEの組込型金融の特徴の一つだと、齊藤氏は位置づける。
提携先はどう選ぶのか――質疑で語られた審査とデータ
質疑では、提携先の審査基準と、国際カードブランドが「ハイリスク」とみなす業種の扱いを問う声が出た。齊藤氏は、ギャンブルなどの業種は元々対象から外していると答えたうえで、こう続けた。
「カード会社の加盟店審査のような義務化はされていないため、そこまで厳格には行っていません。ただ、ライセンスを持たない事業者が勧誘すると業法違反につながるため、自主的なチェックシートを提携先にご提供し、確認していただいています」
さらに与信に役立つデータを問われると、まず本人の実在性を挙げた。
「なりすましを狙う方は、今日アプリをダウンロードして申し込んでくるケースが多いのです。半年前から使っている履歴があれば、この方は実在していると判断できます」
100社、そして東南アジアへ
今後は、レンディング以外の商品の組み合わせや、提携先が自社で金融を始める際の基幹システムの提供、タイやフィリピンなど東南アジアへの展開を進める。
「向こう3年ほどで、提携社数が3桁に届くことは、このままの調子で進めば、間違いなくいけると思っています」
100社、200社に達すれば、提携先同士が顧客を送り合う仕組みを担うプラットフォーマーにもなれる、と齊藤氏は見ている。
初対面の相手を、15分で見極めて金額を決める。消費者金融が長年磨いてきた審査の前提を、齊藤氏はそう言い表した。GeNiEが進めるのは、その前提を、利用者が毎日開くアプリの「顔なじみ」の履歴で置き換えていく試みである。金融が選ぶものから組み込まれるものへと変わるほど、その裏側を担う黒子の存在意義は増していく。名前を前に出さないことを選んだ会社が、信用の新しい形をどこまで広げられるか。その答えは、増えていく提携先のアプリの中に現れるはずだ。
(取材・文=昼間たかし)
※本稿はPR記事です。