2026.10.22 05:55
 2026.10.21 21:25
●この記事のポイント
投資ファンドのアドバンテッジパートナーズは2026年10月21日、国内森林への投資戦略を発表した。日経報道では2027年春にファンドを設立し、5〜7年で1000億円規模を投じる。三井住友信託銀行や丸紅などと協議し、分散した森林を集約して木材とカーボンクレジットで収益化を狙う。所有の細分化や時間軸のずれといった課題も解説する。
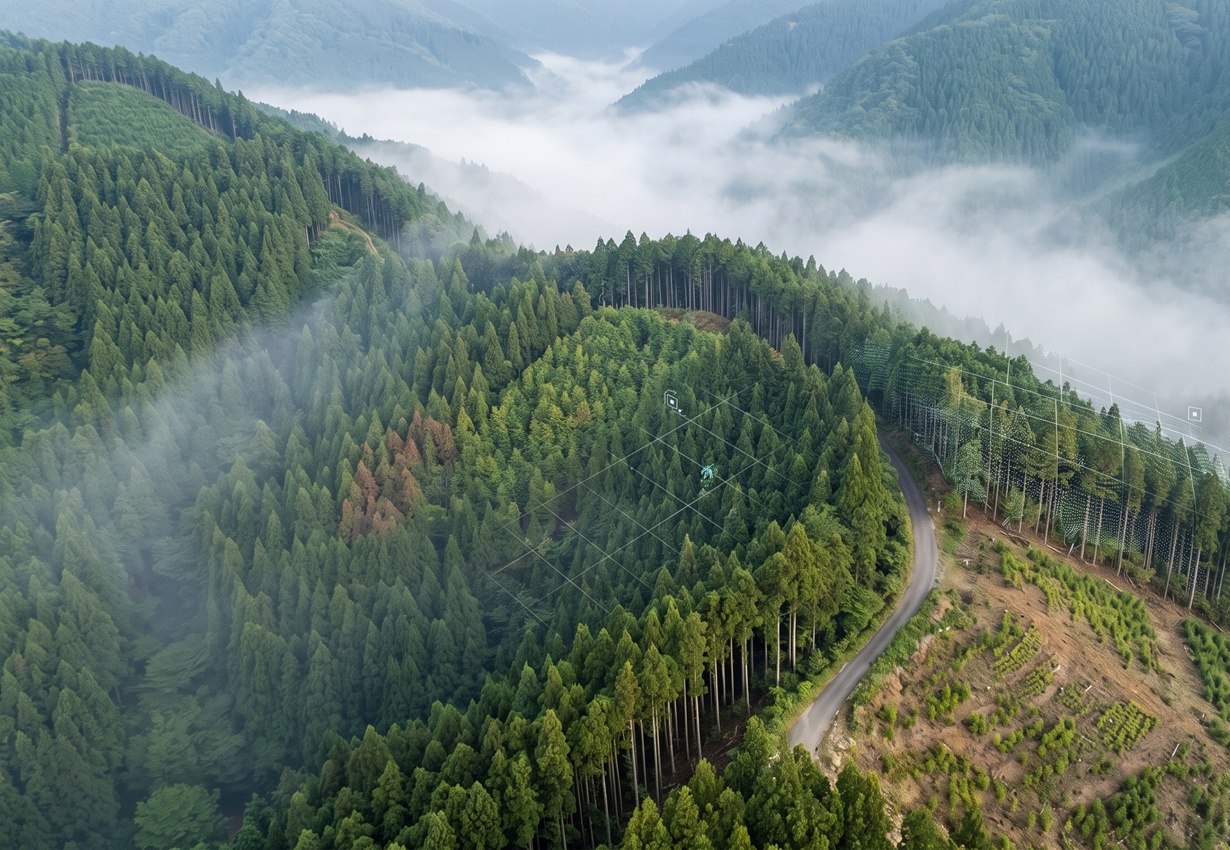
国土の約3分の2を森林が占める日本で、民間マネーによる大型の森林投資が動き出そうとしている。投資ファンド大手のアドバンテッジパートナーズ(AP)は10月21日、国内の森林を対象とする「自然資本投資戦略」を始めると発表した。日本経済新聞の報道によれば、2027年春にもファンドを設立する。当初は200億円で始め、5〜7年で1000億円規模の投資を目指すという。森林に特化した大型ファンドは国内初となる。
●目次
資源はあるのに、お金にならない
林野庁によると、日本の森林面積は約2500万ha。戦後に植えた人工林の6割超が樹齢50年を超え、伐って使える時期に入った。資源量は過去最大の水準にある。
それでも林業は長く苦しい産業だった。2024年の木材自給率は42.5%。2割を下回った2000年代初頭からは持ち直したものの、半分以上を輸入材に頼る構図は変わっていない。2025年のスギ丸太の年平均価格は1立方メートル当たり1万5400円で、前年より500円下がった。
もっと根深いのは所有の問題だ。1人あたりの所有面積が小さく、所有者が山から離れて暮らす「不在村化」や高齢化も進む。相続のたびに権利者が増え、境界がはっきりしない山も少なくない。まとまった面積で計画的に伐って植える経営が成り立たないため、木はあってもお金に換わらない。APの発表資料は、この状態を「蓄積は経済価値に結び付いていない」と書いている。
なぜ投資ファンドなのか
APは1997年に国内初のプライベートエクイティ(PE)ファンドを設立した、この分野の草分けだ。今回の戦略では、分散した森林の権利を取得・集約し、データで管理を標準化する。そのうえで木材とカーボンクレジットの二本立てで収益を上げる。
目標に掲げるのは「機関投資家が投資可能な新たなアセットクラス」の確立だ。森林は円建ての長期の実物資産で、木材販売という実体のあるキャッシュフローを持つ。年金や生命保険のように長期の負債を抱える投資家とは、もともと相性がいい。
海外には前例がある。米国では1980年代以降、年金基金などの資金を林地に振り向ける森林投資管理会社(TIMO)が育った。林地は不動産やインフラと並んで、オルタナティブ投資の一角を占めてきた。日本で同じことが起きなかったのは、森が細かく分かれすぎていて投資の単位にならなかったからだ。森林経済学に詳しい経済アナリスト・峯恵太氏はこう語る。
「海外の林地投資は、数千〜数万ha規模の森をまとめて保有できることが前提です。日本では、1人の所有者の山が数haということも珍しくない。成否を分けるのは利回りの計算より前に、どれだけの面積を合意のうえでまとめられるかです」
異業種がそれぞれ持ち込むもの
APは協働を目指す企業として、三井住友信託銀行、東京センチュリー、丸紅の3社を挙げた。さらに三菱UFJ銀行、大林組、九州電力とも協議を進めるとしている。
資料に書かれた役割分担は具体的だ。三井住友信託銀行は、森林信託とTNFD(自然関連財務情報開示タスクフォース)対応の知見を持ち込む。丸紅は林業の知見と販路、森林由来クレジットを組成する力を出す。大林組は木造・木質化建築での国産材の活用について知見を共有し、九州電力は森林経営管理やクレジットの創出で協業する。
金融は新しい運用先を、商社は木材とクレジットの商流を求めている。建設会社は中大規模の木造建築に必要な国産材の安定調達を、電力会社は脱炭素の手段を求めている。それぞれの利害が「森林」で重なったと見るのが自然だろう。企業に自然関連の情報開示を促すTNFDの枠組みが広がり、自然資本を「測って示す」必要が増していることも、時期を後押ししている。
ただし資料には「協議の結果、協働を実施しない・内容を変更する等の可能性があります」とも明記されている。参加企業も出資額も、まだ確定したわけではない。
スマート林業は「人を守る」話でもある
戦略のもう一つの柱がデータだ。集約した山では、デジタルツールで1本ずつ木を調べる「毎木調査」を行い、立木(伐採前の木)のデータベースを作る。3D計測やAIを手がけるマプリィ、OWL、木材流通の森未来、林業DXのテミクス・グリーンといったスタートアップとも、業務提携に向けて協議する。
背景には現場の厳しさがある。林業従事者は2020年時点で約4.4万人。労働災害の起きやすさを示す死傷年千人率は23.3(2024年)で、全産業平均2.3の約10倍に達する。伐る木をデータで事前に選び、機械化で危険な作業を減らすことは、生産性を上げると同時に人を守ることにもつながる。
目を引くのは、作業を地域の森林組合や林業事業体に任せ、山林の所有も「地域に残すことを基本」とした点だ。外部の資本が山を買い占めるのではない。資金と経営ノウハウを入れて、地元の担い手を強くする。少なくとも設計上は、そう読める。
「現場で一番困るのは、伐った後に植える費用が出ないことです。苗木代と何年も続く下刈りで、立木の売り上げが消えてしまう山もある。外の資金が再造林まで面倒を見る仕組みになれば、所有者の『伐ったら終わり』という感覚は変わるかもしれません」(同)
政策の追い風と、三つの課題
制度面の追い風もある。2026年4月に施行された改正森林経営管理法では、地域の関係者が「集約化構想」をつくって森林をまとめる仕組みができた。6月に閣議決定された新しい森林・林業基本計画は、林業経営体に集める民有林の人工林を2030年に210万haとし、2023年比で3割増やす目標を掲げる。民間ファンドの動きは、こうした政策の方向とも重なる。
再造林にも改善の兆しが見える。令和7年度の森林・林業白書は、新しい推計方法で見ると、主伐(伐期を迎えた木の伐採)の面積に対して植林された面積は5〜6割程度になると示した。裏を返せば、伐採跡地の4〜5割では植林が行われていないことになる。
一方で、課題は大きく三つある。
一つ目は時間軸のずれだ。スギが伐期を迎えるには40〜50年程度かかる。これに対し、一般的なPEファンドの運用期間は10年前後とされる。伐期を迎えた人工林が多い今は収益を上げやすい。しかし、いま植えた木が育つ頃に、今の投資家はもういない。誰が、いつ、どの価格で持ち分を引き継ぐのか。出口の設計が問われる。
二つ目は、収益源の価格が動くリスクだ。木材価格は横ばいから弱含みが続き、カーボンクレジットの価格も制度設計や企業の需要に左右される。二本の柱のどちらも、安定しているとは言い切れない。
三つ目は、合意を取りつけるコストだ。所有者一人ひとりとの交渉、境界の確定、相続で増えた権利者の整理が要る。APの責任者は「森林投資は数十年、数百年単位の事業」とコメントしている。お金より時間と手間がかかる仕事である。
「機関投資家が求めるのは、評価の方法が透明で、毎年の数字を説明できることです。立木データベースや、投資が生む効果の測定・開示が、どこまで第三者に検証できる形で出てくるか。そこが、国内の森林を資産クラスとして認めるかどうかの分かれ目になるでしょう」(同)
「放置林」は誰の問題か
今回の構想は、森林を環境貢献の対象としてだけでなく、収益を生む資産として扱い直す試みだ。同時に、水を蓄える力や災害を防ぐ力、生物多様性といった森の公益的な機能を、誰がどう費用を負担して守るのかという問いも突きつける。2024年度からは、国民1人あたり年1000円の森林環境税の徴収も始まった。公的資金と民間資金の役割をどう分けるかは、今後の大きな論点になる。
ビジネスの視点で見ると、この枠組みは異業種連携の一つの型を示している。1社では採算の合わない社会課題でも、資金、商流、需要、技術を持つ企業が集まれば、事業として組み立てられる余地がある。ただ、それを最後に支えるのは、地域で山を見て木を伐る人たちだ。
1000億円は、2500万haの森全体から見れば決して大きな額ではない。それでも、これまで「動かせなかった資産」を動かす最初の事例になれるかどうか。2027年春の設立に向けて、具体的な体制と最初の対象地域が示されるのを待ちたい。
(文=BUSINESS JOURNAL編集部、協力=峯恵太/経済アナリスト)
【主な参照データ・出典】
アドバンテッジパートナーズ「国内森林を対象とする自然資本投資戦略を始動」(2026年10月21日)
林野庁「令和6年(2024年)木材需給表」の公表について
林野庁 令和7年度 森林・林業白書 特集 第3節 再造林推進に向けた取組(1)
林野庁 令和7年度 森林・林業白書(スギ丸太価格、林業従事者数)
林野庁 林業労働災害の現況(死傷年千人率)
農林水産省「森林・林業基本計画」閣議決定資料(2026年6月5日)

RANKING
RELATED POSTS
ニューアングル