2026.11.06 06:00
 2026.11.05 22:18
●この記事のポイント
東京海上日動は2026年11月、自律移動型ロボット向け「AIロボット保険」の提供を始めた。機体損害と賠償責任に加え、機体損害時の代替人材の人件費や代替ロボットのレンタル費用も補償する。政府が掲げる2040年AIロボット市場約60兆円の目標や、中小企業の6割が人手不足とする調査を踏まえ、導入の壁と補償の限界を解説する。
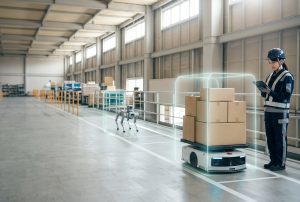
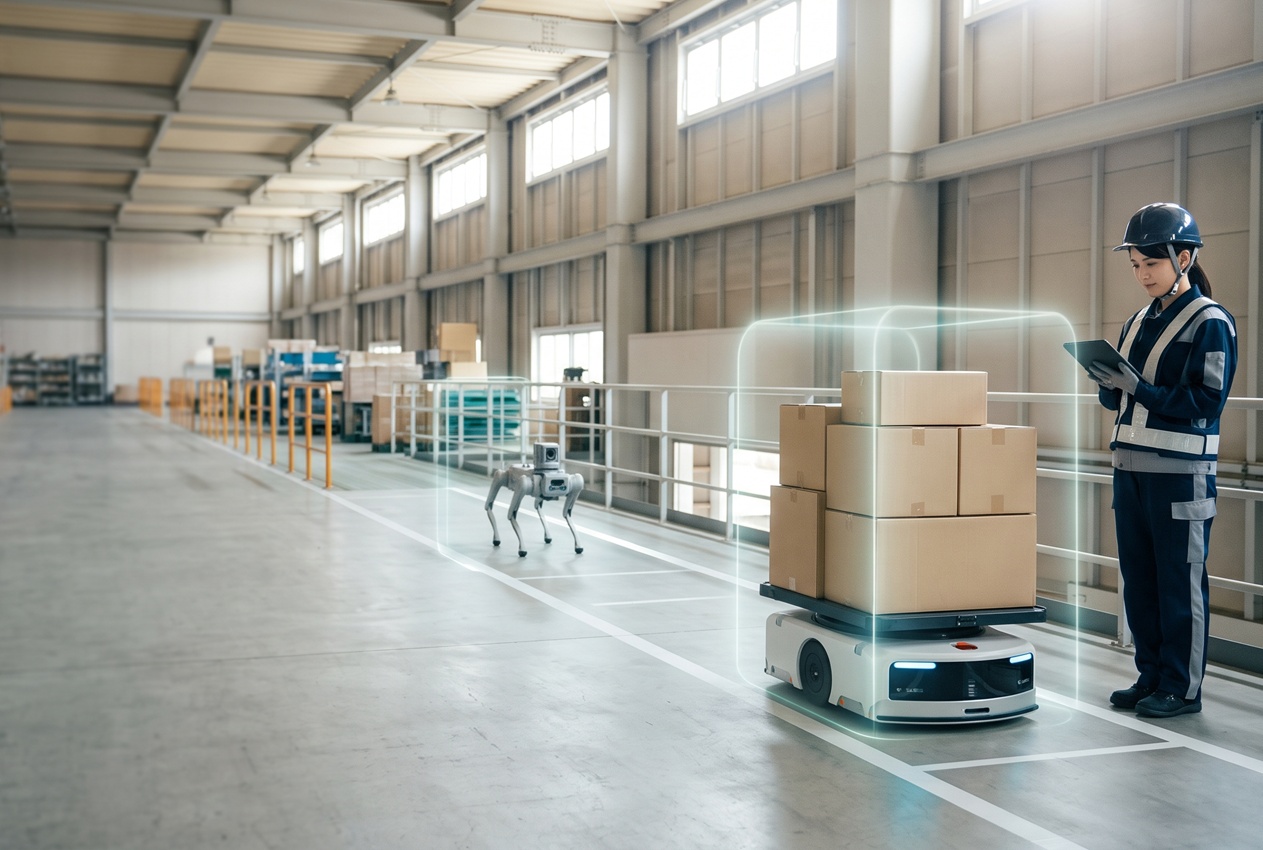
生成AIが仕事の道具として定着しつつあるなかで、AIの活躍の場は画面の中から現場へも広がり始めている。倉庫を走る車輪型ロボット、設備点検に使われる四足歩行ロボット、人の形をしたヒューマノイド。周囲を認識し、自ら判断して動く「フィジカルAI」だ。
東京海上日動火災保険は2026年10月26日、こうした自律移動型ロボットを対象とする「AIロボット保険」を11月から提供すると発表した。機体の損害や第三者への賠償責任に加え、ロボットが壊れて動けない間の代替人材の人件費や、代替ロボットのレンタル費用まで補償する。
保険は「守り」の道具と見られがちだ。ただ、新しい機械が社会に広がる過程では、リスクを誰がどう引き受けるかが、技術そのものと同じくらい普及の速さを左右してきた。本稿ではこの新商品を手がかりに、ロボット導入の現場で何が足かせになってきたのかを整理してみたい。
●目次
- 「60兆円」の中身と、日本の立ち位置
- 中小企業が二の足を踏む二つの理由
- 「修理」ではなく「穴埋め」を補償する意味
- メーカー、損保、ユーザーをつなぐもの
- 1914年の自動車保険と、2026年のロボット保険
「60兆円」の中身と、日本の立ち位置
政府は2026年7月21日、日本成長戦略本部で「戦略17分野における『主要な製品・技術等』の官民投資ロードマップ」を決定した。AIロボットの項では、市場が2030年頃を境に急拡大し、2040年に約60兆円規模へ成長すると見込む。そのうえで「米中に並ぶ第三極」として世界シェア3割超、20兆円の市場獲得を目標に掲げた。
目標は大きいが、出発点は楽観できない。同ロードマップによれば、日本は産業用ロボット市場(約0.8兆円)で世界シェア約7割を持ち、モーターや減速機など主要部品の競争力も高い。一方、サービスロボット市場(約2.8兆円)でのシェアは1割強にとどまる。関係府省の連絡会議が3月にまとめた「AIロボティクス戦略」も、AIとロボットの一体的な設計開発では「後塵を拝している」と認めている。
工場の中で決まった動作を繰り返すロボットには強いが、人が行き交う現場を動き回るロボットではまだ存在感が薄い。ただ、部品の供給力や、製造現場で積み上げた運用の知見は、後者の市場でも生かせる余地がある。勝負の分かれ目は、その市場をどれだけ早く立ち上げられるかにある。
では何が立ち上がりを遅らせているのか。ロードマップは導入面の課題として、導入コストが高止まりし「需要が立ち上がらない」点を挙げる。AIロボティクス戦略も、運用上の「責任分界点」などの課題が残るとしている。技術があっても、使う側が背負うリスクの輪郭が見えなければ、実証実験から先へは進みにくい。
「日本の強みは部品と、現場での運用ノウハウです。ただ、ユーザー企業が『何かあったときに誰が責任を持つのか』を整理できないまま、実証で止まってしまう例は少なくない。技術開発と並行して、リスクの受け皿を用意する必要があります」(ロボットエンジニア・安達祐輔氏)
中小企業が二の足を踏む二つの理由
人手不足は待ったなしだ。日本商工会議所と東京商工会議所が2026年9月に公表した調査(回答2,654社)では、人手不足と答えた企業が60.0%にのぼり、そのうち約半数(48.2%)が事業運営に影響・支障をきたす深刻な状況にある。業種別では建設業77.4%、運輸業72.2%、介護・看護業70.5%。ロボットの活用が期待される分野ほど数字が重い。
対策では「デジタル活用等による省力化」が40.2%と、採用強化に次いで多い。ただし企業規模が小さいほどこの回答は減り、従業員20人以下の企業では「事業の縮小・見直し・外注化」で対応する傾向が31.6%と、21人以上の企業より多い。
小さな企業ほど省力化投資に踏み込みにくい背景には、資金や人材の制約に加え、ロボット特有の二つの不安がある。
一つは、壊す・壊されることへの不安だ。ロボットは多数の機器や部品で構成されるため、修理費が高額になりやすい。転倒や衝突で機体が損傷するだけでなく、通路で人や商品にぶつかれば賠償の問題にもなる。高価な機械を預かる現場が慎重になるのは、むしろ自然なことだ。
もう一つは、止まったときにできる穴だ。少人数で回している現場ほど、ロボットを前提に人の配置を組み替える。そのロボットが修理で何週間も動かなければ、空いた持ち場を誰が埋めるのか。修理代を払えば片づく話ではない。
機体の修理費には、メーカー保証や設備向けの保険である程度備えられる。だが、止まっている間の代替手配まで含めて費用を見通すのは、中小企業にとって簡単ではなかった。
「修理」ではなく「穴埋め」を補償する意味
新保険の補償は三つの柱でできている。
機体補償:自然災害や衝突など不測かつ突発的な事故で機体に生じた損害の修理費用・交換費用
賠償責任補償:対人・対物事故で導入企業が第三者に対して負う法律上の損害賠償責任
事業継続費用補償:機体損害が生じた際の代替人材の人件費や代替ロボットのレンタル費用など、業務の継続に必要な費用
目を引くのは三つ目だ。ロボットを単なる設備ではなく、現場の戦力の一部として扱っている。修理が終わるまで派遣スタッフを手配する、同型機を借りる。その費用が見込めれば、経営者は「止まったらどうするか」を投資判断の段階で計算に入れられる。現場の側も「絶対に壊せない」という緊張から少し解放され、日々の運用で試行錯誤しやすくなるだろう。
一方で、読み違えてはいけない点もある。事業継続費用補償はあくまで機体損害が起点で、あらゆる稼働停止が対象になるわけではない。発表を報じた各社によれば、サイバーインシデントに起因する損害は直接・間接を問わず補償の対象外だ。保険料や引受条件は、ロボットの用途や稼働環境に応じて個別に設定されるという。
導入を考える企業が契約前に確かめておきたいのは、次のような点だ。
・対象となる機種と用途、稼働環境の条件
・事業継続費用が支払われる期間や上限額
・ソフトウェア更新の不具合や通信障害など、機体損害を伴わない停止の扱い
・メーカーの保守契約と補償がどこで重なり、どこで切れるか
いずれも公表情報だけではわからない部分が多く、個別の確認が欠かせない。
「経営者が怖いのは修理代そのものより、止まったときの売上やサービス品質への影響です。そこが数字で見えると、投資判断の会議は前に進みやすい。ただ、保険は最後の受け皿。保守契約や予備人員の計画とセットで考えるべきです」(中小企業診断士・村上達哉氏)
メーカー、損保、ユーザーをつなぐもの
今回の発表では、販売経路や提携メーカーは明らかにされていない。そのうえで、この種の保険が広がった場合に考えられる効果を二つ挙げておく。
一つは、ロボットを売る側の提案の幅が広がることだ。スタートアップを含むメーカーや販売会社が、保険の手配まで含めた導入プランを示せれば、顧客の「もしも」に答えやすくなる。リースやサブスクリプション型の提供と組み合わせる余地もある。
もう一つは、事故やトラブルの知見がたまっていくことだ。保険は損害の頻度と規模を見積もって成り立つ。自律移動ロボットはまだ実績が少なく、引受を重ねるほど、どんな環境でどんな事故が起きやすいかが見えてくる。その知見は料率の見直しにとどまらず、安全な運用の手引きづくりや、政府が検討を進める安全性認証制度の議論にも材料を提供しうる。
裏を返せば、使う側に求められることも増える。事故が起きたとき、原因が機体なのか、運用なのか、周囲の環境なのかを切り分けるには、稼働記録や点検の履歴が欠かせない。保険の普及は、ロボットを「入れて終わり」にしない運用の習慣を、現場に根づかせるきっかけにもなりうる。
「新しいリスクの保険は、最初は条件を絞って始まり、データがたまるにつれて補償が広がるのが通例です。今後はサイバーやソフトウェアに起因する損害をどう扱うかが論点になるでしょう。AIの判断が絡む事故では、メーカー、運用者、ユーザーの責任分担の整理も欠かせません」(ファイナンシャルプランナー・荒井友美氏)
1914年の自動車保険と、2026年のロボット保険
東京海上日動の前身である東京海上保険は1914年2月、日本で初めて自動車保険の営業認可を受けた。同社によれば、当時国内を走る自動車は1,000台ほどだったという。その後の普及には道路整備や産業の発展など多くの要因が重なり、戦後の1955年には自動車損害賠償保障法が制定され、自賠責保険が生まれた。保険だけで自動車が広まったわけではない。それでも、事故の損害を社会で分け合う仕組みが整っていったことは、クルマが日常の道具になる過程を下支えした。
フィジカルAIはいま、その入り口に近い場所にいる。60兆円という数字は、技術開発だけでは届かない。現場が使い始め、事故から学び、ルールを整える。その循環の一角を担う金融の仕組みが動き出した。
もちろん、保険一つで導入の壁がすべて消えるわけではない。補償範囲の線引きも価格も、これから市場で試される。それでも、前例の少ない領域で引受の枠組みを示した意味は小さくない。人手不足に向き合う中小企業にとっても、世界を狙うロボット産業にとっても、リスクをどう分け合うかを具体的に議論する起点になるだろう。
(文=BUSINESS JOURNAL編集部、協力=荒井友美/ファイナンシャルプランナー)
【主な参照データ・出典】
東京海上日動火災保険「AIロボット導入を支援する『AIロボット保険』の提供開始」(2026年10月26日)
ドローンジャーナル(2026年11月2日)記事:補償概要の3区分
IoTNEWS(2026年11月4日)記事:対象ロボット、保険料は個別設定
kikai-news.net(2026年10月26日)記事
日本成長戦略本部「戦略17分野における『主要な製品・技術等』の官民投資ロードマップ」(2026年7月21日決定)
AIロボティクスに関する関係府省連絡会議「AIロボティクス戦略」(2026年3月26日):「後塵を拝している」「責任分界点」
東京商工会議所・日本商工会議所「多様な人材の活躍等に関する調査」(2026年9月15日公表、調査期間7月21日〜8月21日、回答2,654社)
東京海上日動「日本初の自動車保険誕生」:1914年2月の営業認可、自動車約1,000台