2026.11.01 05:55
 2026.10.31 23:56
「本業を不動産で支える」モデルの転換点。株主の圧力と資本効率改革が迫る、日本企業の資産組み替え
●この記事のポイント
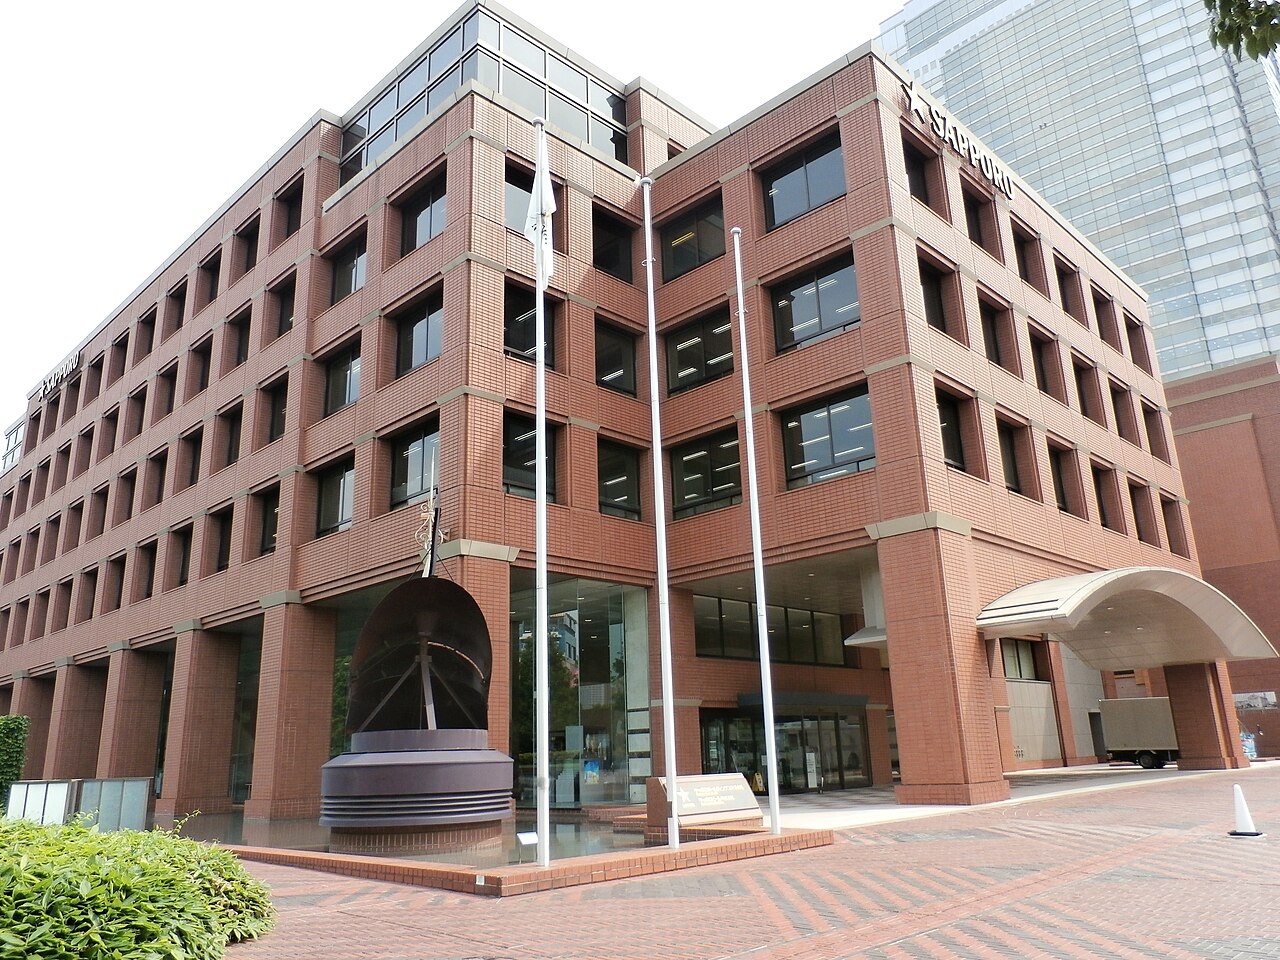
サッポロ(現サッポロビール)は、恵比寿ガーデンプレイスなどを持つ不動産子会社を、米KKRとアジア系PAGに4770億円で段階的に譲渡し、2026年6月に連結から外した。売上の5%未満で事業利益の約35%を稼いでいた不動産を、なぜ手放したのか。東証の資本効率要請、3Dの株主提案、海外マネーの動きから読み解く。
ヱビスビール発祥の地・恵比寿の再開発を担ってきた不動産事業を、サッポロが投資ファンド連合へ段階的に譲渡している。取引価格は4770億円。グループの事業利益の3分の1超を稼いでいた事業を、なぜ切り離したのか。開示資料と数字から、その判断の中身と、ほかの日本企業にも突きつけられている問いを読み解く。
●目次
ヱビス発祥の地がファンドの手に
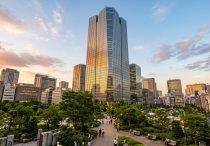
2025年12月24日、サッポロホールディングス(26年7月に商号を「サッポロビール」に変更)は、恵比寿ガーデンプレイスなどを保有する子会社サッポロ不動産開発(SRE)の全株式を譲渡すると発表した。譲渡先は米KKRとアジア系のPAGが共同出資するSPARK合同会社。取引価格は4770億円で、国内の不動産取引としては最大級だ。
譲渡は3段階で進む。第1回は26年6月1日に実行され、議決権の51%が移ってSREは連結子会社から外れた。残りは28年6月に29%、29年6月に20%を譲渡する予定である。つまり「手放した」というより、いままさに手放しつつある段階だ。
恵比寿という地名そのものがヱビスビールに由来する。工場は1988年に移転し、跡地に94年、恵比寿ガーデンプレイスが開業した。その後30年あまり、賃料収入はグループの最も安定した稼ぎ頭であり続けた。
近年、電通や日産自動車が本社ビルを売却している。ただしこれらは売却後も借りて使い続ける「セール・アンド・リースバック」だ。サッポロの場合は、開発から運営まで担う事業そのものを外に出した。ここに決定的な違いがある。「本業の弱さを不動産収入で補う」という、日本企業になじみ深い経営モデルが、大きな曲がり角を迎えている。
なぜサッポロは恵比寿を切り離したのか
① 資本効率への圧力と「物言う株主」
東京証券取引所は2023年3月、上場企業に「資本コストや株価を意識した経営」を要請した。PBR(株価純資産倍率)1倍割れの企業は、改善策の説明を事実上求められるようになった。帳簿上の資産は大きいのに、利益は細い。そういう会社ほど説明は難しくなる。
サッポロには、この問題を正面から指摘し続けた株主がいた。投資ファンドの3Dインベストメント・パートナーズである。23年10月に保有比率が5%を超え、24年7月にはSREのスピンオフ(分離独立)を含む不動産の切り離し案を公表した。25年2月の3D側の発表では、保有比率は約19%と筆頭株主の席にあった。
会社側も手をこまねいていたわけではない。25年2月14日には不動産事業への外部資本導入を方針として打ち出し、その後の検討を経て今回の契約に至っている。外圧だけで決まったというより、株主との対話を経て経営が選んだ結論と読むのが妥当だろう。
② 「売上の5%で利益の3分の1」という構造
数字を見ると問題の形がはっきりする。24年12月期の連結売上収益は約5308億円。うち不動産事業は246億円と、5%に満たない。ところが事業利益では、連結220億円のうち78億円、約35%を不動産が稼いでいた。
安定した賃料収入は、経営にとって心強い支えだ。一方で3Dは、不動産の利益が酒類など中核事業の不振を覆い隠している、と主張してきた。なお、不動産を非継続事業として切り分けた後の継続事業ベースでは、25年12月期の事業利益は前期比で増益となっている。
「不動産は利回りの低い資産です。それ自体が悪いわけではない。ただ、酒類メーカーの株を買う投資家は、不動産のリスクとリターンを求めていません。二つを一緒に持つことが、株価の割引(コングロマリット・ディスカウント)として表れやすいのです」(不動産アナリスト・伊藤健吾氏)
③ 売却資金をどこに使うのか
会社は入ってくる資金の使い道も示している。M&Aを含む酒類事業の成長投資に3000億〜4000億円、30年度までの株主還元に1000億円程度を充てる。主力の「黒ラベル」「ヱビス」への投資も増やす方針だ。
時期も重なった。26年10月にビール系飲料の酒税が一本化され、ビールと発泡酒・新ジャンルの税差がなくなった。ブランド力がそのまま価格競争に響く局面で、投資余力を持てるかどうかの意味は小さくない。
ただし、安定収益を失う以上、展開がうまく運ばないときのクッションはもうない。機関投資家がこれから注視するのは、売却そのものではなく、資金を何に、どれだけの利回りで使うかだ。
なぜ一等地の不動産に外資マネーが向かうのか
理由の一つは、開発コストの上昇だ。日本建設業連合会によれば、建設資材物価は21年3月から26年3月までの5年間で37%上がった。人手不足で労務費も上がっている。新しく建てるコストが上がれば、すでに完成して稼働している優良物件の希少性は高まる。
もう一つは、海外投資家の存在感だ。JLLの集計では、25年の国内不動産投資額に占める海外投資家の割合は3割を超えた。23年、24年と比べて大きく伸びている。欧米に比べて低い金利で資金を調達でき、賃料収入も安定している。そこに大型の投資機会がそろえば、巨額の資金を動かすグローバルファンドは自然に買い手として前に出てくる。
ファンドの視点では、不動産はいずれ売却して利益を確定させる「投資対象」だ。西武ホールディングスは25年2月、東京ガーデンテラス紀尾井町を米ブラックストーンに約4000億円で売却した。そのオフィス部分が、今度は国内の大和証券グループ系に約3000億円で売却されると、26年10月末に報じられた。所有者が入れ替わる速度は、かつてより明らかに速い。
ただし「外資に買われたら街が壊れる」と決めつけるのは早計だ。商業施設やオフィスの価値は、テナントと来訪者が集まるかどうかで決まる。その点は、どの持ち主にも変わらない。KKRとPAGは発表時点で、個別物件の運営や開発について具体的な計画はまだないと説明している。サッポロ側も、恵比寿でのヱビスのブランド発信は続けるとしている。
「投資ファンドは出口を前提にしています。だからこそ、保有している間は物件の価値を上げることに勤勉です。地元にとって気にすべきなのは、誰が持つかより、持ち主が変わっても街づくりの約束ごとが引き継がれるかどうかです」(同)
広がる「不動産の総点検」
自社不動産を見直す動きは、業種を問わず広がっている。主な事例を並べると、手法には大きく二つの型がある。
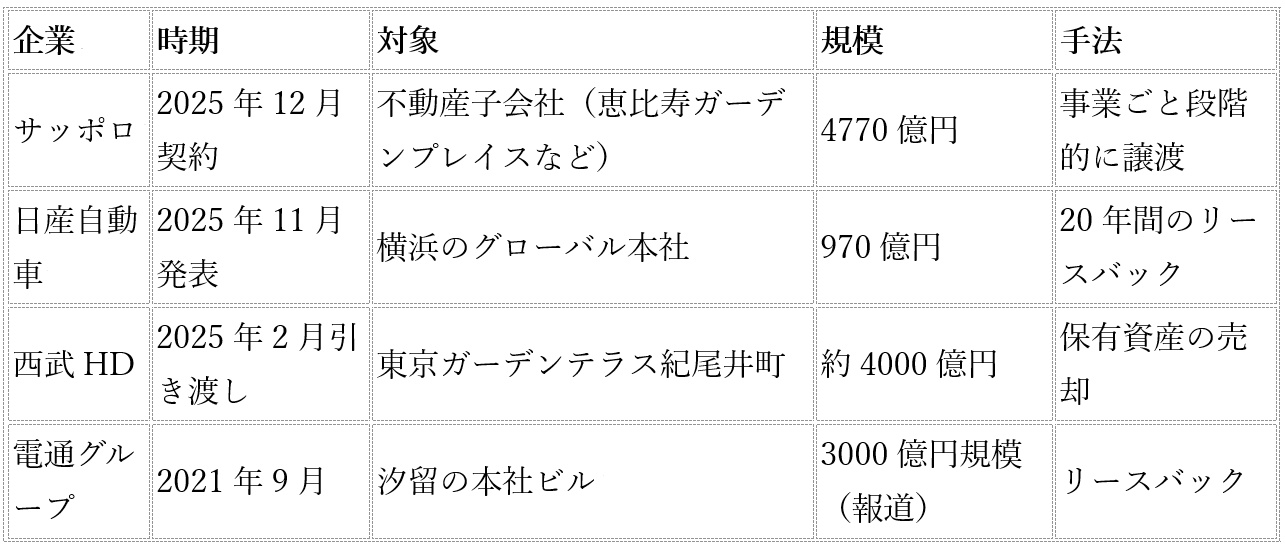
一つは、本社を売って借り直す「使いながら売る」型。日産や電通がこれにあたる。帳簿上の含み益を現金に変え、財務を立て直すのが主な目的だ。もう一つは、不動産を稼ぐための事業そのものを外に出す型だ。サッポロはこちらに入る。こちらは「自社は何で稼ぐ会社なのか」という定義の問題に踏み込んでいる。
鉄道会社は沿線開発と不動産が事業の中核にある。それでも西武のように、自ら開発した旗艦物件を売って資金を回す、「開発して売る」モデルへ軸足を移す例が出ている。店舗網を絞り込む金融機関や、拠点の持ち方を問い直すメーカーにとっても、同じ問いは避けて通れない。
経営者が直視すべき三つの問い
1. 含み益は「安心材料」にならない
含み益のある不動産は、かつては信用力の裏付けだった。だが今の資本市場は、資産の大きさより、その資産がどれだけ稼いでいるかを見る。低利回りの資産を理由の説明なく抱えていれば、それは資本の使い方の問題として問われる。
2. 売った後の成長シナリオが本題
売却で得た現金は、使い道を誤ればただの「資産の取り崩し」になる。どの事業に、何年で、どの程度のリターンを狙って投じるのか。そこまで示して初めて、売却は投資家に評価される。
3. こだわるべきは「所有」ではなく「使い方」
創業の地を持ち続けることに意味がないわけではない。ただ、ブランドを育てるのに土地の登記簿上の名義が必要かといえば、答えは必ずしも「はい」ではない。その場所で何を生み出すかに、経営の力点は移っている。
「取締役会で問うべきは、売るか売らないかではありません。その不動産を自社で持ち続けることが、株主から預かった資本の最善の使い方だと説明できるか。答えが『はい』なら、持ち続ければいいのです」(同)
本当の評価はこれから
サッポロの決断は、本社ビルの売却という「財務の立て直し」から一歩進んだ。事業構造そのものを組み替える段階に入った事例といえる。商号を「サッポロビール」に改めたことにも、酒類で勝負するという意思が表れている。
ただし、この決断が正しかったかどうかは、まだ分からない。残る株式の譲渡は2028年、2029年に控えている。そして何より、最大4000億円規模の成長投資がどんな成果を生むか。それが見えてくるのは数年先だ。
だからこそ、この事例は他社にとっても学びが多い。「創業の地だから」「安定収入があるから」という理由だけで持ち続けている資産はないか。売るにせよ持つにせよ、株主にその理由を数字で説明できるか。自社のバランスシートをその目で見直す時期が来ている。
(文=BUSINESS JOURNAL編集部、協力=伊藤健吾/不動産アナリスト)
【主な参照データ・出典】
サッポロ不動産開発「PAG、KKR及びサッポロホールディングス、サッポロ不動産開発の株式譲渡に関する契約締結を発表」(2025年12月24日)
サッポロホールディングス「不動産事業への外部資本導入 適時開示説明会資料」(2025年12月24日)
サッポロビール「2026年12月期 第2四半期(中間期)決算短信」(2026年8月)、「新生『サッポロビール』へ」(2026年6月22日)
サッポロホールディングス「2024年12月期 決算短信」「事業報告」
日本取引所グループ「資本コストや株価を意識した経営の実現に向けた対応等に関するお願いについて」(2023年3月31日)
3D Investment Partners(Business Wire)サッポロ定時株主総会における株主提案に関するリリース(2025年2月25日)