2026.10.04 05:55
 2026.10.04 00:31
●この記事のポイント
築30年超の自社ビルは「改修して使い続ける」か「売却・移転する」か。建設工事費は2020年度比で2割超上がり、東京23区のオフィスの平均築年数は35.3年に達した。2027年4月以降に始まる事業年度からは新リース会計基準が適用され、リースバックで資産を圧縮する効果は小さくなる。こうした状況を踏まえ、財務・働き方・環境の3つの観点と4つの判断基準で選び方を整理する。
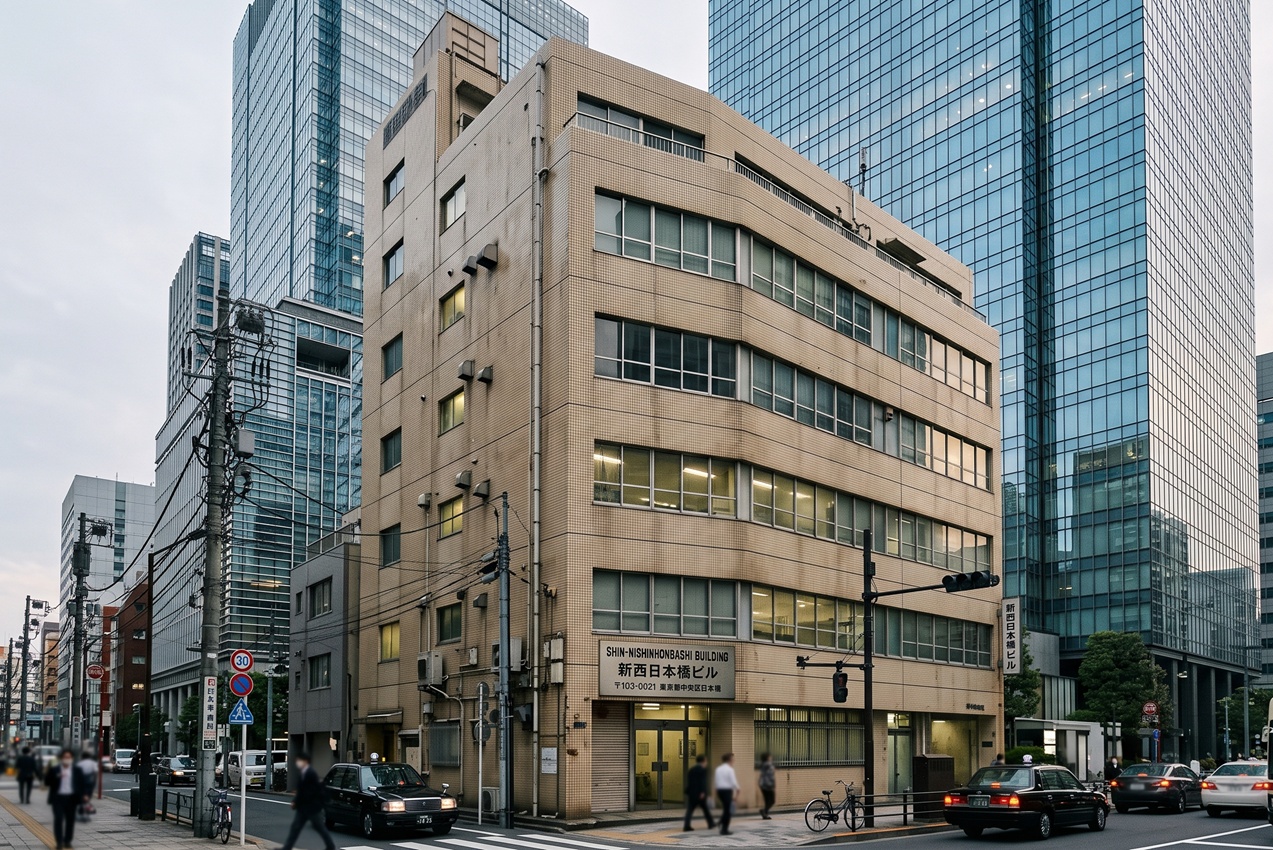
昭和の終わりから平成の初めにかけて建てた本社ビルが、築30年台の後半に入りつつある。受変電設備、空調、エレベーター、屋上防水。主要な設備の更新時期は、だいたいこのあたりで重なってくる。
市場全体を見ても、建物の高経年化ははっきりしている。ザイマックス総研の「オフィスピラミッド2026」によると、2026年末時点の東京23区のオフィスストックの平均築年数は35.3年。中小規模ビルに限れば36.0年だ。この調査は原則として自社ビルを除いた賃貸ビルが対象だが、同じ時代に建った自社ビルもおおむね似た年齢構成にあるとみてよいだろう。
修繕の見積もりを取ってみて、桁の大きさに驚く。そこまではよくある話だ。厄介なのは、「直すのか、手放すのか」を判断する物差しがないまま、見積もりのたびに結論を先送りしてしまうことである。本稿では「財務」「働き方・採用」「環境対応」の3つの観点から、判断材料を整理してみたい。
●目次
工事費は5年で2割超も上昇
国土交通省の建設工事費デフレーター(2020年度=100)は、建設総合で2025年度が121.9。2026年4月の月次値は125.0まで上がっている。資材と労務費の上昇が重なり、同じ工事が5年前より2割以上高くつく計算になる。
「築30年を超えると、設備更新は一つ片付くと次が来る、という連鎖になりやすい。自社ビルは工事中も業務を止められないので、仮設や夜間作業が増えて割高になりがちです」(不動産ジャーナリスト・秋田智樹氏)
なお、この時期の建物は1981年6月に導入された新耐震基準のもとで設計されているものが多い。構造そのものより、設備と防水、外装の劣化が先に表面化しやすい世代だといえる。だからこそ「まだ十分使える」と判断されやすく、更新費の見積もりが出るまで問題が見えにくい。
修繕は建物の価値を保つための支出で、新しい収益を生むわけではない。まずは長期修繕計画を、いまの単価で引き直すところから始めたい。数年前の計画書のままでは、実態との差がかなり開いているはずだ。
環境性能には「後から足せない」部分がある
2025年4月に全面施行された改正建築物省エネ法で、原則すべての新築建築物に省エネ基準への適合が義務付けられた。既存ビルにただちに改修義務がかかるわけではない。ただ、新しく建つビルとの性能差が制度のうえでも線引きされたことは押さえておきたい。
開示の面でも動きがある。金融庁が示した方針では、SSBJ基準に基づくサステナビリティ情報の開示が、時価総額3兆円以上のプライム上場企業から2027年3月期に義務化され、対象は段階的に広がる。大企業が取引先を含む排出量(Scope3)の把握を進めれば、データ提供の要請はサプライチェーン上の中堅・中小企業にも届く可能性がある。
設備は入れ替えられても、外壁や窓の断熱性能、階高、設備を置くスペースといった躯体側の条件は、改修で変えられる範囲に限りがある。ここが築古ビルの環境対応の難しいところだ。
使われていない床に払い続けるコスト
ハイブリッドワークが定着し、自社ビルの一角が倉庫や使われない会議室になっている会社は少なくない。どの程度空いているかは会社によってまったく違う。入退館記録や会議室の予約データからでも傾向はつかめるので、感覚ではなく実測値を手元に置いておきたい。
自社ビルの場合、家賃の請求書が届かないぶん、空いた床のコストは見えにくい。それでも固定資産税、保守契約、清掃、空調や照明の電気代は、使っていない床にもかかり続ける。これを「1坪あたりいくら」に直してみると、賃貸オフィスの賃料と並べて比較できるようになる。
「売却・移転」側の前提も変わりつつある
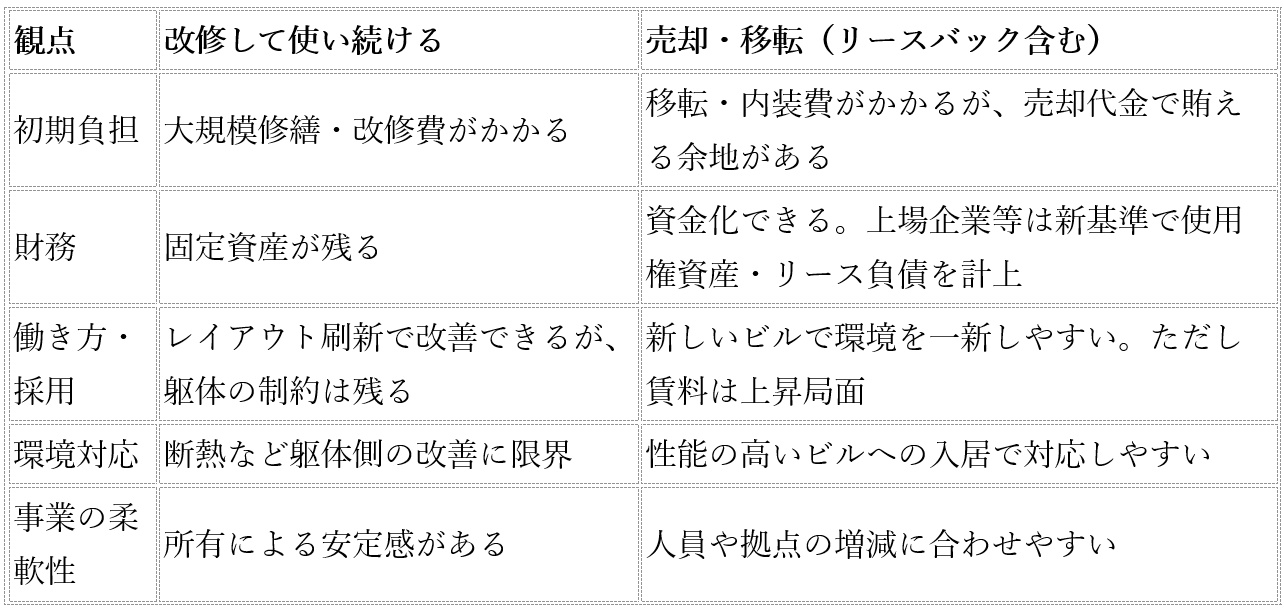
ここまで読むと、手放すほうが合理的に見えるかもしれない。だが、話はそう単純ではない。売却・移転には資金化や働く環境の刷新といった利点がある一方、ここ数年で前提が2つ変わった。
1つは会計だ。企業会計基準第34号(いわゆる新リース会計基準)が、2027年4月1日以後に開始する事業年度から適用される。借手は原則として不動産の賃借も使用権資産とリース負債として貸借対照表に載せることになるため、セール・アンド・リースバックで「資産を外して身軽になる」効果は従来より小さくなる。売却の要件を満たさない場合は、金融取引として処理される。
「売却代金で借入を返す効果は残ります。ただ、ROAの改善を主な目的に組んだスキームは、新基準のもとで数字を引き直す必要があるでしょう。また新基準の対象は上場企業や会計監査人設置会社などで、中小企業は『中小企業の会計に関する指針』に従うのが基本です。自社がどちらに当たるかで、見え方はかなり違います」(税理士・村井綾乃氏)
もう1つは賃料である。三幸エステートの調査では、東京都心5区の大規模ビルの空室率は2025年12月時点で1.07%と低水準にあり、2026年6月時点の募集賃料は8カ月連続で上昇した。新しいビルに移れば設備や環境性能の面で得るものは大きいが、賃料と移転コストの負担は数年前より重くなっている。移転先の内装工事も、先に見た工事費上昇の影響を受ける点は同じだ。
改修側にも、見落とされがちな利点がある。立地を手放さずに済むこと、売却益への課税が生じないこと、そして賃料改定の交渉に左右されないことだ。所有のメリットは、市況が強いときほど相対的に大きくなる。
4つの判断基準
役員会で議論するときの出発点として、次の4点を挙げておく。数値はあくまで目安で、業種や立地によって変わる。
1. 今後の設備更新費は、建物の価値に見合っているか。 10〜15年分の修繕・更新費を最新の単価で積み上げ、売却査定額と並べてみる。「一つの目安として、主要設備の更新費が物件評価額の3割を超えるようなら、売却・移転との比較を本格的に始める価値があります」(秋田氏)
2. 床の稼働率は6割を切っていないか。 切っているなら、縮小移転か、空いたフロアの賃貸を検討する余地がある。
3. 5〜10年で人員や事業の形が大きく変わりそうか。 変化が大きいなら、所有に縛られない形のほうが動きやすい。
4. 第三者が買う・借りる立地か。 需要のある立地なら選択肢は広い。逆に買い手や借り手がつきにくい立地なら、改修して使い続ける道が現実的になる。
【選択を分ける2つのパターン(想定例)】
パターンA:改修+一部賃貸。 自社で使うフロアを集約し、空いたフロアを改修してテナントに貸す。賃料収入で修繕原資の一部を賄える一方、賃貸事業としての管理の手間が加わり、テナントがつくかどうかは立地に左右される。共用部やエントランスの改修、テナント用の動線確保など、自社利用だけなら不要だった工事が加わることも見込んでおきたい。
パターンB:売却+移転、またはリースバック。 売却代金を借入の圧縮や成長投資に回す。2020〜21年にはJT、エイベックス、電通などが本社ビルの売却を相次いで公表した。売却後も同じビルを借りて使い続ける例もあり、「売却=退去」とは限らない。リースバックを選ぶ場合は、賃貸借の期間、賃料の改定条件、将来の買い戻しの可否といった契約条件が、その後の自由度を大きく左右する。売却価格だけでなく、借りる側としての条件まで含めて比べることが欠かせない。
どちらが正解というものではない。自社の財務、事業計画、立地の条件を並べたときに、どちらの数字が素直に見えるかの違いである。
愛着と数字を、同じテーブルに載せる
創業の地への思いは、経営判断から切り離せるものではないし、切り離す必要もない。ただ、思いだけで決めると、数字の検討が後回しになる。そして先送りにもコストがある。工事費が上がり続けている局面では、同じ工事でも着手が遅れるほど負担は重くなりやすい。設備が故障してからの緊急対応になれば、比較検討の時間そのものがなくなる。
最初の一歩として勧めたいのは、「修繕・改修の見積もり」と「売却・賃貸の査定」を同じ時期に取ることだ。建築士、不動産鑑定士、税理士・公認会計士にそれぞれの立場から見てもらえば、売却益への課税や移転費用まで含めた比較ができる。二つの数字を同じテーブルに並べて初めて、愛着も含めた判断ができるようになる。
(文=BUSINESS JOURNAL編集部、協力=秋田智樹/不動産ジャーナリスト)
【主な参照データ・出典】
国土交通省「建設工事費デフレーター」(2020年度基準、2026年6月30日公表)
ザイマックス総研「オフィスピラミッド2026」
三幸エステート「オフィスマーケット」2026年1月号・7月号
企業会計基準委員会 企業会計基準第34号「リースに関する会計基準」
国土交通省「改正建築物省エネ法」関連資料
RANKING
RELATED POSTS

ニューアングル