2026.10.05 05:55
 2026.10.04 18:38
●この記事のポイント
岡山の第二地銀・トマト銀行が、5年定期の金利を年0.65%に引き上げた。三菱UFJ銀行の1.00%には届かないものの、2026年4〜6月期の純利益は前年同期の2.9倍に伸びている。記事では決算データをもとに、預金利息が約7割増えても利息収入がそれを上回る収益構造、ネット支店や条件付きの高金利で資金を選んで集める戦略、そして個人預金の減少という課題を読み解く。
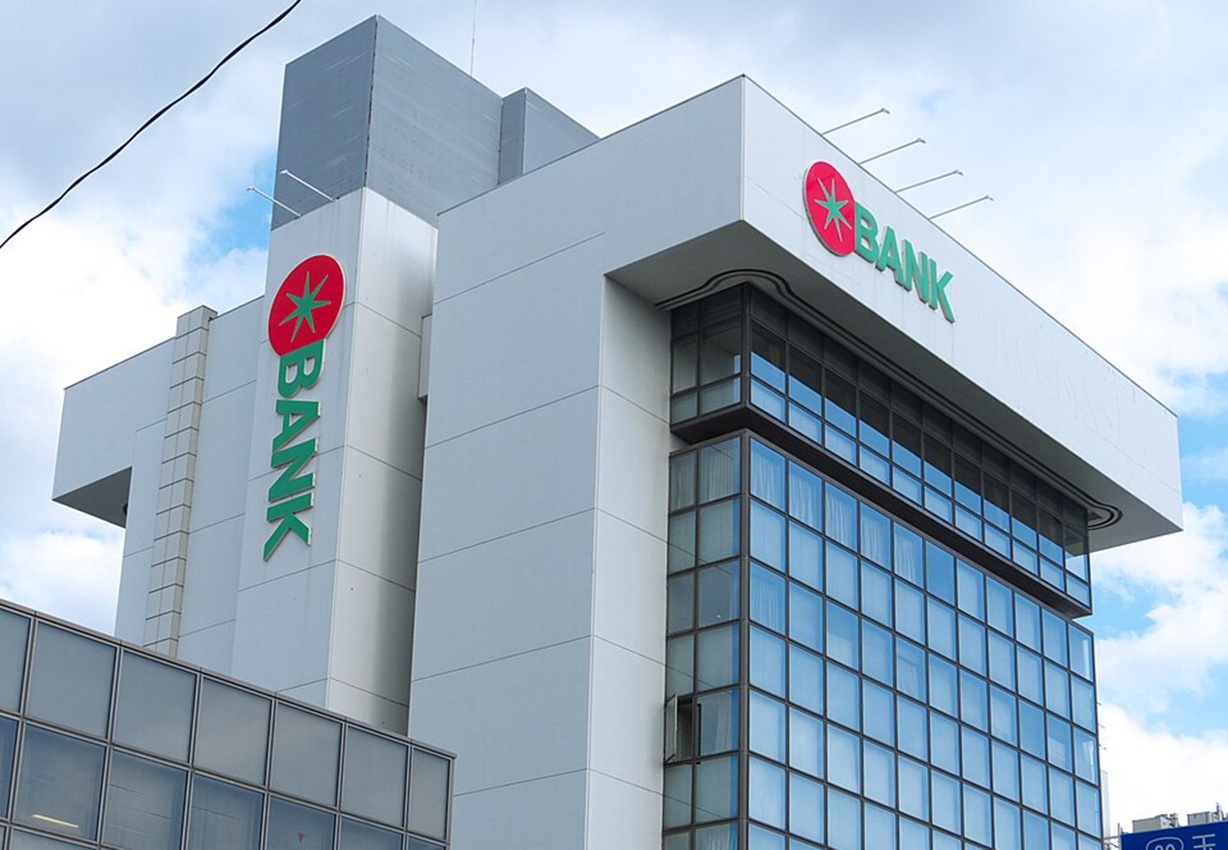
岡山市に本店を置く第二地方銀行、トマト銀行が9月24日、定期預金金利の引き上げを発表した。主力のスーパー定期は5年ものが年0.50%から0.65%に、1年ものは0.46%になる。9月28日の預け入れ分からの適用で、6月の日本銀行の追加利上げを踏まえた措置だ。
2023年11月まで、同行の5年定期は年0.002%だった。100万円を1年預けて、利息は税引前で20円。そこから約325倍になった計算だ。
もっとも、この「0.65%」は他行を圧倒する数字ではない。三菱UFJ銀行は8月に5年ものを年1.00%へ引き上げており、1年ものも0.50%と、店頭金利ではトマト銀行を上回る。それでも同行の業績は好調で、2026年3月期の最終利益は過去最高を更新した。足元の四半期利益は前年の約3倍に達している。
メガバンクより低い金利で、なぜ稼げるのか。決算資料と商品設計を読み解くと、規模で劣る地域銀行の現実的な戦い方が見えてくる。
●目次
預金利息は7割増、それでも利益は3倍
2027年3月期第1四半期(2026年4〜6月)の連結決算は、経常収益が前年同期比13.3%増の73億4300万円、経常利益は2.8倍の12億7900万円、純利益は2.9倍の8億6900万円だった。中間期の経常利益予想(11億円)を、3カ月で上回ったことになる。
中身を見ると、金利上昇の「両面」がよくわかる。費用側では、預金利息が6億1600万円から10億5900万円へと約7割増えた。預金者への支払いが一気に膨らんだわけだ。一方、収益側では貸出金利息が5億4000万円、有価証券利息配当金が4億200万円それぞれ増え、資金運用収益全体で10億1300万円の増収となった。増えた調達コスト(資金調達費用で4億5000万円)の2倍超を稼いでいる。
ゼロ金利やマイナス金利の時代、預金は運用先に困る「お荷物」とさえ言われた。いまは違う。集めた資金を貸出や債券に回せば利ざやが取れるため、金利を払ってでも預金を確保する意味が出てきた。ただ、この構図がそのまま続くとは限らない。
「定期預金は満期が来るたびに新しい金利に置き換わるので、調達コストは利上げから1〜2年遅れてじわじわ効いてきます。資産側の利回り改善が先に出ている今の決算だけを見て、増益が続くと考えるのは早計でしょう」(金融アナリスト・川﨑一幸氏)
同行自身も、第1四半期の上振れを受けながら通期予想(純利益20億円、前期比1.5%増)を据え置いた。有価証券関係損益や与信関係費用が変動する可能性を理由に挙げており、慎重な姿勢を崩していない。
店頭は控えめ、ネットと「条件付き」で厚く払う
では、預金の獲得を店頭金利だけで競っているのかといえば、そうではない。同行の高い金利は、対象を絞った商品に集中している。
代表例が、2010年に開設したインターネット専用の「ももたろう支店」だ。中国地方の銀行で初めてのネット支店で、スマートフォンでの本支店口座の開設が岡山県内居住者に限られるのに対し、こちらは国内在住なら誰でも口座を開ける。2026年4〜9月には募集総額70億円のキャンペーンを展開し、5年ものの「きびだんご定期預金」に年1.20%、1年ものの「スペシャルきびだんご定期預金」(上限500万円)に1.10%を付けた。5年ものはメガバンクの店頭金利を上回る水準だ(取り扱いは9月30日で終了)。
店舗側でも、7〜9月に地元サッカークラブの応援定期を扱い、5年ものに年1.1%を設定した。ただし対象は、30万円以上の「新たな資金」に限られる。
つまり、全預金者に一律で高い金利を払うのではない。「新規の資金」「ネット経由」「上限額・期間付き」といった条件で区切り、獲得したい資金にだけ厚く払う設計になっている。
「既存の定期まで一律に上げれば、もともと動かないお金にまで高いコストを払うことになる。体力に限りのある第二地銀にとって、どこに、いくら、いつまで払うかの線引きは収益に直結します。全国一律で動くメガバンクに対して、むしろ小回りが利く部分です」(同)
預金者の側から見ると、注意点もある。こうした特別金利は多くの場合、初回の満期までしか適用されない。応援定期の商品説明にも、2回目以降は満期日の店頭金利になると明記されている。
「キャンペーン金利と店頭金利、そして満期後の金利は分けて考える必要があります。5年ものなら中途解約したときの利率も確認しておきたい。表示された数字の高さだけで預け先を決めると、想定していた利息にならないことがあります」(ファイナンシャルプランナー・成瀬愛氏)
個人預金は前年割れ、受け皿は「投資信託」
決算資料には、好業績の陰にある課題も表れている。2026年6月末の単体預金残高は1兆2750億円と、前年同期から137億円増えた。ところが内訳を見ると、増えたのは法人預金(185億円増の3549億円)で、個人預金は8951億円と約72億円減っている。
業界全体でも状況は厳しい。金融庁は、個人預金が減少する地域金融機関が増える傾向にあると指摘している。日本経済新聞によれば、ネット銀行主要6社の預金量は40兆円を突破し、中国地方の地銀すべての合計を上回った。地方から都市部やネットへの資金流出は、構造的な問題になりつつある。
一方で、同行の投資信託残高は811億円と1年で約200億円(33%)増え、預金・投信・保険などを合わせた預り資産は1兆4883億円に伸びた。個人マネーの一部は、同行の外に出ていったのではなく、同行の窓口を通じて預金から運用商品へ移っている可能性がある。対面で資産運用を相談できる店舗網が、顧客基盤の流出を一定程度食い止めているとみることもできる。
集めた資金の行き先は、ほぼ地元だ。貸出金のうち岡山県内向けは約87%を占め、住宅ローン残高は3457億円と前年から約4%伸びた。ネットも使って広く資金を集め、地元の企業や家計に貸す。地方銀行本来の機能を、調達手段を広げることで支えている構図といえる。
分かれ道は「払い方」と「使い道」
日銀は9月18日、政策金利を1.25%程度へ引き上げた。約31年ぶりの水準である。メガバンク3行は同日中に普通預金金利を11月2日から0.5%へ上げると発表し、24日には地銀・第二地銀19行も同様の引き上げを表明した。トマト銀行の今回の改定は6月の利上げへの対応で、9月の利上げ分はまだ反映されていない。預金金利の引き上げ圧力は、今後も続くとみるのが自然だ。
その中で地方銀行の明暗を分けるのは、金利の高さそのものではないだろう。体力勝負の金利競争になれば、規模とコストで勝るメガバンクやネット銀行に分がある。中小の地域銀行にできるのは、どの資金にどれだけ払うかを見極め、集めた資金を地元での貸出や資産運用の提案にきちんとつなげることだ。
キャンペーンで集めた資金は、特別金利が切れた後も残るのか。じわじわ上がる預金コストに、貸出金利の見直しはどこまで追いつくのか。トマト銀行の「0.65%」の成否は、今後の決算でこの2点を確かめることで見えてくるはずだ。
(文=BUSINESS JOURNAL編集部、協力=成瀬愛/行政書士・ファイナンシャルプランナー)
【主な参照データ・出典】
トマト銀行 2027年3月期第1四半期決算短信
三菱UFJ銀行 円定期預金金利の改定(2026年7月31日)
トマト銀行 ももたろう支店キャンペーン
トマト銀行 応援定期預金
株探 トマト銀行 業績推移
金融庁「地域金融力強化のための金融庁の取組」(2026年6月24日)

RANKING
RELATED POSTS


ニューアングル