2026.09.30 05:55
 2026.09.29 22:33
●この記事のポイント
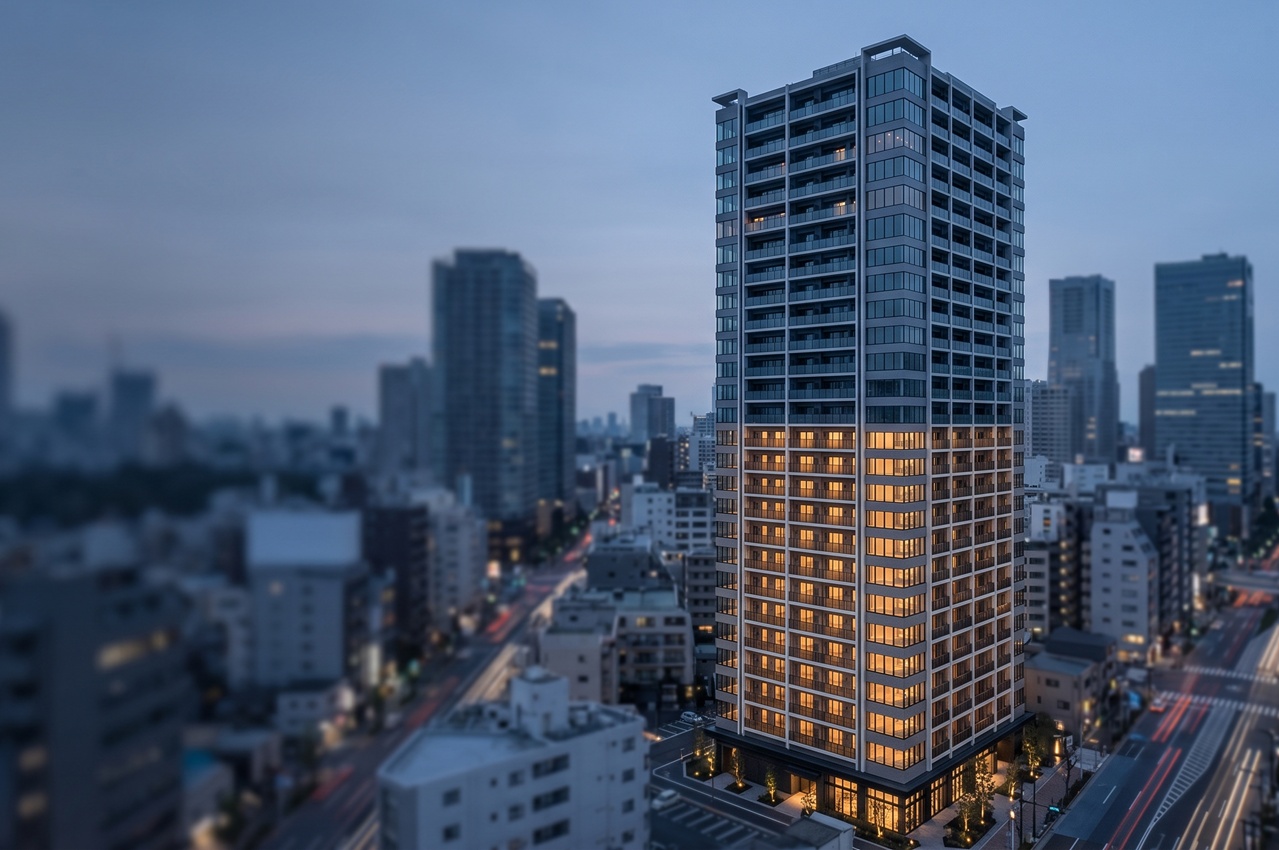
東京23区の新築マンション平均価格が1億4000万円を超えるなか、月々の返済額を抑える「期日一括返済併用型」の住宅ローンが登場した。毎月の負担はどこまで下がり、代わりに何を背負うのか。数字で確かめる。
不動産経済研究所によると、2026年上半期(1〜6月)の東京23区の新築マンション平均価格は1億4249万円。首都圏平均も1億135万円と、初めて1億円の大台に乗った。東京カンテイの調べでは、2024年の東京都の新築マンション年収倍率は17.00倍に達している。
一般に年収の7〜8倍程度が借入の目安とされてきたことを考えれば、従来型の審査ではとうに届かない水準だ。これまで需要を支えてきたのは、夫婦それぞれが借りるペアローンや、返済期間を40〜50年に延ばす超長期ローンだった。ただ、どちらも「借りられる額」を広げる手法としては限界に近づきつつある。
そこに出てきたのが、元金の一部を最終回まで据え置く、いわゆる「2階建てローン」である。物件価格を下げるのではなく、月々の返済額を下げる。発想の起点が違う。
住宅ローン審査では、年収に占める年間返済額の割合(返済負担率)に上限を設けるのが一般的だ。毎月の返済額が下がれば、同じ年収でも審査上の枠に収まる借入額は大きくなる。月額を下げる工夫は、そのまま与信枠を広げる効果を持つ。ここが、この商品が市場の関心を集める理由である。
●目次
半分は利息だけを払い続ける仕組み
代表例が、住信SBIネット銀行(2026年8月にドコモSMTBネット銀行へ商号変更)が同年6月に取り扱いを始めた「期日一括返済併用型住宅ローン」だ。担保評価額の50%に相当する元金を期日に一括返済する部分(2階)とし、残りを通常の元利均等返済(1階)とする。2階部分は、期間中は利息のみを支払う。
対象はかなり絞り込まれている。東京23区、横浜市、川崎市、大阪市にある担保評価額1億円以上のマンションで、借り手は前年年収1000万円以上(ペアローンは一方が該当)。金利は通常型に0.35%上乗せされ、返済期間は最長35年、事務取扱手数料は融資額の2.2%だ。1億円を借りれば手数料だけで220万円になる。
担保評価額1億円の物件に1億円を借り入れ、通常型の金利を1.2%とした場合で試算してみる(同行の公表例と同じ条件)。2階部分は5000万円になる。
通常型(35年) 50年返済 2階建て(35年)
毎月返済額 約29.2万円 約22.9万円 約21.9万円
10年後の残高 約7557万円 約8500万円 約8836万円
総返済額 約1億2251万円 約1億3757万円 約1億4194万円
※金利上乗せは50年返済0.15%、2階建て0.35%。金利は完済まで一定と仮定
月々の返済は通常型より約7.3万円軽い。一方で、総返済額は約1940万円増え、35年後には5000万円の一括返済が残る。
50年ローンとの違いも押さえておきたい。50年ローンは返済期間を延ばすことで月額を下げるが、元金は毎月少しずつ減っていく。2階建ては、元金の半分がそもそも減らない。毎月の支払額は近くても、10年後の残高にはおよそ340万円の差が出る。
借り手にとっての損得
メリットは手元資金の厚みだ。都心の新築マンションでは管理費や修繕積立金も上昇傾向にあり、住居費はローン返済だけでは済まない。浮いた月7万円を教育費の山に充てる、あるいは運用に回すといった選択肢が広がる。一般に、長期ローンの年齢制限にかかる40代以降の購入者や、10〜15年後の住み替えを想定する層がまず対象になる。
リスクは主に三つある。
一つ目は期日の一括返済そのもの。原資は売却、退職金、運用資産、借り換えのいずれかになるが、35年後の相場も金融環境も誰にも読めない。年齢の問題もある。45歳で35年ローンを組めば、期日は80歳だ。その年齢で新たに借り換えを引き受ける金融機関は限られ、実質的な選択肢は売却か手元資金に絞られる。
二つ目は担保割れだ。元金が減りにくい分、LTV(担保評価に対する借入比率)が高止まりしやすい。日本の住宅ローンは原則としてリコース型で、売却額が残債を下回れば差額は借り手の債務として残る。
三つ目は金利上昇への感応度である。日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.25%程度に引き上げた。1995年以来の水準で、6月の1.0%から3カ月での追加利上げだった。前出の試算で、5年経過時点で金利が1%上がったとすると、毎月返済額は通常型が約14.7%増えるのに対し、2階建ては約29%増える。据え置いた5000万円にも、上がった金利がそのまま乗るためだ。
なお、同行の解説によれば、住宅ローン控除の対象となるのは毎月返済部分のみとされている。税制面の効果も割り引いて見る必要がある。
「審査の目線で言えば、この商品は“返済能力”より“出口の確度”を見るローンです。毎月の返済比率が下がって見えても、期日の5000万円をどう返すかという問いは消えていません。金利が上がると2階部分の利払いが真っ先に効いてくる点は、変動金利を選ぶ人ほど意識しておくべきでしょう」(元メガバンク住宅ローン審査担当・不動産金融コンサルタント、ファイナンシャルプランナーの田中真一氏)
金融機関とデベロッパーの計算
貸し手側から見れば、従来は審査で届かなかった高所得層の需要を取り込める。金利上乗せと手数料で収益性も確保しやすい。先の試算では、元金が減らない2階部分だけで35年間に約2710万円の利息が発生する。元金が長く残るほど、貸し手の利息収入は厚くなる構造だ。デベロッパーにとっても、1億〜2億円帯の販売ペースを維持する援軍になりうる。
ただし、回収の最終局面は担保処分に依存する度合いが高くなる。だからこそ対象を都市部の高評価マンションに限り、年収要件を1000万円以上に置いたのだろう。流動性の高い担保と、返済余力のある借り手。この二つを前提にしなければ成り立たない設計である。
「日本版サブプライム」との指摘もあるが、構図はかなり異なる。サブプライムローンは信用力の低い層への貸出と、その債権の証券化が連鎖したことで問題が広がった。現行の商品はむしろ高属性層に限った設計だ。問われるのは借り手の信用力より、都心マンションの価格が長期的に維持されるかどうかという、担保価値の前提のほうだろう。
「残価を保証する商品ではない以上、価格下落のリスクは借り手が負います。立地とLTVの管理が甘くなれば、地域金融機関が追随した場合にリスクが偏在する懸念はある。ただ、日銀の金融システムレポート(2026年4月)でも住宅ローン延滞率に大きな変化はみられないとされており、現時点で過度に警戒する段階ではありません」(同)
合理的に使える人、使うべきでない人
使いどころは大きく二つに分かれる。
一つは売却を前提にした保有だ。10年前後で住み替える計画なら、毎月のキャッシュアウトを抑えつつ、売却代金で2階部分を返済する。ただし、先の試算では10年後もなお約8800万円の残高があり、売却価格がそれを上回ることが条件になる。
もう一つは、返済原資の見通しが立っている層だ。退職金、満期を迎える保険や運用資産、事業承継に伴う資金など、期日の一括返済を裏付ける「出口」を具体的に描ける場合には、資金効率を高める手段になる。
逆に、出口を持たないまま「賃貸より月々が安いから」という理由でフルローンに近い形で使うのは筋が悪い。月額の軽さは、将来の元金返済を先送りした結果にすぎないからだ。
「相談の場では、まず“期日に売れなかったら、どこから5000万円を持ってくるか”を紙に書いてもらいます。それが書けない方には勧めません。逆に、書ける方にとっては選択肢の一つになります」(同)
今後の見通し
住宅価格の高止まりが続く限り、同種の商品を検討する金融機関が出てくる可能性はある。ただ、担保評価額や地域を限定した設計を見る限り、住宅ローンの主流になるというより、高所得層向けの専門商品として定着していく公算が大きい。
比較の対象として押さえておきたいのが、国主導で普及が図られている「残価設定型住宅ローン」だ。一定期間後、一般社団法人移住・住みかえ支援機構(JTI)がその時点のローン残高と同額で住宅を買い取るオプションが付く。ただし対象は長期優良住宅の認定を受けた戸建てに限られ、マンションは含まれない。同じ「元金の一部を後ろに回す」ローンでも、価格下落リスクを誰が負うかという点で両者は正反対の設計になっている。
注視すべきは金利の行方だ。利上げが続き、延滞や担保割れが目立つようになれば、金融当局が審査やLTV管理の実態に目を向けることも考えられる。
2階建てローンは、住まいを資産としてポートフォリオの中で管理できる人にとっては有効な道具になる。一方で、出口の設計を欠いたまま使えば、将来の家計に大きな負担を残す。月々いくら払えるかではなく、最後にいくら残り、それをどう返すのか。住宅ローン選びの物差しそのものが変わりつつある。
(文=BUSINESS JOURNAL編集部、協力=田中真一/ファイナンシャルプランナー)
【主な参照データ・出典】
ドコモSMTBネット銀行 プレスリリース(2026/6/1)
マンションプラス:期日一括返済併用型住宅ローンとは
住宅産業新聞
リクルート「はじめての住宅ローン」
不動産経済研究所 首都圏マンション市場動向 2026年上半期
nippon.com(不動産経済研究所 2025年データ)
東京カンテイ 新築マンション年収倍率(2025/12/8)
日経:日銀1.25%への利上げ決定
モゲチェック:日銀追加利上げと変動金利(2026/9/18)
日本銀行 金融システムレポート 2026年4月号
DXマガジン:住信SBIネット銀行の社名変更
三九アセット:残価設定型住宅ローン

RANKING
RELATED POSTS

ニューアングル