2026.09.27 06:00
 2026.09.26 23:11
●この記事のポイント
2026年10月1日の酒税一本化で、ビールは350mlあたり約9.1円の減税、発泡酒・新ジャンルは約7.26円、缶チューハイは7円の増税になる。イオンリテールは発泡酒などの在庫を通常の約2倍に増やした。酒税が量に応じた定額であること、金麦・本麒麟のビールへの移行、ヨーカ堂のPBビール発売、ノンアルへの流れをもとに、PBとNBの棚争いの行方を読み解く。
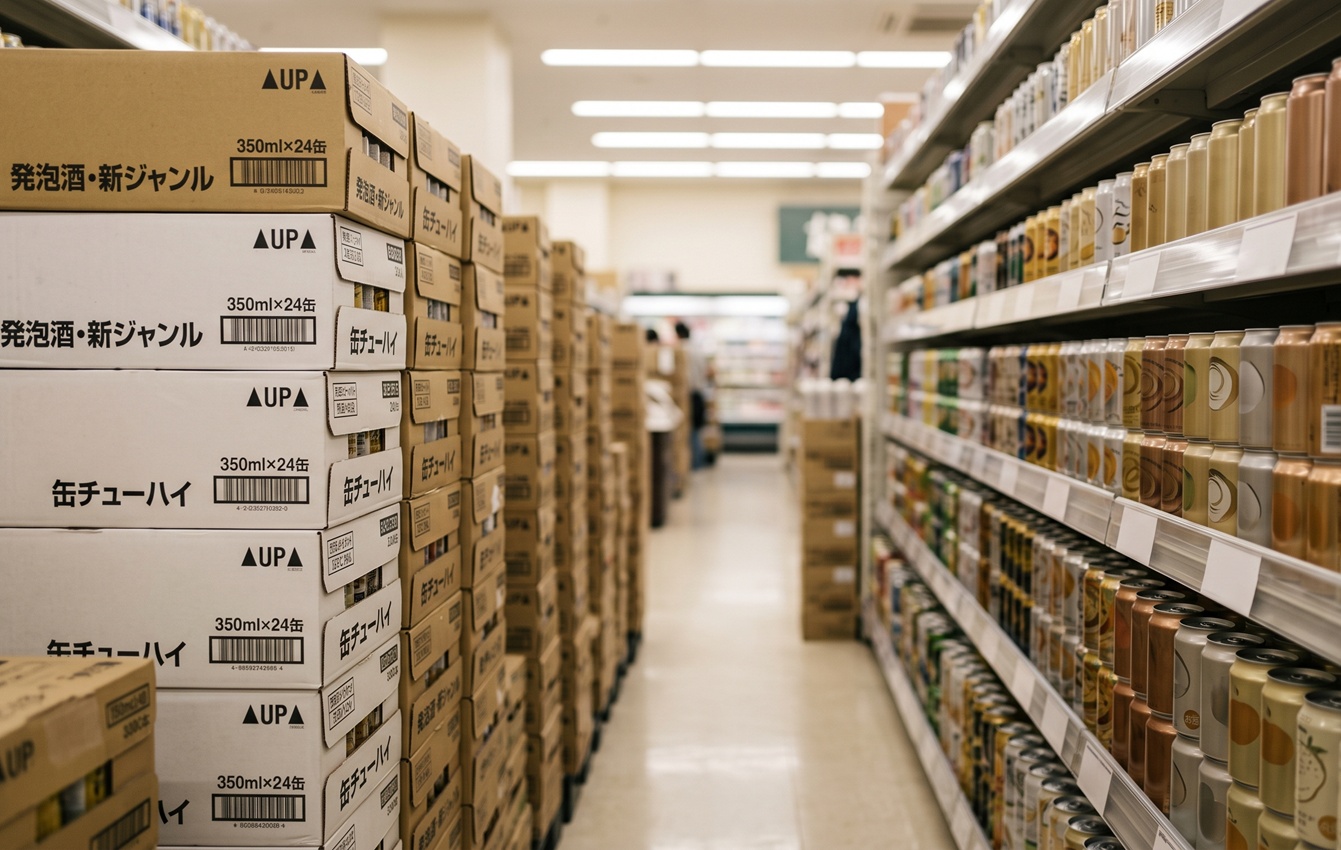
10月1日、ビール系飲料の酒税が一本化される。ビールは350ml缶あたり約9.1円の減税、発泡酒と新ジャンルは約7.26円、缶チューハイなどは7円の増税だ。
これを前に、イオンリテールは発泡酒や缶チューハイの在庫を通常の約2倍に積み増した。9月のケース販売は前年同期比で約5割増えている。
一見すると、増税前の駆け込み需要を取りにいく、よくある売り場の動きである。ただ、それだけで片づけると見落とすものがある。税額がそろった後、売り場で何が選ばれるのか。その勝負は、すでに始まっている。
●目次
「在庫2倍」は欠品対策だけではない
イオンリテール食品本部リカー商品部の加藤修一部長は業界紙の取材に対し、「制度改正を前に、お客様は買い物のタイミングを意識されている」と語っている。改正直前の週には、前年の約2倍の需要を見込む。売り場では2ケースパックやまとめ買い抽選会を打ち、新ジャンル2ケースの購入でパスタや食用油を付ける販促も行っている。
駆け込み期の小売にとって、最も痛いのは欠品だ。ケース買いの客は、棚が空いていればそのまま他店へ流れる。在庫を厚く持つのは、まずこの機会損失を防ぐためである。
加藤氏は「買い方が変わっている」とも述べている。単品買いからまとめ買いへの移行だ。多い時期に数ケースを家に運ぶ客は、その後しばらく酒類を買いに来ない。つまりこの2週間でどの店で、どのブランドを買ったかが、10月以降の家庭内の「いつもの一本」を決める可能性がある。
もっとも、イオンは今回の在庫積み増しについて、自社プライベートブランド(PB)「トップバリュ」との関係を公には語っていない。対象には大手メーカーのナショナルブランド(NB)も当然含まれる。「PB拡大のための在庫積み増し」と断じるのは行き過ぎだろう。ただ、流通の文脈で見れば、この時期の棚の使い方には、駆け込み後を見据えた意味が重なる。
「駆け込み需要は前借りです。小売側が本当に見ているのは、10月以降の反動期にお客がどの棚の前で足を止めるかです。今の売り場づくりは、そのための準備という面もあります」(流通コンサルタント・永田由紀氏)
定額の増税は「安い商品ほど重い」
財務省によれば、今回の改正は2020年から段階的に進めてきた見直しの最終段階にあたる。目的は、類似する酒の間の税率差が商品開発や販売数量に影響している状況を改めることだ。
区分 9月まで(350ml) 10月から(350ml) 差額
ビール 63.35円 54.25円 ▲9.10円
発泡酒・新ジャンル 46.99円 54.25円 +7.26円
チューハイ・サワー等 28.00円 35.00円 +7.00円
ここで押さえておきたいのは、酒税が容量あたりの定額だという点だ。PBもNBも、同じ品目なら同じ額だけ税が上がる。仮に1缶100円の商品に7.26円が乗れば、値上げ幅は約7%。200円の商品なら約4%で済む(消費税を除く単純計算)。安さが売りの商品ほど、率で見ると影響が大きくなる。
つまり「増税でPBの価格優位が自動的に広がる」わけではない。差がつくとすれば、税以外の部分、すなわち流通コストや販促費、利幅をどこまで圧縮できるかだ。
参考になるのが2020年10月の改正時の対応である。トップバリュは新ジャンル「ベストプライス バーリアル」を刷新し、350mlの単缶価格を78円に据え置いた。6缶パックやケースは値上げして、負担を分けた形だ。物流面では、全国の物流センターでの通過型配送を広げて効率化を進めたと説明している。「どの価格を守り、どこで吸収するか」を小売が設計できることが、PBの強みだ。
規模の裏付けもある。トップバリュの2025年度(2026年2月期)の売上高は約1兆2000億円の見通しで、イオンは2030年度に2兆円を掲げる。
ただし、PBとNBを単純な対立で見るのは正確ではない。バーリアルは2020年時点でキリンビールが製造していた。酒類PBの多くは大手メーカーの工場が担っており、メーカーにとっては稼働率を支える取引でもある。
「定額課税の下では、低価格帯ほど値上げ率が高く見えます。消費者は円の差より、棚札の変化に反応します。そのうえで、単缶の見せ価格を守れるかどうかが、PBの評価を左右するでしょう」(同)
新ジャンルの主力が「ビール」に移る
税額がそろえば、麦芽比率を抑えて税区分を分ける理由は薄れる。大手メーカーは、新ジャンルの看板商品をビールへ移す決断をした。
サントリーは2025年9月、「金麦」シリーズの麦芽比率を50%以上に引き上げ、今年10月からビールとして発売すると発表した。金麦の2024年の販売数量は3041万ケースで、新ジャンル最大のブランドだ。キリンの「本麒麟」(同1360万ケース)もビールへの移行が報じられ、サッポロも「GOLD STAR」などで同様の動きを見せる。
これは棚の構造を変える。NBの主力がビールへ上がれば、従来の「最安値帯のビール風味飲料」の棚は薄くなる。その空白を埋めやすいのが、小売が価格を決められるPBだ。
動きはすでに出ている。イトーヨーカ堂は9月、PBの新商品「セブン・ザ・プライス ラガービール」を発売した。日本経済新聞は1本173円と報じている。減税となるビールの領域で、小売が低価格帯の選択肢を出し始めた形だ。イオンがビールのPBをどう位置づけるかは、現時点で公表されていない。
一方、市場全体は縮んでいる。大手各社の推計では、2026年1〜6月のビール類の販売数量は前年同期比で約3%減。物価高による節約志向が陰を落とす。小さくなるパイのなかで、同じ「ビール」の棚をNBとPBが分け合うことになる。
「メーカーは麦芽比率や味で、小売は価格で勝負する構図がはっきりしてきます。ただ、ビールはブランドへの忠誠度が高いカテゴリーです。安いだけでは定番になりにくいといえます」(同)
缶チューハイとノンアルへの波及
缶チューハイなどRTD(そのまま飲める酒)の税額は、350mlあたり28円から35円になる。元の税額が低いぶん、引き上げ幅は25%に達する。RTDは近年、ビール類からの飲み替えで市場を広げてきたが、業界紙は2026年通年の動向を見通せないとする。各社は糖類ゼロや無炭酸など、値段以外の選ばれる理由づくりを急いでいる。
RTDはNBでも安さが選ばれる理由のひとつだった。そこに定額の増税が乗れば、価格帯の棚でPBが比較される場面は増えるだろう。ただし、前述のとおり税額は同じだ。PBが優位に立てるかは、税以外のコストをどこまで抑えられるかにかかっている。
見落とせないのが、酒税のかからないノンアルコール飲料だ。マクロミルの調査では、ビール・発泡酒の購入者の27.2%、チューハイなどの購入者の28.8%が、改正をきっかけにノンアルを買う可能性があると答えた。改正の認知率は全体で39.0%にとどまる。値上げを店頭で初めて知る人は少なくないはずだ。
意向がそのまま購買になるとは限らない。それでも小売にとっては、酒の棚だけでなく、ノンアルや割り材、惣菜まで含めた「晚酸の帯」で客単価を考える根拠になる。イオンはトップバリュでノンアル商品の拡充を進めており、今回の駆け込み期にも、酒と惣菜の関連陳列やデリカの好調が伝えられている。
「酒を単品で見ると値上げの話になりますが、食卓単位で見れば組み合わせの提案に変わる。この切り替えができる店は、反動期も崩れにくい」(同)
税の隙間が消えた後、何で競うのか
この20年あまり、ビール類の商品開発は税区分と切り離せなかった。発泡酒も新ジャンルも、メーカーが税率の低い区分で「ビールらしさ」を工夫した結果生まれたものだ。一本化でその余地はなくなる。
では、主導権は小売へ移るのか。そう単純でもない。小売は価格と棚を決められるが、製造の大半はメーカーが担う。メーカーは味とブランド、小売は価格設計と売り場。それぞれが得意な領域で競い、ときに組む形に近づいていくと見るほうが実態に合うだろう。
これから注目したい点は四つある。
・10月以降の反動減がどの程度の深さと長さになるか
・ビールとなった金麦や本麒麟が、店頭でどの価格帯に落ち着くか
・小売各社のPBがビールの領域にどこまで広がるか
・ノンアルへの移行が意向にとどまるか、実際の購買になるか
イオンの「在庫2倍」は、まずは客の求めに応えるための対応だ。それでも、税の隙間がなくなった後の棚をどう組むかという問いに、小売もメーカーも向き合い始めている。駆け込みの騒ぎが落ち着いた年末商戦の売り場に、最初の答えが出るはずだ。
(文=BUSINESS JOURNAL編集部、協力=永田由紀/流通コンサルタント)
【主な参照データ・出典】
酒税改正迫る 駆込み需要迎え撃つイオン、発泡酒など在庫2倍に(食品新聞、2026年9月18日)
イオン、酒税法改正前の駆け込み需要に対応(食品産業新聞社)
イオンリテール、酒税法改正前に販促 購入スタイルに変化も(日本食糧新聞)
酒税に関する資料(財務省)

RANKING
RELATED POSTS


ニューアングル