2026.11.08 06:00
 2026.11.08 00:09
●この記事のポイント
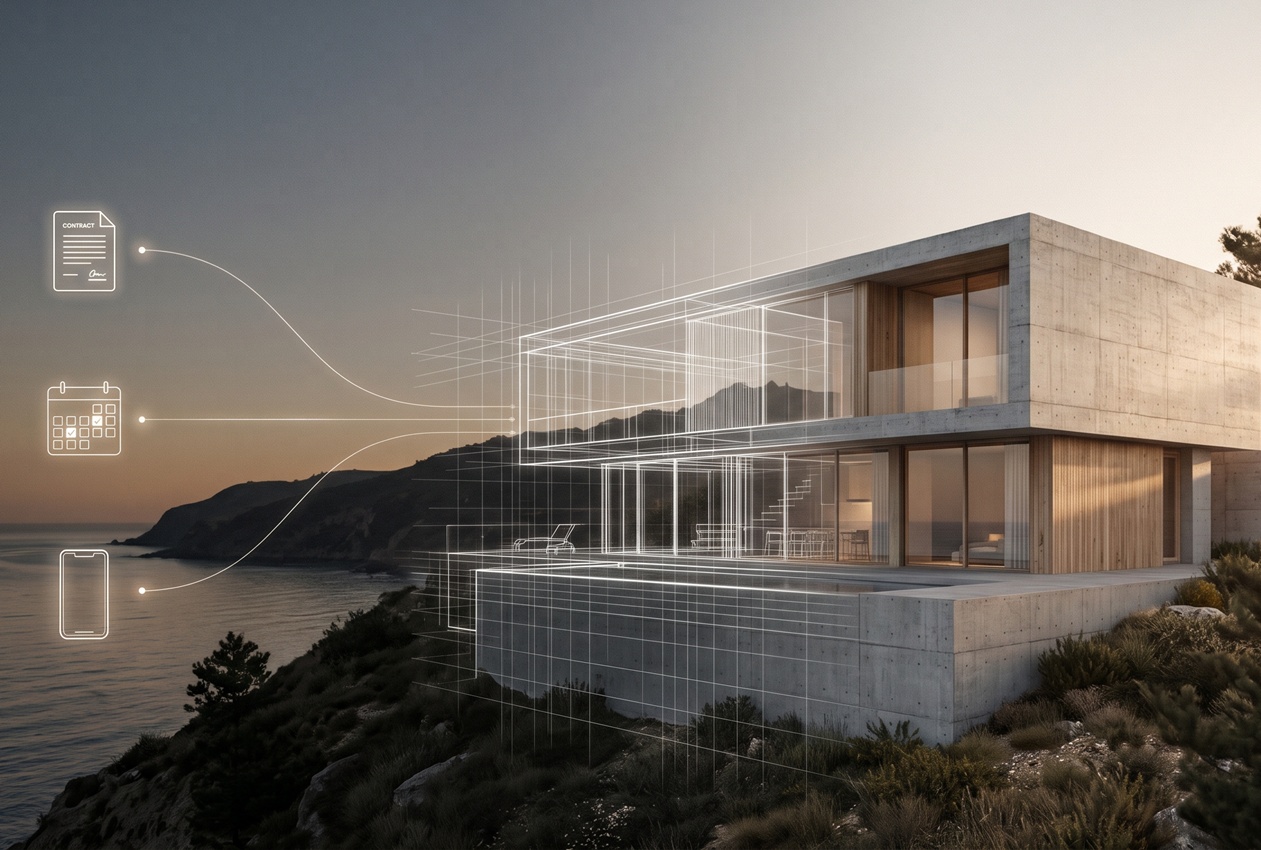
シェア別荘「NOT A HOTEL」を運営するNOTA(673A)が、2026年11月6日に東証グロース市場への上場承認を受けた。想定時価総額は約1,110億円。着工前に売る前売り型の資金構造、BIGら建築家との協業、年10泊から買える仕組みとホテル運用・二次流通、ブランドへの先行投資という4つの視点から、不動産開発の「順序」を組み替えた経営を読み解く。
「年に10泊分から別荘が買える」「使わない日はアプリでホテルとして貸し出せる」。NOT A HOTELが話題になるとき、語られるのはたいてい建築の美しさやアプリの使い勝手だ。
その運営会社で、2026年10月に社名を変えたNOTAが、11月6日に東京証券取引所グロース市場への上場承認を受けた。証券コードは673A、上場予定日は12月9日。想定発行価格1,390円をもとにした想定時価総額は約1,110億円になる。2020年4月の設立から、およそ6年半での上場だ。
ただ、経営の教材として読むなら、見るべきはデザインよりも「順序」だと筆者は考える。不動産開発は、土地を仕入れ、建て、売って回収するまでに年単位の時間と大きな資金がいる。新興企業にとっては相性の悪い領域だ。創業者の濵渦伸次氏も、ホテル経営を目指しながら金融機関から資金を得られなかった経験を語っている。
では、なぜここまで来られたのか。本稿では開示資料と報道をもとに、資金、信用、流動性、ブランドの4つの切り口から、その事業設計を読み解いてみたい。
●目次
- 建てる前に売る──在庫リスクを「契約」で前倒しする
- 信用を借りる──「実績ゼロ」を誰の名前で補ったか
- 「買ったら動かせない」を崩す──流動性の設計
- 小さく始めない──ブランドは費用か、投資か
- あなたの業界の「順序」は変えられるか
建てる前に売る──在庫リスクを「契約」で前倒しする
出発点は2021年9月だ。同社は那須と宮崎・青島の8物件、総額約40億円分の権利をオンラインで売り出した。建物はまだない。それでも販売開始から24時間で15億円分が売れ、2カ月でほぼ完売したと報じられている。第1号のAOSHIMAが運営を始めたのは、2022年11月のことだ。
仕組みを整理すると、同社は不動産の共有持分(または信託受益権の準共有持分)を、自社ネットワークを使える「オーナーライセンス」とセットで売っている。契約は開業前に結ぶが、物件の売上が立つのは開業・引渡しの時点だ。
この時間差は数字にはっきり出ている。契約高(他社が事業主の物件を含む)は2026年3月期で約330億円。一方、同期の連結売上高は約129億円、経常利益は約6.7億円だった。ところが2027年3月期の中間期(2026年4〜9月)は、瀬戸内などの開業が重なり、半年で売上高約217億円、経常利益約39億円と前期通期を大きく上回った。9月末時点で、契約済みでまだ売上になっていない金額(契約済み未実現売上高)が約370億円残っている。
ここから読み取れるのは、需要を確かめてから建設に入るという順序だ。売れ残りを抱えるリスクは、これでかなり小さくなる。
ただし、「借金をせずに開発できた」と読むのは誤りだ。同社は2024年12月に複数の金融機関から105億円、2026年2月には18の金融機関から75億円を借り入れている。契約の積み上げが、銀行から見た返済の見通しを支えている。そう理解するほうが実態に近いだろう。
「プレセールスで資金を全部まかなえるわけではありません。効くのは、銀行に『この物件はもう売れている』と示せる点です。否定できないのは、売上が開業のタイミングで大きく振れること。工期が一つずれるだけで、期をまたいで数字が動きます」(不動産アナリスト・伊藤健吾氏)
信用を借りる──「実績ゼロ」を誰の名前で補ったか
建てる前に売るには、買い手に「この会社なら完成させるだろう」と思わせる必要がある。創業直後の同社には、その実績がなかった。
補ったものの一つは、早い段階の投資家だ。構想しかない時期にANRIが6億円を出資したと、濵渦氏は語っている。もう一つは土地の文脈である。第1号のAOSHIMAは、宮崎市青島の旧橘ホテル跡地の再開発事業として採択された計画から始まった。
そして、もっとも目に見えやすいのが建築家やクリエイターだ。北軽井沢の「MASU」はWonderwallの片山正通氏。この春に開業した「NOT A HOTEL SETOUCHI」は、ビャルケ・インゲルス氏率いるBIGの設計だ。同社はこれをBIGにとって日本で初めて完成した建築だとしている。さらに2026年10月には、安藤忠雄氏やヘルツォーク&ド・ムーロンと手がける新ヴィラも公開した。
大手企業は、競合というより株主や提携先として関わっている。上場申請時点の保有割合は、オープンハウスグループ8.55%、トヨタ・インベンション・パートナーズ4.47%、SBIホールディングス3.57%。既存ホテルの客室を自社ネットワークに乗せる「PARTNER HOTELS」も、2022年に始めている。
ここで大事なのは、名前を並べることそのものではない。外部の実績や評価を、自社に足りない信用の代わりとして貸してもらう。そのうえで、相手にも参加する理由を用意する。建築家には新しい作品の機会、事業会社には新しい顧客層や事業領域への接点がある。双方に得がある設計が、その前提になっていると筆者はみる。
「実績のない事業者が著名な建築家に頂むと、普通は連作の一つとして扱われます。設計の自由度や発表の仕方まで含めて、作り手にとって意味のある案件にできるかどうか。そこで大きな差がつきます」(同)
「買ったら動かせない」を崩す──流動性の設計
別荘やリゾート会員権の弱点はよく知られている。使う日は限られるのに管理費はかかり続け、手放したくても買い手が見つからない。
NOT A HOTELは、ここを仕組みで細かく埋めている。購入できるのは年間10泊から360泊まで。他拠点との相互利用ができ、使わない日はホテルとして貸し出せる。予約と滞在の管理は専用アプリで行い、自社プラットフォーム上で二次流通もできる。管理費は、初期購入価格の年3%程度が基準だ。2026年4〜9月のホテル稼働率は79.1%だった。
制度面の手当てもある。2024年1月には二次流通を担うグループ会社を設け、第二種金融商品取引業者を買収した。さらに2022年には、47年間毎年同じ日に泊まれるNFTメンバーシップを発売。2024年10月には、子会社のNOT A HOTEL DAOが独自の暗号資産「NAC」のIEOを始めている。
この設計が影響するのは、収益率の計算よりも「使わない日がもったいない」という買い手の迷いだろう。必要な日数だけ買えて、空いた日には使い道があり、出口もある。そう示すことで、高額な購入への心理的なハードルを下げている。
ただし、ホテル収入や二次流通の仕組みが、個々のオーナーの損益を保証するわけではない。転売価格も稼働率も、市況や拠点の人気で変わる。上場後も、稼働率や二次流通の取引状況は注視すべき指標だ。
「不動産の小口化や流動化は、技術よりも法制度の整理に時間がかかります。映えるのはNFTや暗号資産ですが、実務上の要は、二次流通を扱える登録を自社グループで用意したことのほうだと思います」(同)
小さく始めない──ブランドは費用か、投資か
スタートアップでは「まず小さく作って検証する」、つまりMVPが定石とされる。だが高額な別荘は、試作品では売れない。NOT A HOTELは最初から、建築や映像、Web、アプリを作り込んだ状態で世界観を示した。
その効果は、初期の販売に表れている。2021年の完売は、広告もショールームも使わず、オンラインの重要事項説明で契約まで済ませたという。CGだけの物件の完売と資金調達を組み合わせて発表し、建物が建つまでの約1年半、話題を保った広報も報じられている。実物がない段階では、作り込んだ世界観そのものが「完成したらこうなる」という証拠の代わりになる。第1章の前売りと、この章のブランドは切り離せない。
だからといって、「良いものを作れば広告費はいらない」と結論づけるのは早い。今回の上場では、国内公募などの手取概算額(最大約99億円)のうち、約47億円を広告宣伝費と販売促進費に充てる計画が示されている。人件費は52億円だ。初期の熱心な層を超えて顧客を広げる段階では、有償のマーケティングも必要になる。そう読むのが自然だろう。
学べるのは、クリエイティブへの投資を「美意識」ではなく、信用を前倒しで獲得するための手段として語る視点だ。どの段階までオーガニックで走り、どこから有償で広げるのか。その切り替えを事業計画に書けるかどうかが、投資家への説明の分かれ目になる。
「高単価の商品では、世界観の作り込みが事実上の品質保証として機能します。ただ、その効果が届くのは初期の共感層まで。市場が広がるほど、ブランドの一貫性と収益性を両立させるのが難しくなります」(ブランド戦略に詳しい経営コンサルタントの田辺晃成氏)
あなたの業界の「順序」は変えられるか
4つの章を通して見えてくるのは、「土地と資金を用意し、建ててから売る」という順序の組み替えだ。構想を示し、共感した人に売り、その契約を支えに資金を集めて建てる。さらに、買った後の使い道と出口まで商品に含める。
もちろん、この順序はどの業界でも成り立つわけではない。高単価で希少性があり、待つこと自体を楽しめる顧客がいる。そうした条件がそろっていたことも大きい。上場後は、契約済み未実現売上高を計画どおり売上に変えられるかが問われる。稼働率を保てるか、移動や住宅、街づくりといった新領域でも同じ順序が通用するかも、市場が見ていくことになる。
そのうえで、読者に問いたい。あなたの業界で「先に大きな投資が要る」とされている前提は何だろうか。その順序を、ファンづくり→販売→資金調達→製造へと並べ替える余地はないだろうか。
※本稿は特定の有価証券への投資を勧誘するものではありません。数値は2026年11月7日時点で確認できた公開情報に基づきます。
(文=BUSINESS JOURNAL編集部、協力=伊藤健吾/不動産アナリスト)
【主な参照データ・出典】
NOTA株式会社「東京証券取引所グロース市場への上場承認に関するお知らせ」(PR TIMES、2026年11月6日)
BRIDGE「別荘とホテルブランド「NOT A HOTEL」のNOTA、東証グロース上場へ——想定時価総額は約1,110.6億円」(2026年11月6日。JPX・EDINET開示に基づく業績、株主構成、資金使途、および同記事内の2021〜2026年の時系列まとめ)
NOT A HOTEL「NOT A HOTELをつくる人」(片山正通氏、ビャルケ・インゲルス氏の参画)
金融庁 EDINET「有価証券届出書(NOTA株式会社)」(2026年11月6日提出)——入稿前に一次資料での数値照合を推奨