2026.11.08 05:55
 2026.11.08 00:20
●この記事のポイント
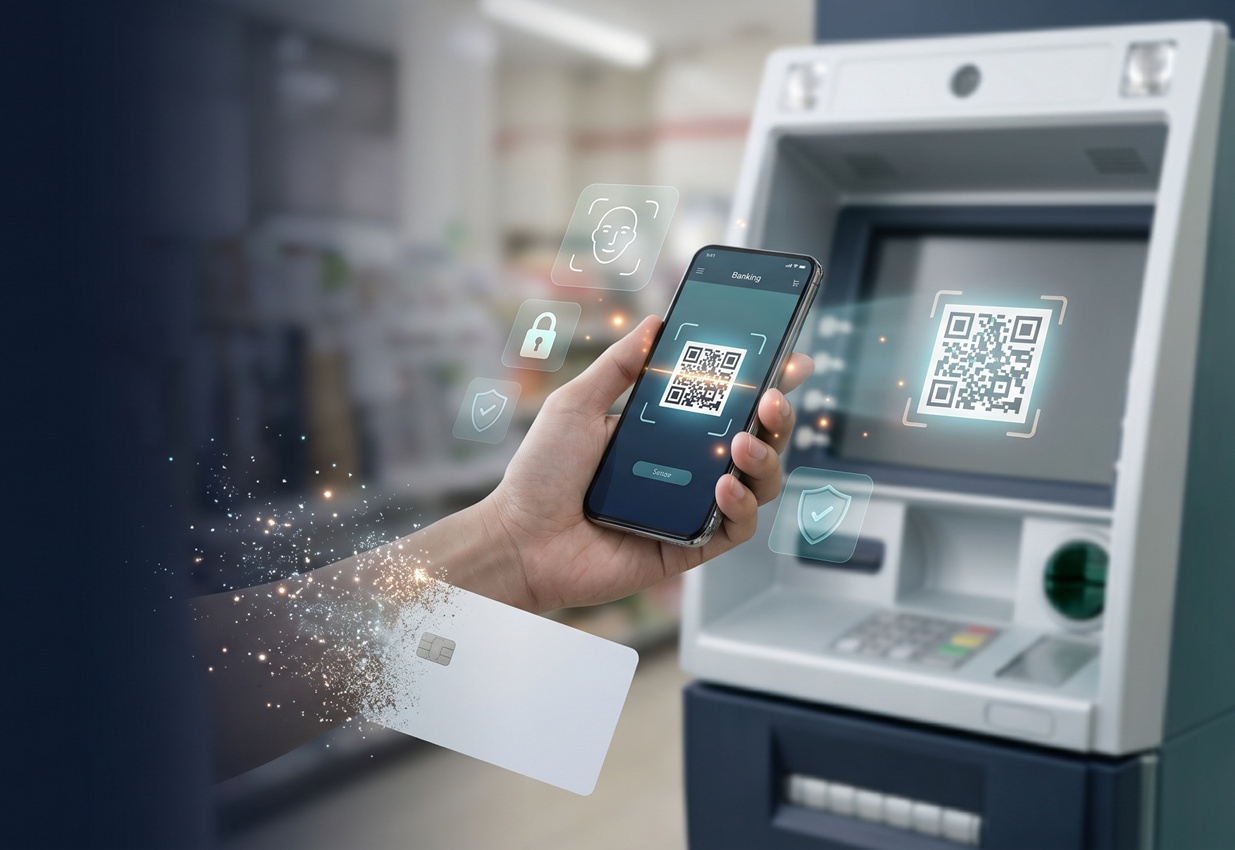
三菱UFJフィナンシャル・グループ傘下で2027年1〜3月に開業予定の「三菱UFJエムット銀行」が、キャッシュカードを発行しない方針と報じられた。スマホアプリでATMのQRコードを読み取り、セブン銀行ATMで入出金する仕組みだ。複数の認証を重ねる不正対策の狙いと、フルクラウド型の基幹システムで作る新銀行の意義、課題を解説する。
三菱UFJフィナンシャル・グループ(MUFG)傘下で2027年1〜3月に開業予定の「三菱UFJエムット銀行」(サービス名:エムットバンク)が、キャッシュカードを発行しない方針であることが、11月4日以降の複数の報道で明らかになった。ATMでの入出金はスマートフォンのアプリで行う。大手銀行系でカードを発行しないのは初めてだという。
「カードをやめる」と聞くと、コスト削減やペーパーレスの延長に見えるかもしれない。だが報道を追っていくと、狙いの中心にあるのは不正対策、つまり守りの強化だ。しかもそれが、利用者にとっての手軽さと同じ方向を向いている。セキュリティを強めれば使いにくくなる、という長年の常識に対して、ひとつの答えを出そうとしている点に注目したい。
なお、三菱UFJ銀行の既存口座のキャッシュカードは廃止されず、引き続き使える。
●目次
- カードと暗証番号、「2つそろえば引き出せる」構造の弱さ
- 手間が増えたようで、実は軽い――スマホ完結型の認証
- なぜ「本体」ではなく「新銀行」なのか
- カードレスの先にあるもの
- 「引き算」ではなく、設計の組み替え
カードと暗証番号、「2つそろえば引き出せる」構造の弱さ
キャッシュカードの歴史は、1969年に登場した国内初のキャッシュディスペンサーとともに始まった(日本テレビ)。以来半世紀以上、「カードと暗証番号」が本人確認の基本形だった。
裏を返せば、この2つがそろえば誰でも現金を引き出せる。スキミングによるカードの複製、盗難や紛失、のぞき見による暗証番号の盗用。警察官や銀行員を名乗ってカードをだまし取る、あるいはすり替える詐欺も後を絶たない。カードという「モノ」がある限り、それを狙う手口はなくならない。
オンライン側も厳しい。警察庁によると、2025年のインターネットバンキングの不正送金被害は4747件、約103億5700万円で過去最悪となり、手口の約9割がフィッシングだった。前年比では件数が8.7%、被害額が19.6%増えている(朝日新聞)。認証情報を盗み取る攻撃は、もはや例外ではなく日常的なリスクだ。
銀行はこれまで、パスワードを重ねたり、ワンタイムパスワードの専用機器を配ったりして防御を厚くしてきた。ただ、そのたびに利用者の手間は増える。エムットバンクの発想は、守るべきカードそのものを最初から用意しない、というものだ。カードがなければ、スキミングもカードのだまし取りも成り立たない。攻撃される入り口(アタックサーフェス)を減らすという考え方である。
「防御を足し算で重ねるより、守る対象そのものを減らすほうが効く場面は多い。物理カードはその典型で、製造、郵送、保管、再発行のどの段階にも漏れや悪用の余地がある」(サイバーセキュリティコンサルタント・新實傑氏)
手間が増えたようで、実は軽い――スマホ完結型の認証
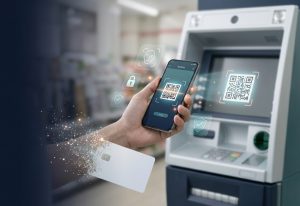
報道によれば、出金の流れはこうだ。アプリに引き出したい金額を入力し、ATMの画面に表示されるQRコードをアプリで読み取る(朝日新聞)。その過程で、スマホ本体のロック解除(パスコードや顔認証)、アプリへのログイン、口座の暗証番号と、複数の認証を通る。さらにスマホとATMの位置情報が一致しているかも確認するという(日本テレビ)。
パスワードが漏れても、本人のスマホがなければ使えない。スマホを盗まれても、ロック解除とアプリの認証が壁になる。ATMの前にいない人間による操作も、位置情報の照合で弾ける可能性がある。「知っているもの」「持っているもの」「本人そのもの」を組み合わせる多要素認証を、ATMの現場にまで延ばした格好だ。
ここで大事なのは利用者の体感だ。認証の段数は増えているが、その多くは普段からスマホでやっている操作である。顔をかざしてロックを外し、アプリを開いてQRを読む。専用のトークンを持ち歩く必要はないし、財布からカードを探すこともない。セキュリティを「我慢してもらうもの」から、「いつもの動作に溶け込ませるもの」へと組み替えている。
カードを作らないことで浮くコストは、預金金利などサービスの向上に回す方針で、利息を毎日受け取れる仕組みも導入する見通しだ(時事通信、日本経済新聞)。守りのための設計が、そのまま商品の魅力にもつながる構図になっている。
「利用者が嫌がるのは認証の“数”ではなく、“見慣れない手間”です。顔認証のように毎日使っている動作に乗せられれば、強度を上げても離脱は起きにくい」(金融アナリスト・川﨑一幸氏)
なぜ「本体」ではなく「新銀行」なのか
では、なぜ三菱UFJ銀行の既存口座で同じことをしないのか。顧客層の幅がまったく違うからだろう。メガバンクの口座には、スマホを使わない高齢者も、ネットバンキングに不慣れな人も大勢いる。いきなりカードをなくせば、困る人が出るのは目に見えている。
そこでMUFGは、別の器を用意した。デジタル銀行の設立準備会社は2026年9月24日に銀行業の免許を取得し、「三菱UFJエムット銀行」に商号を変えている。基幹システムには、ふくおかフィナンシャルグループ傘下のゼロバンク・デザインファクトリーがアクセンチュアと共同開発し、Google Cloud上で動くフルクラウド型の銀行システムを採用した。もともとはデジタルバンク「みんなの銀行」のために作られたもので、外部提供はこれが初めてだ。
自前の巨大な勘定系に手を入れるのではなく、他グループが実際に運用してきたクラウド基盤を取り入れる。メガバンクとしては思い切った判断だ。既存システムや店舗オペレーションの制約から距離を置き、ゼロから設計できる余地を確保したことが、カード不発行という踏み込んだ仕様を可能にした面は大きいとみられる。
一方で、グループの総合金融サービス「エムット」との連携が前提で、免許取得時の発表では銀行店舗も利用できると説明されている。既存資産をすべて捨てるわけではない。使えるものは使い、縛りになるものからは離れる。その線引きに、大組織の新規事業としての現実的な工夫がうかがえる。
大企業の新規事業立ち上げや事業分割について詳しい戦略コンサルタントの高野輝氏は、「既存事業の顧客や仕組みを守りながら新しいモデルを試すには、組織やシステムを切り分けるのが定石です。難しいのは、切り分けた側に本当に裁量を持たせられるかどうか。そこが今後の試金石になる」と語る。
カードレスの先にあるもの
スマホでのATM入出金は、まずセブン銀行のATMから始まる。同行のATMは2026年9月末時点で2万8730台。同行は2026年初夏からファミリーマートへのATM設置も進めており、4年程度で約1万6000台を置く計画だ(いずれもセブン銀行開示)。新銀行のスマホ入出金はこちらでも使える見通しとされる(共同通信)。三菱UFJ銀行自身のATMへの対応は今後検討するという。
自前のATMを増やすのではなく、すでに全国に張り巡らされたネットワークを使う。インフラを「持つ」より「つなぐ」ことを選んだ点も、デジタルバンクらしい判断だ。
もう一つの意味は、認証の起点がスマホのアプリに集約されることだ。本人確認の仕組みがアプリにまとまれば、決済やポイント、他業種のサービスと銀行機能をつなぐ「組込型金融(エンベデッド・ファイナンス)」の土台にもなりうる。MUFGは実際、エムットを軸に、家計簿アプリと健康データを連携させる取り組みなどを打ち出している(共同通信)。
ただし課題もある。大和総研の内野逸勢主席研究員は、スマホの紛失や故障への備え、デジタルに不慣れな人への配慮が必要で、当面はカードとスマホが共存するとの見方を示す。引き出しの安全性が高まっても、サイバー攻撃による情報流出のリスクは残るため、対策はむしろ一段と重要になるとも指摘している(日本テレビ)。スマホに機能を集めるほど、スマホを失ったときの「復旧の設計」が問われることになる。
「引き算」ではなく、設計の組み替え
エムットバンクのカード不発行は、機能を削る話ではない。カードと暗証番号に頼ってきた本人確認を、スマホを軸にした多要素認証へと組み替え、安全性と手軽さを同じ方向にそろえようとする試みだ。
開業は2027年1〜3月の予定で、実際の使い勝手や不正抑止の効果が見えてくるのはこれからだ。スマホ紛失時の手続きや、カードを持たないことへの利用者の受け止めなど、検証すべき点も多い。
それでも、「守りを固めるほど使いにくくなる」という前提を疑い、器ごと作り直した点は、DXに取り組む多くの企業にとって参考になるはずだ。セキュリティを制約ではなく価値として設計できるか。その問いは、銀行だけのものではない。
(文=BUSINESS JOURNAL編集部、協力=川﨑一幸/金融アナリスト)
【主な参照データ・出典】
共同通信「キャッシュカード発行せず 三菱UFJのデジタル銀行」2026年11月4日
時事通信「デジタル銀、キャッシュカード無しに 安全性強化、来年開業 三菱UFJ」2026年11月4日
朝日新聞「MUFGのデジタル新銀行、キャッシュカード発行せずスマホで出入金」2026年11月4日
読売新聞「三菱UFJのデジタル新銀行、「キャッシュカード」発行せず…」2026年11月5日
日テレNEWS NNN「キャッシュカードが消える?――三菱UFJのネット銀、“全廃”でスマホ一本化へ【#みんなのギモン】」2026年11月6日
共同通信「名称「エムットバンク」に 三菱UFJのデジタル銀行」2026年9月24日
みんなの銀行「みんなの銀行のフルクラウド型銀行システム、三菱UFJ銀行へ初の外部提供が決定」2025年5月27日
警察庁「令和7年におけるサイバー空間をめぐる脅威の情勢等について」(前年比は朝日新聞2026年3月12日付報道による)
セブン銀行「2026年9月 月次データ(単体)」2026年10月13日、セブン銀行「経営方針、経営環境および課題等」