2026.09.26 06:00
 2026.09.25 18:34
●この記事のポイント
亀田製菓は2026年9月、インドの合弁会社KLTの株式49%を合弁相手のLT Foodsに譲渡し、インド事業から撤退すると発表した。KLTは2026年3月期に純損失1億2111万ルピーを出し、債務超過に陥っていた。記事では、価格帯のずれや49%出資という制約などの撤退理由と、TH FOODSを軸にした北米への集中を分析し、日本企業が学べる撤退の進め方を考える。
亀田製菓は9月16日、インドの持分法適用関連会社「KAMEDA LT FOODS (INDIA) PRIVATE LIMITED」(以下KLT)の保有株式49%を、すべて合弁相手のLT Foodsに譲渡すると発表した。LT Foodsはバスマティ米ブランド「Daawat」で知られるインドのコメ大手である。株式譲渡は10月下旬に実行される予定で、亀田製菓は2017年3月の設立から約9年半続いたインドでの米菓事業から手を引く。
同社は直近の2026年3月期に売上高1380億円(前期比33.7%増)、営業利益75億円(同36.9%増)と過去最高の業績を出したばかりだ。海外事業の売上比率はすでに35%に達している。業績が好調ななか、なぜ14億人の市場から退くのか。そして、日本企業がなかなか踏み切れない撤退を、なぜ短期間で決めることができたのか。開示資料と数字から読み解いていく。
●目次
インドで米菓を根付かせられなかった3つの壁
(1)売上は伸びたが、赤字は縮まらなかった
LT Foods側の開示によると、KLTの売上高は2024年3月期の7360万ルピーから、2025年3月期には1億4320万ルピーとほぼ倍増した。しかし2026年3月期は1億4030万ルピーと横ばいになり、同期の営業損失は約5842万ルピー、純損失は約1億2111万ルピー(約2億円)に上った(1ルピーは約1.65円で計算)。純損失が売上高の9割近くに達しており、開示資料によれば純資産もマイナス、つまり債務超過に陥っていた。売上は伸びても、固定費の重さを吸収できるだけの規模には届かなかったことになる。
(2)価格帯と食習慣の壁
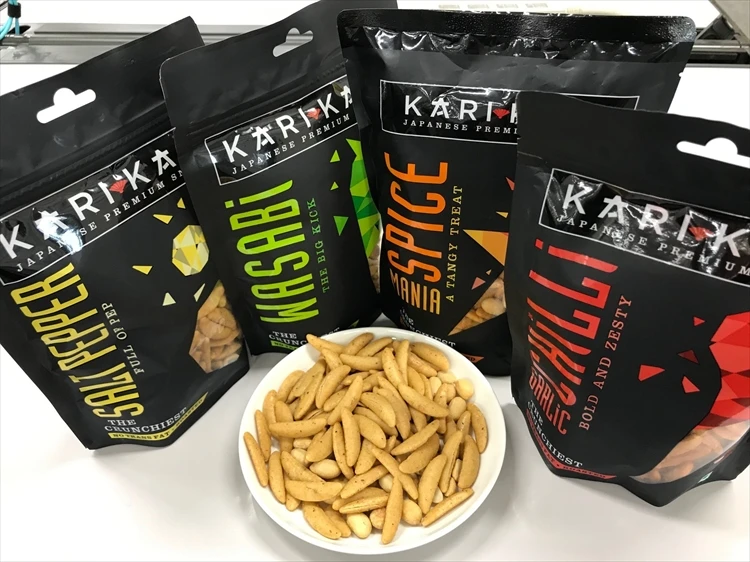
主力ブランド「KARI KARI(カリカリ)」は2020年1月に発売された。コメとピーナッツを使った「揚げない、プレミアムな健康スナック」という打ち出しで、価格は60gで50ルピー、135gで99ルピーだった。一方、インドのスナック市場の中心にあるのは、ナムキンと呼ばれる伝統的なスパイスの効いた揚げ菓子だ。大手ナムキンメーカーのビカジ・フーズの資料を見ると、5ルピーと10ルピーの小袋が、2021年の同社の販売(SKUベース)の63%を占めている。日常的に買われる価格帯と、KLTが狙ったプレミアム帯とのあいだには、かなりの差があった。なお、発売から約2カ月後の2020年3月には、新型コロナウイルス対策でインド全土がロックダウンに入っている。新しいブランドを店頭で試してもらう機会が限られた時期だったことは、差し引いて考える必要がある。
「インドでは『健康に良い』という訴求だけでは、なかなか購入頻度は上がりません。小袋でまず試してもらい、少しずつ習慣にしていくのが定石ですが、小容量にすると製造コストと物流コストの比率が上がります。輸入品と同じ発想の値付けのままでは、都市部の一部の層で止まってしまう。これは亀田製菓に限った話ではなく、インドに進出した日本の食品メーカーの多くが同じところでつまずいています」(戦略コンサルタント・高野輝氏)
(3)49%出資という合弁ならではの制約
KLTの出資比率は、LT Foodsが51%、亀田製菓が49%だった。亀田製菓にとっては連結子会社ではなく持分法適用会社であり、価格政策や販売チャネルへの追加投資を単独で決められる立場にはなかった。現地パートナーの販売網を活用できるのは合弁の利点だが、立て直しを急ぐ局面では、意思決定の速さが制約されやすい。亀田製菓が今回の発表で「単独株主体制のもとでの成長」を理由に挙げているのも、この点を踏まえたものと読める。
「撤退」ではなく「選択」…経営資源はどこへ向かうのか
今回の判断は、2025年から続く北米事業の構造改革の延長線上にある。亀田製菓は2025年4月、2012年に買収した米国のグルテンフリークラッカー会社Mary’s Gone Crackersを、カナダの菓子大手Dare Foods傘下の企業に譲渡した。同年6月には、1989年から出資してきた米TH FOODSを完全子会社にしている。TH FOODSは「CRUNCHMASTER」ブランドのグルテンフリークラッカーを展開しており、2026年3月期の調整後営業利益は3200万ドルと、過去最高に迫る水準だった。
同社は2031年3月期に連結売上高1600億円、海外事業比率43%を目標に掲げており、北米については2030年代前半に売上高745億円という数字を示している。アジアでは、ベトナムの「ICHI」ブランドや中国での自社ブランド事業が好調な一方、タイやカンボジアのOEM事業は苦戦している。
こうして並べてみると、KLTの年間売上高は1億4000万ルピー程度で、TH FOODS1社が1年間に稼ぐ利益と比べても桁が違う。赤字の合弁に追加で資金と人材を投じるよりも、利益を出している北米と、ブランドが育ちつつある東南アジアに集中する。亀田製菓自身も、今回の株式譲渡が「KLTの成長と当社グループの中長期成長戦略の実行に資する」と説明している。
「企業が見るべきなのは市場の大きさではなく、自社がその市場で勝てるかどうか、そしてそれがいつになるかです。インド市場の潜在力が高いことは誰も否定しません。ただ、黒字化の見通しが立たない事業に経営陣の時間を割き続ければ、伸びている事業の意思決定が遅れます。持分法の損失よりも、そうした見えにくいコストのほうが大きいことが多いのです」(同)
傷を広げない撤退の作法
(1)「撤退=失敗」という発想から離れる
日本企業の海外事業では、「ここまで投資したのだから」という理由で赤字事業が延命されるケースが少なくない。KLTの設立は2017年で、インド出身のジュネジャ・レカ・ラジュ氏(現・代表取締役会長)が亀田製菓に入社する2020年より前に決まっていた。経営トップの出身地という話題性のある事情があっても、判断は業績の数字に沿って行われた。経営陣の属人的な思い入れではなく、数字に基づいて事業を評価できるかどうかは、ガバナンスの質を測るひとつの目安になる。
(2)清算ではなく、事業を続けられる相手への譲渡
今回は会社を清算するのではなく、事業を続ける意思を持つ合弁相手に株式を引き渡す形をとった。LT Foodsの開示によると譲渡対価は1120万ルピー。亀田製菓は譲渡価額を開示していないが、連結業績への影響は「軽微」としている。ブランドや工場、従業員はLT Foodsのもとで事業を続けられ、亀田製菓は追加の資金負担から解放される。双方にとって落としどころのある形だ。
「新興国の合弁を清算しようとすると、許認可や雇用、債権者との調整に数年かかることも珍しくありません。事業を引き継ぐ意思のあるパートナーがいて、その相手に持ち分を売れるのは、撤退の方法としてはもっとも負担が小さい部類に入ります。合弁を組む段階で、撤退時の株式の買い取り条件をどれだけ具体的に決めておくかで、出口の難しさは大きく変わってきます」(同)
(3)ポートフォリオ経営を続けていくこと
2025年のMGC譲渡、TH FOODSでのナッツ事業からの撤退(撤退コスト約300万ドル)、そして今回のインド。亀田製菓は、成果が見込めない事業から順番に手を引き、そのぶん伸びている事業に資源を寄せてきた。一度きりの大胆な判断ではなく、見直しを定期的に続けていることにこそ、この会社の特徴がある。
「撤退の勇気」をどう制度にするか
「人口14億人」という数字は、新興国への進出を後押しする材料になりやすい。ただ、人口の大きさがそのまま自社の売り上げになるわけではない。所得の分布や価格帯、流通の構造、パートナーとの権限の分け方まで踏み込んで見なければ、勝てる市場かどうかは判断できない。
今回の撤退は、インド市場そのものを否定するものではない。成長余地がある市場だからこそ、勝ち筋が見えない段階で深追いしなかったとも言える。重要なのは、進出する時点で「いつまでに、どの指標がどうなっていなければ撤退を検討するか」という基準を決めておくことだろう。
もっとも、この判断が正しかったかどうかは、北米での売上高745億円という目標にどこまで近づけるかで評価されることになる。撤退はゴールではなく、次の投資の出発点である。亀田製菓のインド撤退は、「攻めのための撤退」がどういうものかを具体的に示した事例として、多くの日本企業にとって参考になるはずだ。
(文=BUSINESS JOURNAL編集部、協力=高野輝/戦略コンサルタント)
【主な参照データ・出典】
亀田製菓 適時開示(2026年9月16日)/LT Foods 開示(2026年9月)
日本経済新聞、日本食糧新聞、LOGISTICS TODAY、Just Food 各報道
亀田製菓「北米構造改革を推進 北米事業規模10倍へ」(2025年5月26日)
亀田製菓 2026年3月期決算説明(ログミーファイナンス)、食品新聞(2026年9月6日)
Bikaji Foods International 目論見書添付 業界レポート(2022年2月)
RANKING
RELATED POSTS



ニューアングル