2026.09.23 05:55
 2026.09.22 22:28
●この記事のポイント
住友金属鉱山が愛媛県で国内初の商業規模EV電池リサイクル工場を稼働。乾式・湿式ハイブリッド製錬で使用済み電池を年間約1万トン処理し、ニッケル・コバルト・リチウムを高純度回収、正極材へ再供給する。米レッドウッド・マテリアルズや中国CATL系Brunpとの比較を交え、資源循環市場での勝算を分析。
9月11日、愛媛県西条市。住友金属鉱山の東予工場で開かれた竣工式典に、経済産業省や環境省、愛媛県の担当者、そしてリサイクル関連企業9社の関係者が顔をそろえた。式典自体は地味なものだったが、そこで動き出したのは日本国内で初めてとなる商業規模のEV用リチウムイオン電池リサイクルプラントである。東予工場(乾式処理)とニッケル工場(湿式処理、新居浜市)の二拠点を連携させ、年間約1万トン(電池セル換算)の使用済み電池を処理し、ニッケル・コバルト・リチウム・銅を回収する体制が整った。
一見すると、環境配慮に熱心な素材メーカーのCSR事業のように映るかもしれない。しかし実態はそう単純ではないだろう。地球から資源を掘り出す「動脈産業」(採掘・製錬)に軸足を置いてきた伝統的な鉱山会社が、都市に堆積した廃棄物から資源を取り戻す「静脈産業」(リサイクル)へと、事業の重心を広げようとしている——今回の稼働は、その転換の一つの節目として捉えるべきだ。なぜ住友鉱山はこのタイミングで巨額を投じたのか。そして資金力で先行する欧米・中国勢との競争で、どこに勝機を見いだしているのか。
●目次
押し寄せる”ブラックマス”と資源リスク
ニッケルやコバルト、リチウムといったレアメタルは、埋蔵地域が一部の国・地域に偏っている。コバルトはコンゴ民主共和国、リチウムはオーストラリアや南米の「リチウムトライアングル」に集中し、精錬工程では中国が圧倒的なシェアを握る。地政学リスクと価格の乱高下は、EVメーカーやバッテリーメーカーにとって長年の悩みの種だった。
ここに、法規制という追い風が加わる。EUが2023年に成立させた「バッテリー規則」は、産業用・EV用電池(容量2kWh超)について、コバルト・リチウム・ニッケル・鉛のサプライチェーンに関するデューデリジェンスを2027年8月までに義務づけるほか、2031年を最初の節目として、電池材料に一定割合の再生材使用を求める方向性を打ち出している。具体的な義務化水準は今後の実施細則で固まっていく段階だが、「リサイクル材をどれだけ確保できるか」が、EVメーカーの事業継続を左右しかねない局面に入りつつあるのは間違いない。
さらに大きいのが、市場の「臨界点」が近づいていることだ。世界的にEVが普及し始めたのは2010年代後半からで、当時搭載された電池パックはおおむね8〜10年程度で寿命を迎える。つまり2026年前後から、初期のEVやハイブリッド車の電池が本格的に交換・廃棄の時期を迎え始める計算になる。海外調査会社の推計では、EV電池リサイクルの世界市場は2025年時点で38億ドル程度とされ、2030年には130億ドル近くまで拡大するとの見方もある(年平均成長率27%程度)。金額の絶対値はまだ大きくないが、成長カーブとしてはかなり急な部類に入る。
「電池の材料調達は、これまで『掘るか、買うか』の二択でしたが、規制と需給の両面から『取り戻す』という第三の選択肢の比重が急速に高まっています。ここ数年は準備段階でしたが、実際に商業規模の設備が動き出すことで、この分野の実力が試される局面に入ったと言えるでしょう」(エネルギー政策研究家・佐伯俊也氏)
湿式・乾式ハイブリッド製錬という武器
電池リサイクルが長らく「割に合わない事業」とされてきたのには理由がある。使用済み電池を解体・破砕して「ブラックマス」と呼ばれる黒色の粉状原料にする工程まではさほど難しくないが、そこから不純物を取り除き、電池材料として再利用できる水準までニッケル・コバルト・リチウムを高純度で取り出す工程には、相応のコストと技術が要る。とりわけリチウムは化学的な扱いが難しく、従来は回収を断念して用途の異なる製品に回すか、廃棄するケースも少なくなかった。
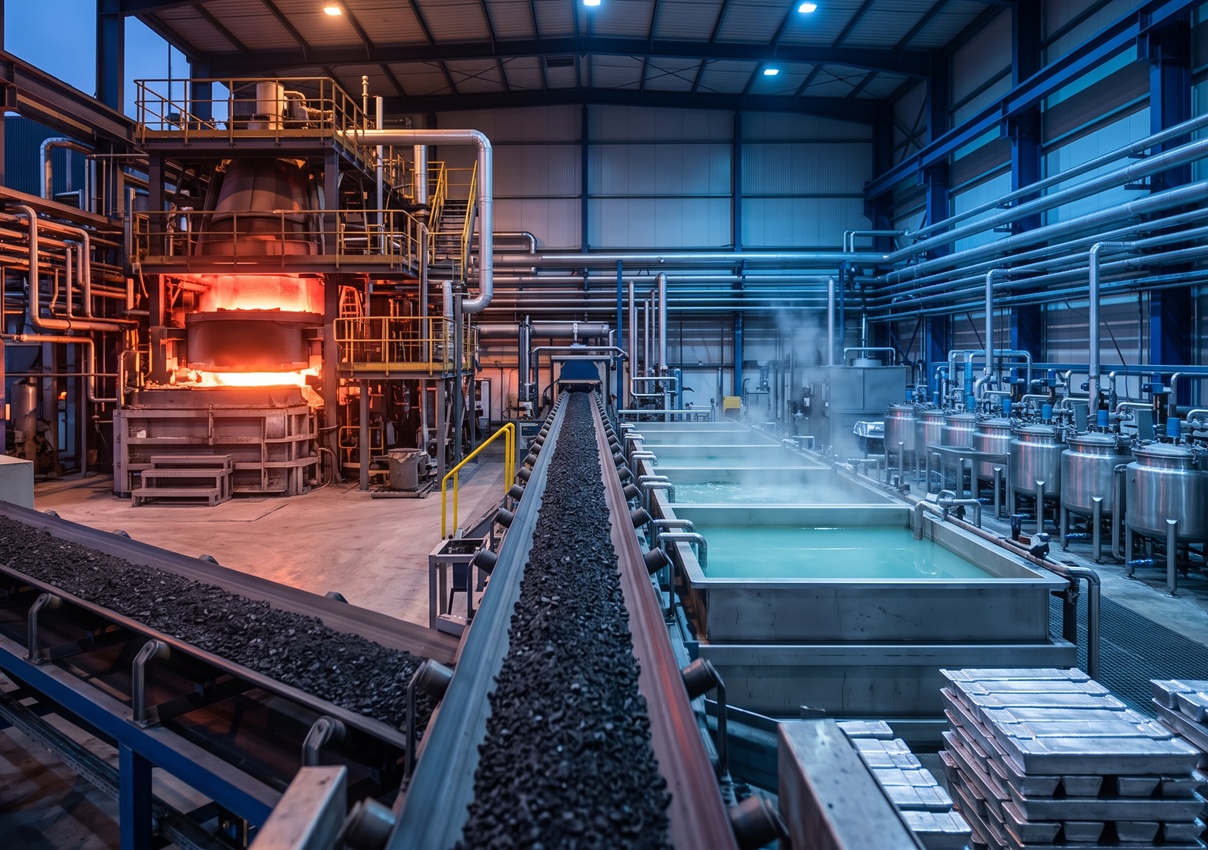
住友鉱山が愛媛で築いたのは、乾式製錬(高温で溶融し不純物を分離する東予工場)と湿式製錬(薬品を使い溶液中で金属を分離するニッケル工場)を組み合わせ、さらに関東電化工業の技術を活用した高純度リチウム回収プロセスを組み込んだハイブリッド方式である。不純物の多い使用済み電池でも効率的に処理できる点が特徴とされ、同社が非鉄金属製錬で積み上げてきたノウハウを、電池リサイクルの湿式工程に転用した形といえる。
もう一つの強みは、川下との一体化にある。住友鉱山はもともと電池正極材の大手メーカーでもあり、リサイクルで回収した金属を自社の正極材製造にそのまま供給できる立場にある。原料調達から製錬、正極材製造までを垂直統合できる企業は世界的にも珍しく、中間業者を挟まない分、コストや物流面での優位性を主張しやすい。同社はトヨタ自動車と全固体電池向け正極材の量産に向けた協業も進めており、リサイクル原料を将来世代の電池にも回していく、いわゆる「バッテリー・トゥ・バッテリー」の構想を描く。
天然鉱山の開発には探鉱から生産開始まで10年以上を要し、環境負荷や現地調整のコストも大きい。対して使用済み電池は、すでに都市部にある程度の濃度で存在する資源だとも言える。もっとも、これは楽観できる話ばかりではない。電池の回収網構築や、劣化・破損した電池の安全な解体・輸送には別種のコストがかかり、「街に鉱石が転がっている」というより「回収と分別に手間のかかる資源」だとする見方も業界内には根強い。
「非鉄金属の製錬というのは、突き詰めれば『いかに不純物を制御するか』の勝負です。鉱石を相手にしてきた技術は、組成がばらつく使用済み電池を相手にするうえでも生きる部分があります。ただし量産段階でのコスト管理は別問題で、実際の採算がどう出るかはこれからの数年で見えてくるはずです」(同)
米中の巨大資本、欧州の老舗との違い
この分野で先行するのは、米国のレッドウッド・マテリアルズだ。テスラの共同創業者でCTOを務めたJB・ストローベル氏が2017年に設立し、株式調達だけで約20億ドル、米エネルギー省からの融資枠20億ドルを別途取り付け、2026年1月のシリーズE完了時点で企業価値は60億ドルを超えたとされる。2024年には20ギガワット時超、EV約25万台分に相当する電池を処理したとされ、2030年には年間500ギガワット時規模まで処理能力を拡大する計画を掲げる。
中国勢の存在感も大きい。世界最大の電池メーカーCATL傘下の邦普循環(Brunp)は、電池材料のリサイクルで96%を超える回収率を達成したと公表し、業界標準づくりにも関与している。格林美(GEM)は2025年に前年比46%増となる約5万2600トンの車載用電池を処理し、中国全体の廃棄電池量の1割超を占めたとされる。2026年には8万トンの処理を目標に掲げるなど、圧倒的な国内EV市場の廃棄量を背景に規模を拡大し続けている。欧州では、ベルギーのユミコアが超高温溶融技術を用いたホーボーケン拠点を軸に、電池メーカー向けの「クローズドループ」型リサイクルサービスを長年手がけてきた。
規模で見れば、住友鉱山はまだ小さい。愛媛の新プラントの処理能力は年1万トン相当で、格林美が掲げる8万トンや、レッドウッドのEV数十万台分規模と単純比較すれば見劣りするのは否めない。ただ、住友鉱山が狙っているのは規模そのものの競争ではなさそうだ。同社の立ち位置は、単なる「リサイクル専業事業者」でも「電池メーカー」でもなく、「資源調達から製錬、正極材製造までを一気通貫で手がける素材メーカー」という、世界でも数少ない領域にある。車載用電池は安全性の要求水準が極めて高く、不純物の混入が事故につながりかねないため、精錬の精度と品質保証の実績がものを言う世界でもある。100年以上にわたり非鉄金属の製錬を手がけてきた蓄積が、ここで生きる余地があるというのが業界内の見立てだ。
「規模のスピード勝負なら中国勢に分がありますが、車載電池は品質保証の要求が厳しく、コモディティ的な競争だけでは決まりません。精錬技術の裏付けと顧客からの信頼をどう積み上げるかが、日本勢の生きる道になるはずです」(同)
どこまで拡大するのか
EV電池リサイクルの市場規模は、2020年代後半から2030年代にかけて拡大が見込まれている。前述の推計のとおり世界全体では2030年時点で百数十億ドル規模とされるが、これはあくまで現時点の試算であり、各国の規制強化や電池の技術世代交代のペース次第で上振れ・下振れの幅は小さくない。将来的に、新規採掘由来の原料よりリサイクル由来の原料の流通量が上回る「完全循環型」のモデルが実現するかどうかは、現時点で見通しにくい部分も多い。少なくとも短中期では、リサイクル原料は新規採掘を補完する位置づけにとどまるとの見方が業界内でも根強い。
住友鉱山自身、需要の先行きを楽観一辺倒で見ているわけではなさそうだ。同社は過去にEV電池材料の増産に向けて数千億円規模の投資計画を打ち出してきたが、EV需要の伸び鈍化を受け、一部の増産投資については実行を見送る判断も下している。今回のリサイクル事業への投資は、そうした需要変動リスクをならしながら、資源循環という長期テーマに足場を築く狙いがあるとみることもできる。
今後の課題としては、まず国内での電池回収網の整備が挙げられる。自動車メーカーや解体業者、リース会社など多様なプレーヤーとの連携が欠かせず、プラント稼働にあわせて9社との協力体制を構築したのも、その布石とみられる。その先には技術ライセンスの供与や海外拠点の展開といった選択肢も視野に入ってくるはずだが、これは競合の動向や各国の規制設計次第で戦略が変わりうる部分であり、現時点で確たることは言いにくい。
技術と事業構造が生み出す新たな成長エンジン
住友鉱山によるEV電池リサイクル事業への参入は、しばしば語られるような「環境対応のための守りの一手」というより、非鉄金属メーカーとしての事業構造そのものを、数十年単位で組み替えていく取り組みと捉えた方が実態に近いのではないか。天然資源の争奪戦とは別の土俵で、都市に蓄積した金属資源をいかに効率よく、安全に、そして経済合理性を保ちながら取り出せるか。その技術と体制を持つ企業が、次世代のEVサプライチェーンで存在感を発揮していくことになるだろう。
もちろん、規模で先行する米中勢との差は小さくなく、規制の詳細設計や需要動向次第で事業環境は変わりうる。それでも、伝統的な素材メーカーが自社の強みを生かしながら「動脈」から「静脈」へと軸足を広げていく今回の動きは、日本の製造業が資源制約とどう向き合っていくかを考えるうえで、一つの参照点になりそうだ。
(文=BUSINESS JOURNAL編集部、協力=佐伯俊也/エネルギー政策研究家)

RANKING
RELATED POSTS


ニューアングル