2026.11.09 06:00
 2026.11.08 23:09
●この記事のポイント
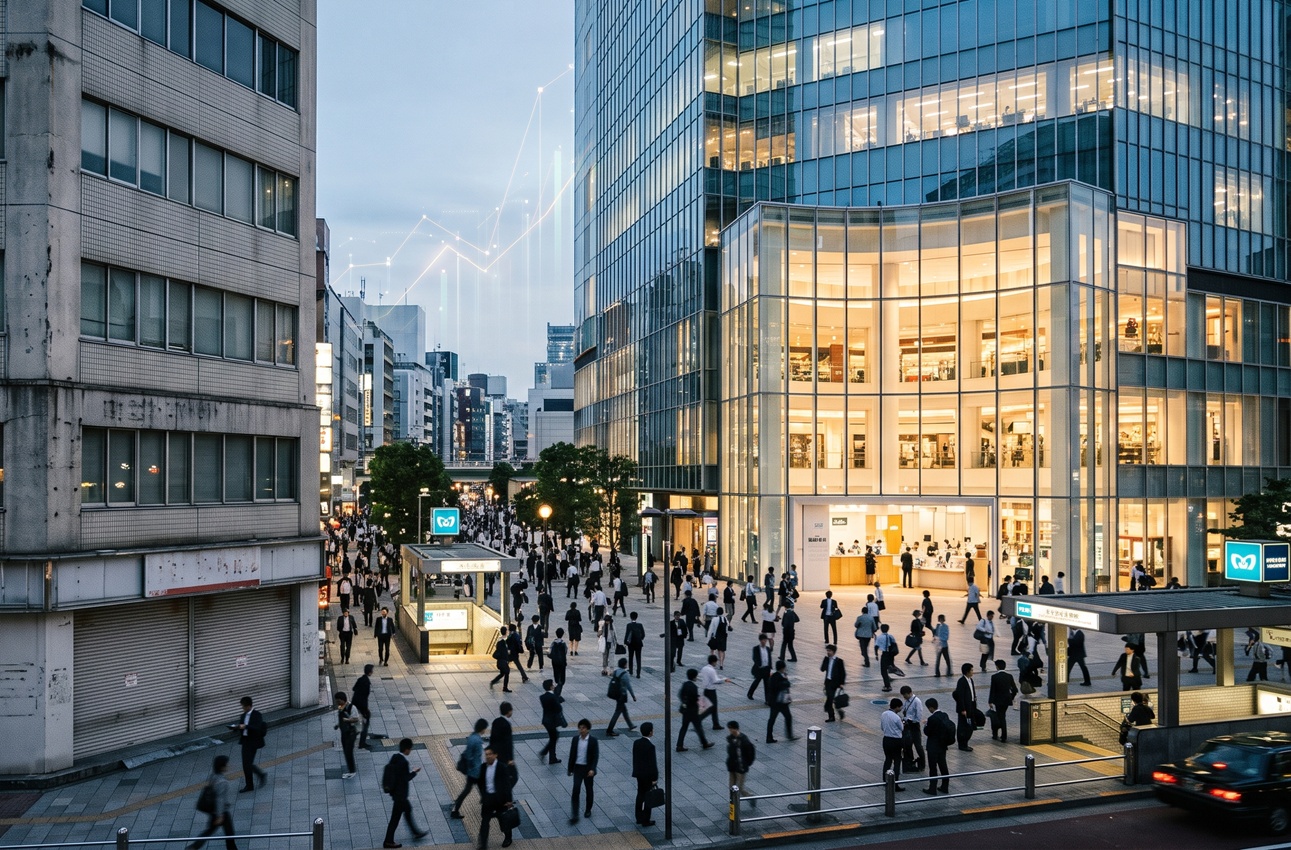
三井住友銀行は駅前などの約150支店を移転・改装し、商業施設内の小型店を約250店に増やす方針だ。西武HDは東京ガーデンテラス紀尾井町を約4000億円で売ったが、運営は続けている。長期金利が2.77%に上がり、建設費が5年で約2割上昇するなか、一等地を「持つか、使うか」で選び分ける企業の判断を、各社の開示と公的統計から読み解く。
駅前の銀行支店が商業施設へ移り、電鉄グループが都心の旗艦物件を投資ファンドに売る。土地の値打ちを誰よりも知っているはずの企業が、なぜ「持たない」選択をするのか。各社の開示と公的統計から、その判断の中身を読み解く。
●目次
- 駅前の「銀行の角地」が変わる
- メガバンク:「駅前1階」から「人が集まる場所」へ
- 鉄道:都心の旗艦物件も「売って運営する」
- 一等地でも「持ち続ける」ことが問われる3つの理由
- 一般企業は何を学べるか
- 「持つかどうか」を毎年問い直す時代へ
駅前の「銀行の角地」が変わる
駅を出てすぐの角地に、大きな看板を掲げた銀行の支店がある。そうした風景は長く、日本の駅前の「定番」だった。その配置がいま、目に見えて組み替わっている。
2026年6月の読売新聞の報道によると、三井住友銀行は全国約400の店舗網を再編し、駅前などの約150支店を移転・改装する方針だ。鉄道の側では、西武ホールディングス(HD)が2025年2月、旧赤坂プリンスホテル跡地の複合施設「東京ガーデンテラス紀尾井町」を約4000億円で譲渡した。
社宅や保養所といった福利厚生資産の売却は、コロナ禍を挟んでかなり進んだ。東京商工リサーチ(TSR)の調査では、2025年度に国内不動産の売却を開示した上場企業は84社で3年連続の減少となり、同社は売却の動きが「一巡」したとみる。ただし譲渡損益の総額は約5287億円と、前年度の1.8倍に膨らんだ。件数は減っても、動いている物件の「格」は上がっている。
ここで注目したいのは、資産を減らすことそのものより、「何を手放し、どこへ振り向けるのか」という組み替え(アセットスワップ)の中身だ。銀行と鉄道、それぞれの動きから見ていく。
メガバンク:「駅前1階」から「人が集まる場所」へ
まず数字を押さえておきたい。三菱UFJフィナンシャル・グループは2020年5月、17年度末に515あった三菱UFJ銀行の店舗を23年度までに約4割減らす方針を示した。ただし同じ発表で、窓口や事務を絞った「軽量店」を130〜140店に積み増すともしている(日本経済新聞報道)。単純な撤退ではなく、店の「型」を入れ替える計画だった。
三井住友銀行の再編は、さらに踏み込んだ内容になっている。読売新聞によると、同行の支店の来店客は2020年度から3年で約3割減った。一方、商業施設などに置く小型店「ストア」は土日も開いており、ストアに改装した店舗では来客数が平均で約3倍になったという。同行は駅前など好立地の支店も順次ストアへ転換し、27年度以降に約250店まで広げる。従来型の支店は約270から120程度に減る見通しだ。
見落とせないのは、「金利のある世界」が銀行を店舗から遠ざけているわけではないという点だ。預金に利息がつく時代には、顧客との接点の価値はむしろ上がる。三菱UFJ銀行は2025年9月、JR東日本が開発した高輪ゲートウェイシティに新店舗を開いた。半沢淳一頭取は会見で「約20年ぶりとなる新店舗」と語っている(ITmediaビジネスオンライン)。
つまり起きているのは、「駅前の自社ビル1階で、現金と書類を扱う大型店」から「人の流れがある場所で、相談に絞った小型店」への機能の移し替えだ。移転後の自社ビルや跡地をどう扱うか(売却、賃貸、建て替え)は物件ごとの判断で、個別に公表されないことも多い。
「店を減らす話と、不動産を持つかどうかの話は、分けて考えたほうがいい。銀行が問い直しているのは、窓口事務のために一等地の路面を自分で抱え続ける意味です。資産運用やローンの相談なら、ビルの上層階でも商業施設の一角でも成り立ちます。路面は、物販や飲食のように路面だからこそ稼げる業態に任せたほうが、土地の力を生かせる」(金融アナリスト・川﨑一幸氏)
鉄道:都心の旗艦物件も「売って運営する」
沿線に住宅地やレジャー施設を開発し、自社で持ち続ける。日本の私鉄はこのモデルで成長してきた。その前提が変わりつつあることを最もはっきり示しているのが、西武HDだ。
同社は2022年、プリンスホテルなど31施設をシンガポール政府系のGICに約1500億円で売却することで合意した。続く東京ガーデンテラス紀尾井町の譲渡では、開示資料によると帳簿価額約1396億円に対し譲渡価額は約4000億円、譲渡益は約2604億円にのぼる。買い手は米ブラックストーン関連のファンドが出資する特定目的会社だ。
ただし、西武はこの物件から手を引いたわけではない。譲渡の当日から、グループ会社がオフィス・商業区画のプロパティマネジメント(PM)やアセットマネジメント(AM)、ホテル運営を受託している。さらに2026年7月には、同施設のホテルと宴会施設の部分を東京センチュリーと共同で取得する契約を結んだ。取得用のSPCへの匿名組合出資は総額271億円(取得価額は非開示)で、西武側の不動産投資顧問が2027年度中に組成を予定する私募REITへの組み入れを想定しているという。
開発して価値を高めた物件を外部に売り、運営や運用の手数料で稼ぐ。必要に応じて自社系のファンドで再び取り込む。西武HDは長期戦略の中で、こうした資金の循環を「キャピタルリサイクル」と位置づけて進めている。持つことそのものより、資金を回すことに重心を移している。渋谷や新宿、品川・高輪といったターミナルでは鉄道各社が関わる大型再開発が続いており、何を手元に残し、何を回転させるかの線引きは各社に共通する課題といえる。
「売却益は一度きりです。見るべきは、売ったあとに何が収益として残るのか、そして得た資金をどこへ再投資するのか。運営や運用の機能を自社に残せるなら、所有を手放しても街づくりへの関わりは切れない」(不動産ジャーナリスト・秋田智樹氏)
一等地でも「持ち続ける」ことが問われる3つの理由
一つ目は、自社で使うことの「見えないコスト」だ。自社所有の店舗には家賃がかからない。だがその場所を他社に貸せば得られた賃料を、毎年見送っていることになる。この機会費用は損益計算書には載らない。来店客が減り、その場所で得られる本業の収益が細るほど、見えないコストの重みは増す。
二つ目は、建て替えのハードルだ。国土交通省の建設工事費デフレーター(2020年度=100)では、建築総合が2025年度に122.1(暫定)となった。5年でおよそ2割の上昇だ。築年数のたった自社ビルを単独で建て替えるより、周辺との共同再開発に加わるか、開発力のある相手に売るほうが合理的になる場面は増えている。TSRも、解体費などの上昇で跡地活用の検討が遅れたケースがあると指摘している。
三つ目が金利だ。日本銀行は2024年3月に金融政策の正常化に踏み出し、2026年9月に短期金利を約1.25%へ引き上げた。10月の会合では据え置いたが、民間には追加利上げを予想する声もある。新発10年国債利回り(長期金利)は2026年11月5日の終値で2.770%だった。資本コストが上がれば、利回りの低い不動産を抱えていることの説明は難しくなる。東京証券取引所が2023年3月に上場企業へ「資本コストや株価を意識した経営」を要請したことも、この流れを後押ししている。
もっとも、「売れば正解」という話でもない。地価の上昇が続けば、持ち続けたほうが含み益は膨らむ。売って借りれば、その後は賃料を払い続けることになる。会計の面でも、企業会計基準委員会が2024年9月に公表した新しいリース会計基準(2027年4月1日以後に始まる事業年度から適用)では、借り手は原則としてすべてのリースを資産・負債として計上する。売って借りれば貸借対照表が軽くなる、という単純な効果は薄れていく。
「これからは帳簿の見た目ではなく、中身で判断することになる。その場所で自社が上げられる収益と、貸したり売ったりした場合の価値を、同じ物差しで比べられるかどうか。そこが経営の腕の見せどころです」(経営コンサルタント・田辺晃成氏)
一般企業は何を学べるか
銀行や鉄道の話は、規模が大きすぎて自社には関係ないように見えるかもしれない。だが、営業所やショールーム、倉庫を持つ企業なら、判断の組み立てはそのまま当てはめられる。
まず、「立地がいい」ことと「そこで自社が稼げている」ことを分けて考える。拠点ごとに、自社で使った場合の収益と、貸した場合・売った場合の価値を並べてみる。それだけでも、「なんとなく持っている」物件は浮かび上がる。
次に、拠点を機能ごとに分解する。顧客に会う機能、事務を処理する機能、モノを置く機能。このうち本当に路面や駅前を必要とするのはどれか。三井住友銀行が「相談」を商業施設に移し、「多額の現金を扱う取引」の需要が大きい地域では支店を残すとしているのは、まさにこの仕分けだ。
そして、売却で得た資金の使い道を先に決めておく。TSRは、含み益の大きい保有不動産を設備投資の原資に充てる動きが今後も増える可能性を指摘している。売却益で単年度の利益を引き上げるだけでは、組み替えにはならない。
逆に、「売らない」という判断にも合理性はありうる。将来の再開発で権利を持っていることの意味や、災害時の事業継続、地域との関係など、数字に表れにくい要素もあるからだ。大事なのは、それを「比べたうえで」持ち続けているかどうかだ。
「持つかどうか」を毎年問い直す時代へ
銀行も鉄道会社も、街ができる過程でその中心にいた企業だ。その彼らがいま、一等地を「持ち続けるもの」ではなく「使い方を選ぶもの」として扱い始めている。
ただし、これは街からの撤退とは限らない。銀行は人が集まる場所に接点を移し、西武は売った物件の運営を続けている。変わったのは「所有」と「関与」を切り分ける発想のほうだ。
金利、建設費、会計基準。不動産を取り巻く条件はこの数年で大きく動いた。駅前の風景が変わっていくのは、日本企業が不動産を「格」ではなく「資本」として見るようになってきたことの表れだろう。自社の拠点について、「なぜここを持っているのか」を説明できるか。一等地をめぐる各社の動きは、その問いをあらゆる企業に投げかけている。
(文=BUSINESS JOURNAL編集部、協力=秋田智樹/不動産ジャーナリスト)
【主な参照データ・出典】
東京商工リサーチ「2025年度「上場企業の不動産売却」 84社」(2026年7月1日)
日本経済新聞「三菱UFJ銀、23年度までに店舗4割削減」(2020年5月20日)
読売新聞「三井住友銀行が店舗再編、商業施設の小型店「ストア」を2・5倍に」(2026年6月20日)
ITmediaビジネスオンライン「周回遅れのMUFG、「金利ある世界」に攻勢」(2025年9月10日)
西武ホールディングス「東京ガーデンテラス紀尾井町の譲渡実行および運営開始のお知らせ」(2025年2月28日、適時開示)
estie「東京ガーデンテラス紀尾井町のホテルを共同取得 西武・東京センチュリー」(2026年7月30日)
日経不動産マーケット情報「1500億円でGICに、西武グループが31施設を売却」(2022年3月11日)
国土交通省「建設工事費デフレーター」年度次(2026年10月30日付け)
大和総研「10月会合で日銀は政策金利を据え置き」(2026年10月30日)
日本相互証券「主要年限レート(長期金利等)」
企業会計基準委員会「企業会計基準第34号「リースに関する会計基準」等の公表」(2024年9月13日)