2026.11.14 05:55
 2026.11.13 22:37
●この記事のポイント
エイベックスの南青山本社売却(譲渡益約290億円)、カシオの旧東京事業所の土地売却(特別利益約63億円)、NXHDの汐留旧本社(732億円)と物流拠点(約1000億円)の売却を検証した記事。東証の資本コスト要請、アクティビスト、新リース会計基準の影響を整理し、売却の成否は得た資金の使い道で決まると解説する。
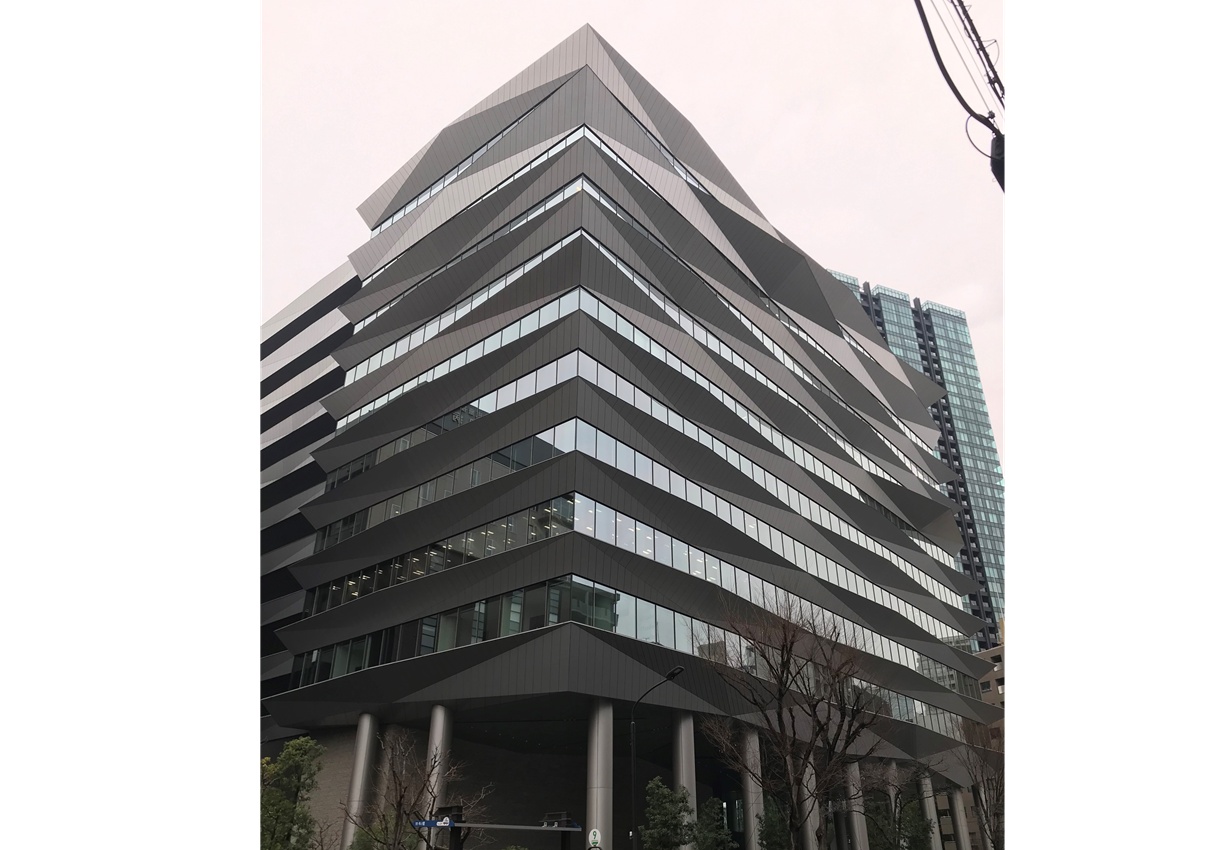
かつて自社ビルを手放すといえば、「資金繰りに詰まった会社の最後の手段」と受け止められることが多かった。ところがここ数年、エンタメ、精密機器、物流と業種をまたいで、名の知れた企業が本社ビルや大型拠点を相次いで売却している。
財務に余力のある企業まで、なぜ象徴的な不動産を手放すのか。売れば翌年から賃料がかかるのに、それでも売る理由はどこにあるのか。エイベックス、カシオ計算機、NIPPON EXPRESSホールディングス(NXHD)の3社の公表資料をもとに、資産を軽くする「アセットライト経営」の損得を整理してみたい。
●目次
同じ「売却」でも、理由は三社三様
・エイベックス:コロナ禍の決断と、働き方の変化
エイベックスは2020年12月24日、東京・南青山の本社ビルの売却を発表した。帳簿価額は429億円、譲渡益は約290億円で、2021年3月期に特別利益として計上している。売却額は開示されていないが、日経不動産マーケット情報は約720億円と報じた。売却後もリースバックで入居を続けたが、2022年3月には港区の住友不動産麻布十番ビルへ本社を移している。
押さえておきたいのは、この売却がライブ・イベント事業を中心にコロナ禍の打撃を受けた時期の判断だったという点だ。業績と無関係な「攻めの一手」と割り切るのは無理がある。一方で同社は2018年から、時間や場所を選ばない「FFF制度」を導入しており、本社移転を告知した2021年時点で出社率は約3割だと説明していた。2017年に完成したばかりの自社ビルが、働き方の実態と合わなくなっていたという面もあったのだろう。
なお、このビルは2025年に約1000億円で再び売買されたと一部で報じられている。一等地の地価上昇を誰が享受するかは、売るタイミング次第で変わる。「持たない」選択には、こうした機会損失の可能性も含まれている。
・カシオ計算機:役目を終えた拠点を現金化
カシオ計算機は2023年12月26日、東京都東大和市にある旧東京事業所の土地を譲渡すると発表した。2024年3月期第4四半期(2024年1~3月)に、固定資産売却益として約63億円の特別利益を計上する見通しとした。日本経済新聞は、同社が資産効率の向上を目的に遊休資産の売却を進めていると報じている。
対象は本社ビルではなく、すでに役目を終えた拠点の土地だ。派手さはないが、帳簿の上で眠っている資産を現金に戻すという意味では、もっとも基本的なアセットライトの形といえる。
・NXHD:本社は「売って出る」、物流拠点は「売って借りる」
NXHD傘下の日本通運は2021年12月、旧本社として使っていた東京・汐留の土地・建物を、ミネベアミツミに732億円で売却すると発表した。2022年4月に引き渡し、同年4~6月期に約658億円の売却益を計上している。こちらはリースバックではない。
その一方、2025年12月には東京都江東区の大型物流センターを約1000億円で売却すると発表した。売却益は約720億円。リースバックで業務は続ける。物流会社にとって倉庫は事業そのものだが、「使う」ことと「持つ」ことを切り分けたわけだ。同社はPBR(株価純資産倍率)1倍割れが長く続いており、経営陣はROE(自己資本利益率)の改善に向けてバランスシートの立て直しを進めているとメディアの取材で説明している。
もちろん、売却が立て直しの手段になるケースもある。経営再建を進める日産自動車は2025年11月、横浜のグローバル本社ビルを約970億円で売却し、リースバックで入居を続けると発表した。「売却=不振」でも「売却=先進的」でもなく、中身を個別に見る必要がある。
なぜ今、「持たない」選択が増えているのか
・東証要請は4年目、問われるのは「実行」
東京証券取引所は2023年3月、プライム市場とスタンダード市場の全上場会社に「資本コストや株価を意識した経営」を要請した。2026年10月に公表した資料「『資本コストや株価を意識した経営』に関する4年目の現状と今後の取組みについて」によると、直近1年間(2025年9月~2026年8月)に取り組みを開示した企業はプライム市場で94%に達した。
TOPIX500構成企業のうち、PBR1倍以上かつROE8%以上の企業は2026年8月時点で62%。2022年7月から21ポイント増えた。ただし、米S&P500の80%、欧州STOXX600の74%にはまだ届いていない。
同じ資料は、機関投資家から「開示から実行への橋渡し」が今後の鍵だという声があることを紹介し、非中核資産の整理や政策保有株式の削減を課題に挙げている。「不動産」を名指しした記述はない。ただ、本業で使っていない土地や、持ち続ける必要の薄いオフィスビルが「非効率資産」の候補として見られやすいことは想像に難くない。
・アクティビストは「含み益」を見ている
2024年11月には、米エリオット・マネジメントが東京ガス株を5%超保有し、同社が持つ不動産や有価証券の削減を巡って協議していると報じられた。東京ガスはその後、自社株買いなど資本効率の改善策を打ち出している。帳簿価額と時価の差が大きい不動産は、外部の投資家にとって改善の余地を指摘しやすい対象になる。
「投資家は不動産を持つこと自体を問題にしているわけではありません。問われているのは、その資産が資本コストを上回るリターンを生んでいるか。そして取締役会がそれを定期的に点検しているか、です。理由を説明できるなら、持ち続けることも立派な経営判断です」(不動産ジャーナリスト・秋田智樹氏)
・価値の源泉が「建物」から移っている
音楽や映像のようにIP(知的財産)が稼ぐ業種、ソフトウエアやデータで差がつく業種では、競争力の源は建物よりも作品や人材、仕組みにある。経済産業省も、資本コストを意識した経営の文脈で、知財・無形資産や人的資本への投資を促している。不動産に数百億円を寝かせておくことの「機会費用」が意識されるようになったのは、この流れと無縁ではない。
損得勘定:売却は「打ち出の小づち」ではない
本社や拠点の売却には、得るものと失うものが必ずある。主なものを整理すると次のようになる。
貸借対照表
得られるもの 資産の圧縮、借入返済や投資の原資
失うもの・注意点 含み益という「余力」、担保力
損益計算書
得られるもの 売却年度の特別利益、固定資産税や修繕費の負担減
失うもの・注意点 翌期以降の賃料負担(営業利益を圧迫)
経営の自由度
得られるもの 拠点の移転・縮小がしやすい
失うもの・注意点 賃料改定や契約更新・退去条件の交渉
注意したいのは、「資産が減ってROAやROEが大きく改善する」という説明が、今後はそのまま通用しにくくなる点だ。企業会計基準委員会(ASBJ)が2024年9月に公表した新リース会計基準は、2027年4月1日以後に始まる事業年度から原則適用される。借り手は原則としてオフィスの賃借も「使用権資産」と「リース負債」として貸借対照表に載せることになる。国際会計基準(IFRS)を採用する企業では、すでに同様の扱いだ。
「リースバックで同じビルに長く入るなら、新基準の下では資産と負債が両側に残ります。総資産が縮む効果は、従来より小さく見積もっておくべきです。また売却益は一度きりの特別利益なので、投資家はそれを除いた稼ぐ力を見ています」(同)
では、何が成否を分けるのか。結局は、売却で得た資金の使い道に尽きる。リースバックで支払う年間賃料を売却額で割った値は、買い手にとっては利回り、売り手にとっては実質的な資金調達コストにあたる。売り手がこのコストを上回るリターン(ROIC:投下資本利益率)を本業で生み出せなければ、理屈の上では損をしていることになる。
「セール・アンド・リースバックは、実質的には不動産を担保にした長期の資金調達に近い。手にした資金を現預金のまま寝かせたり、一時的な赤字の穴埋めに使ったりすれば、割高な条件で借りたのと変わらない。賃料の改定条件や契約期間も含めて判断すべきです」(同)
不動産は「ステータス」から「問い続ける資産」へ
3社の事例から見えるのは、「売却=業績不振」という図式が必ずしも当てはまらないことだ。遊休地の整理、本社移転に伴う切り離し、事業拠点の流動化と、動機も手法もそれぞれ異なる。その一方で、業績の打撃や経営再建を背景にした売却も現にある。売ったという事実だけで、良し悪しは判断できない。
決算や開示を読む側としては、次の3点を確かめるのが現実的だろう。
売却で得た資金の使い道(成長投資、返済、株主還元の配分)が示されているか
リースバックの場合、契約期間や賃料の水準が説明されているか
特別利益を除いた本業の収益力と資本効率が、その後どう推移しているか
東証の要請が「開示」から「実行」の段階に移るなかで、保有不動産の扱いを問われる企業は今後も増えるとみられる。ただし、「持たないこと」が正解なのではない。自社の不動産を聖域にせず、「この資産は、他の使い道よりも稼いでいるか」を定期的に確かめ、その結論を説明できること。「身軽経営」の核心は、売るか売らないかよりも、その問いを持ち続ける姿勢にある。
(文=BUSINESS JOURNAL編集部、協力=秋田智樹/不動産ジャーナリスト)
【主な参照データ・出典】
東京証券取引所「「資本コストや株価を意識した経営」に関する4年目の現状と今後の取組みについて」(2026年10月14日)
東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応」
オリコンニュース「エイベックス、青山本社ビル売却を発表 譲渡益は290億円」
日経不動産マーケット情報「720億円でエイベックスが本社売却」
エイベックス「本社移転のお知らせ」(2021年)
カシオ計算機「固定資産の譲渡及び特別利益の計上に関するお知らせ」(2023年12月26日)
日本経済新聞「カシオ、旧東京事業所の土地売却 特別利益63億円」
読売新聞「日通、旧本社ビルをミネベアミツミに売却」
Daily Cargo「NXHD 旧本社ビル売却益658億円」
Daily Cargo「NXHD 都内大型物流施設売却、売却益720億円」
JBpress「1000億円超の不動産売却も、NXHDがバランスシート再構築を進める真意」
日本経済新聞「エリオット、東京ガス株を5%保有 不動産売却を協議」
経済産業省「資本コストや株価を意識した経営の推進について」