2026.11.13 05:55
 2026.11.12 23:26
●この記事のポイント
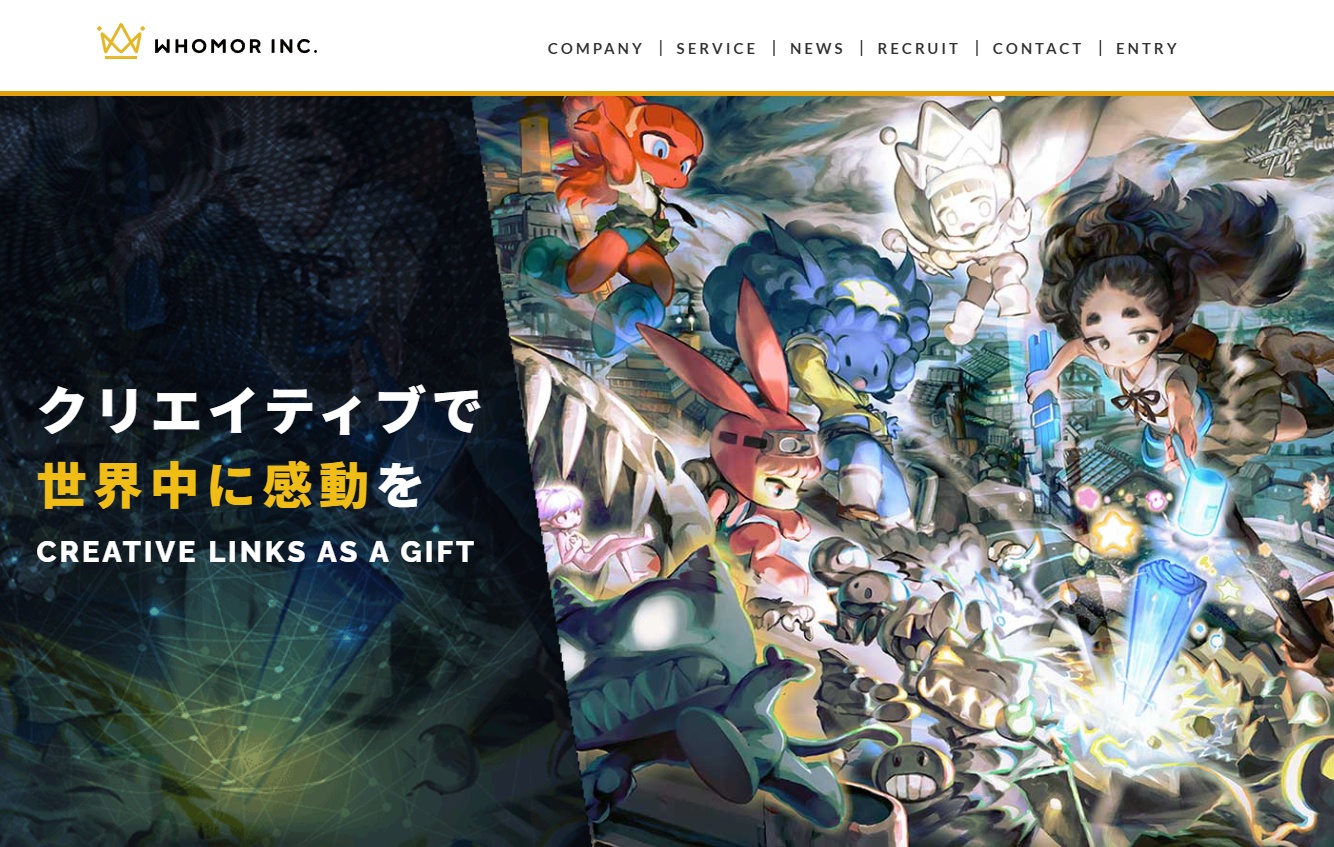
イラスト制作のフーモアは2026年10月、テレビ東京から出資を受け(取得比率19.92%)、金融機関からの借入とM&Aも組み合わせて、グッズの製造・販売まで担う体制づくりを進めている。日本テレビやフジテレビがアニメスタジオを子会社にしてきたのに対し、テレ東が出資したのは商品化の実務を担う会社だ。制作の強みを持つ企業が工程を広げるとき、何を得てどんなリスクを負うのかを検証する。
イラスト制作のフーモアが、テレビ東京からの出資、金融機関からの借入、M&Aを組み合わせ、グッズの製造・販売まで事業を広げようとしている。制作の強みを持つ企業が周辺の工程まで担うとき、何を得て、どんなリスクを引き受けるのか。公表資料をもとに整理した。
アニメ専門店の棚に並ぶアクリルスタンドや缶バッジ。一つの商品が店頭に届くまでには、描き下ろしイラストの制作、権利者の監修、商品企画、資材の調達と製造、流通、販売と、いくつもの工程を通る。担い手が工程ごとに違えば、受け渡しのたびに確認と調整が挟まる。しかもアニメのグッズには「旬」がある。放送や配信、SNSで作品が話題になっている時期に商品が店頭になければ、販売の機会をそのまま逃しかねない。
2026年10月16日、イラスト制作を手がけるフーモア(東京都港区)が、テレビ東京を引受先とする第三者割当増資と、金融機関からのデットファイナンス(借入)による資金調達を発表した。あわせて、グッズ製造の機能を得るために関連企業のM&Aも実施している。テレビ東京は、第三者割当増資と株式の譲り受けにより、フーモア株式の19.92%を取得した。
フーモアは2011年設立、社員157人。1万6000人の作家ネットワークを基盤に、年間150本以上の版権イラストを担当してきた。いわば「描く」ことで成長してきた会社が、なぜ製造・販売まで担おうとするのか。そこには、自社の守備範囲をどこまで広げるかという、多くの成長企業に共通する問いがある。
●目次
- テレビ東京は「守り」ではなく「伸ばす」ための出資
- 他局の動きと何が違うのか
- 「一気通貫だから速い」は本当か
- 外注費に含まれていた「リスクの対価」
- 出資・借入・M&Aを組み合わせた意味
- IPを「持つ」ことと、商品化を「担う」こと
- どこまで担えば強みが利益につながるか
テレビ東京は「守り」ではなく「伸ばす」ための出資
最初に、テレビ東京側の事情を確認しておきたい。
テレビ東京ホールディングスが2026年5月に公表した「2025-27中期経営計画」によると、2025年度は売上高1649億円、営業利益114億円となり、売上高、営業利益、経常利益、純利益のすべてで過去最高を更新した。「成長エンジン」と位置づけるアニメ・配信セグメントでは、「NARUTO/BORUTO」の海外ゲーム向けロイヤリティなどが好調で、セグメント利益は1.5倍に伸びている。放送事業もCM単価の引き上げが効いた。
放送広告への依存を下げるための「守り」の投資とだけ見るより、すでに伸びているアニメIP事業をさらに伸ばすための投資と捉えるほうが、同社の説明には沿う。同社は長期ビジョン「テレ東VISION2035」のもと、放送・配信・商品化(MD)・イベントを組み合わせた「経済圏」づくりを掲げている。MD分野では、2026年2月にも別の企業と資本業務提携を結んだ。
注意したいのは、19.92%という比率の意味だ。今回の発表は、フーモアを子会社にするものでも、テレビ東京が商品化を自社で完結させる「完全内製化」を示すものでもない。原作権や商品化権の扱いについての記載もない。発表された提携の柱は、①描き下ろしイラスト制作体制の強化、②既存アニメIPの事業拡大、③新作IPのタイムリーな商品展開、の3点である。
「放送局が商品化の実務を担う会社に出資するのは、案件を発注するだけでは得にくい『優先的に動いてもらえる関係』をつくる狙いがあると考えられます。一方で20%を下回る比率なら、フーモアは他の権利者の仕事も続けやすい。互いの自由度を残した組み方だと思います」(経営コンサルタント・田辺晃成氏)
他局の動きと何が違うのか
放送局がアニメ関連の会社に資本を入れること自体は珍しくない。ただし、これまで目立った事例の多くは、作品を生み出す制作スタジオを子会社にする形だった。
・日本テレビ タツノコプロ(2014年)、スタジオジブリ(2023年)
・フジテレビ デイヴィッドプロダクション(2014年)
・TBS セブン・アークスグループ(2017年発表)
他局の動きが「作る」側、つまり上流の制作力を抱え込むものだとすれば、今回のテレビ東京は、作品ができた後に「売る」側、下流の商品化に手を入れている。子会社にせず、20%を下回る出資にとどめた点も違う。放送局がIPに投資する流れそのものは各局に共通しており、テレビ東京だけが特殊というわけではない。一方で、商品化という工程を狙って、相手の独立性を残したまま組むやり方は、事業の広げ方として一つの選択肢を示している。
「一気通貫だから速い」は本当か
フーモアの芝辻幹也代表は、イラスト制作・MD企画力とM&Aで得たグッズ製造力を掛け合わせ、「企画から製造・販売まで一気通貫の体制を構築中」とコメントしている。ここは「構築中」という言葉どおりに受け取るべきだろう。統合の効果が数字で示されるのは、これからだ。
では、どの工程が速くなりうるのか。商品化の時間を左右する要素は、大きく分けて制作、権利者による監修、製造の段取り、販路の確保がある。このうち監修は権利者側の判断であり、制作会社と製造会社が一体になっても省けない。変えられるのは、社内での受け渡し、試作や仕様変更への対応、少量生産や追加生産の判断だ。
新作アニメの場合、どのキャラクターに人気が集まるかは放送が始まるまで読み切れない。話題になった時点で追加生産を素早く決められるかどうかは、売上を左右する。既存作品については、商品化に必要なガイドブックやイラスト素材を再整備するとしており、素材不足がボトルネックだった作品の掘り起こしにもつながりうる。
「工程をつなげれば、それだけで速くなるわけではありません。速くなるのは、意思決定を社内で完結できる部分だけ。外部の工場の空き状況に左右されていた部分を、自社の都合で動かせるかどうかがポイントです。ただし、急ぎの案件を優先すれば、他の案件の納期や品質管理に負荷がかかります」(同)
外注費に含まれていた「リスクの対価」
製造まで担えば、これまで外部に支払っていた費用の一部を自社に取り込める。いわゆる「中間マージンを取り戻す」という見立てだ。ただ、外注先に払っていた費用は、単なる上乗せ分ではない。設備や技術の維持費、不良品や納期遅延への対応、繁閑の差を吸収する余力。そうした機能とリスク負担の対価が含まれていた。
自社グループで製造を担えば、それらは自社の固定費と責任になる。受注が少ない月も人件費や設備費はかかる。生産数量を誰が決め、売れ残りを誰が引き受けるのかによって、利益構造は大きく変わる。この点は個別の契約次第で、公表資料からはわからない。
経営者が見るべきは、取り分が増えるかどうかより、外部が担っていた仕事とリスクを自社で引き受けても利益が残るかどうかだ。売上の増加だけでなく、在庫の回転や入金までの期間を含めて採算を測る必要がある。
出資・借入・M&Aを組み合わせた意味
今回の資金調達は、出資と借入の二本立てになっている。調達額や借入先、買収先の社名は、公表資料では明らかにされていない。そのうえで、一般論として三つの手段の性格を整理しておきたい。
事業会社からの出資
得られるもの 返済不要の資金、案件・信用・知見
引き受けるもの 既存株主の持分の希薄化、株主との利害調整
金融機関からの借入
得られるもの 持分を薄めない資金
引き受けるもの 利息と返済の義務
M&A
得られるもの 設備・人材・取引先を育てる時間の短縮
引き受けるもの 統合コスト、買収先の業績変動
「成長企業が借入でM&Aをする場合、買収先が生む利益で返済できるかが前提になります。見落とされやすいのは、買収後の統合コストと運転資金です。製造業は材料を先に仕入れ、入金は後になる。売上が伸びるほど手元資金が必要になる局面もあります」(同)
事業会社の出資で信用を補い、借入で持分の希薄化を抑えつつ、M&Aで時間を短縮する。組み合わせ方としては筋が通っている。一方で、売上が想定を下回った場合、返済負担と固定費が同時に重くなる構造でもある。
IPを「持つ」ことと、商品化を「担う」こと
もう一つ押さえておきたいのは、役割の違いだ。原作を持つ会社、商品化の実務を担う会社、売り場を持つ会社では、収益の源泉も抱えるリスクも違う。
発表を見る限り、フーモアに期待されているのは描き下ろしから製造・販売までの実務であり、権利の移転には触れられていない。既存作品の商品化が進みにくかった理由が、素材の不足なのか、需要の読みにくさなのか、権利調整の手間なのか。どこに制約があったかによって、提携で解消できる範囲も変わってくる。
権利を持たない側が実務の幅を広げるなら、強みになるのは「この会社に任せれば早く、確実に商品が出る」という信頼だ。テレビ東京という有力なパートナーを得たことは、その信頼を他の権利者に示すうえでも意味を持つだろう。
どこまで担えば強みが利益につながるか
今回の判断が成果を生んだかどうかは、今後、商品化までの期間がどれだけ短くなったか、追加生産にどれだけ機動的に応えられたか、そして統合後の利益率と資金繰りが安定しているかで測られることになる。現時点では、体制は「構築中」である。
事業の範囲を広げるか悩む経営者にとって、フーモアの選択から引き出せる問いは三つある。
一つ目は、顧客への価値提供を止めている工程はどこか。二つ目は、その工程を自社で担う必要があるのか、提携で解決できないのか。三つ目は、得られる収益に対して、引き受ける費用・資金負担・責任が見合うのか。
垂直統合は、それ自体が目的ではない。得意な工程の価値を、顧客に確実に届けるための手段である。どこまでを自社で抱え、どこからを外部に任せるか。その線引きこそが、経営判断の中身なのだろう。
(文=BUSINESS JOURNAL編集部、協力=田辺晃成/経営コンサルタント)
【主な参照データ・出典】
フーモア、アニメIPの商品化ビジネス拡大を目的にテレビ東京からの資金調達および金融機関からのデットファイナンスを実施(フーモア、PR TIMES、2026年10月16日)
テレビ東京、IPイラスト制作のフーモアに戦略的出資(テレビ東京ホールディングス、PR TIMES、2026年10月16日)
2025-27中期経営計画(テレビ東京ホールディングス、2026年5月8日公表)