2026.11.21 06:00
 2026.11.20 18:58
●この記事のポイント
MUFGの2026年4〜9月期の純利益は1兆6308億円だった。3メガバンクの国内貸出金利回りは前年同期比で0.40〜0.43ポイント上がった一方、三菱UFJ銀行の預金等利回りの上昇は0.15ポイントにとどまった。日銀が政策金利を1.25%に引き上げたことを受け、普通預金金利や短期プライムレート、住宅ローンにどんな影響が出るのかを決算資料から読み解く。
三菱UFJフィナンシャル・グループ(MUFG)の2026年4〜9月期決算で、親会社株主に帰属する中間純利益は1兆6308億円だった。前年同期比26.1%増。三井住友フィナンシャル・グループ(SMFG)は1兆32億円、みずほフィナンシャルグループは8964億円(同29.9%増)で、3メガバンクはそろって高い利益をあげた。
日本銀行は9月18日の金融政策決定会合で政策金利を0.25ポイント引き上げ、1.25%程度とした。銀行の利益は増えたが、預金者が受け取る利息と借り手が払う利息はどれだけ変わったのか。3社の決算資料を順に見ていくと、利上げの恩恵は届く時期も大きさも一様ではないことがわかる。
●目次
- 貸出金利回りは3行とも0.40〜0.43ポイント上昇
- 預金者に届いた利息は「平均で0.15ポイント」
- 借り手への影響は、契約ごとに時期と幅が違う
- 「貸出金利−預金金利=銀行の取り分」ではない
- 純利益を押し上げたのは金利だけではない
- 増えた利益は顧客に何をもたらすか
貸出金利回りは3行とも0.40〜0.43ポイント上昇
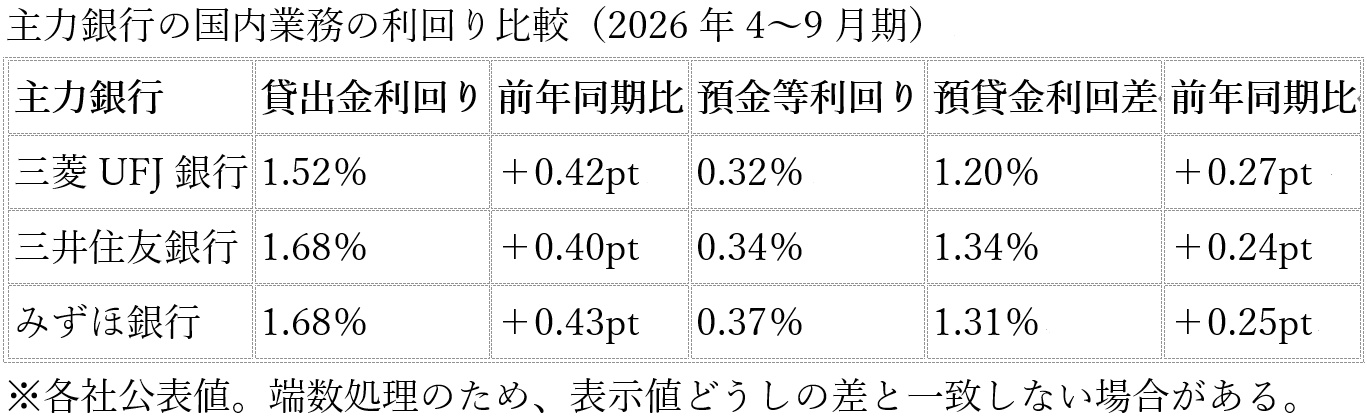
貸出金利回りは3行とも0.40〜0.43ポイント上がった。一方、預金等利回りの上昇は三菱UFJ銀行が0.15ポイント、みずほ銀行が0.18ポイントだった。その結果、貸出と預金の利回りの差(預貸金利回差)は0.24〜0.27ポイント広がった。
ただし、この表から銀行の優劣を判断することはできない。貸出先の構成や集計の定義は銀行ごとに違う。たとえばみずほ銀行は、金融機関向けの貸出を除いて貸出金利回りを計算している。また「預金等利回り」は、店頭に出ている普通預金金利のことではない。個人と法人、普通預金と定期預金を合わせた平均的な調達コストを示す指標だ。
「貸出金利は市場金利に連動するため、比較的早く動きます。一方で預金金利、とくに普通預金は段階的に改定されることが多い。利回差が広がったのは、この時間差の表れでもあります。今後、預金の獲得競争が激しくなれば、差は縮む方向に向かうでしょう。3行は定義が違うので、水準よりも変化の向きで読むのが実務的です」(金融アナリスト・川﨑一幸氏)
預金者に届いた利息は「平均で0.15ポイント」
三菱UFJ銀行の預金等利回りは、前年同期より0.15ポイント上がった。利上げの効果は預金者にも届いている。ただ、この数字には法人や定期預金も含まれている。そのため、個人の普通預金にいくら還元されたかを直接計算することはできない。
決算期間の後にも動きがあった。三菱UFJ銀行は日銀の決定と同じ9月18日、普通預金金利を11月2日から0.40%から0.50%へ引き上げると発表した。100万円を同じ金利で1年間預けると、受取利息は税引前で年1000円増える。20.315%の源泉徴収を差し引くと、手取りの増加は800円弱だ。この改定は4〜9月期の決算には含まれていない。
預金等利回りが貸出ほど上がらない理由のひとつは、預金の中身にある。金利がほとんどつかない決済用の預金があり、定期預金は満期まで預け入れ時の金利が続く。こうした預金が残高の一部を占めるため、預金金利の上昇は時間をかけて少しずつ平均値に反映されていく。
もうひとつ押さえておきたいのは、利息が増えることと、物価上昇を差し引いた実質的な購買力が増えることは別だという点だ。預け先を選ぶときは、金利の数字だけで決めないほうがよい。振込や引き出しの手数料、優遇金利の条件、使い勝手まで含めて比べたい。
借り手への影響は、契約ごとに時期と幅が違う
同じ11月2日、三菱UFJ銀行は短期プライムレートを2.375%から2.625%へ0.25ポイント引き上げた。普通預金の引き上げ幅0.10ポイントより大きい。とはいえ、短期プライムレートは貸出金利の基準のひとつにすぎない。すべての借り手の金利が、同じ日に同じ幅で上がるわけではない。
住宅ローンでは、仕組みを知っておくと慌てずに済む。固定金利型は、固定期間が終わるまで適用金利は変わらない。三菱UFJ銀行の変動金利(年2回型)は、4月1日と10月1日時点の基準金利で金利を見直し、6月と12月の返済分から新しい金利を適用する。つまり10月以降の金利の動きが返済に表れるのは、早くても翌年6月の返済分からになる。
元利均等返済の変動金利型には、2つのルールがある。返済額を5年ごとに見直す「5年ルール」と、見直し後の返済額を従来の125%までに抑える「125%ルール」だ。誤解されやすいが、抑えられるのは毎回の返済額で、利息そのものではない。金利が上がると、返済額が同じでも利息に回る部分が増え、元本の減り方が遅くなる。利息が返済額を上回った場合、その差額は「未払利息」として翌月以降に繰り延べられる。ルールの有無や扱いは金融機関や商品によって違うので、手元の契約書で確認してほしい。
「毎月の引き落とし額が変わらないと、金利が上がったことに気づきにくいものです。年に一度届く返済予定表で、元本がどれだけ減っているかを確認してください。借り換えを考えるときは、金利差だけでなく、事務手数料や保証料、登記費用まで含めて損得を計算すべきです」(住宅ローンに詳しいファイナンシャルプランナー・田中真一氏)
企業の負担は、借入残高、金利の見直しの頻度、そして値上げを販売価格に反映できるかどうかで変わる。大企業は社債など銀行借入以外の調達手段を持っており、固定金利と変動金利をどう組み合わせているかでも影響が分かれる。
「短期プライムレートに連動する借入が多い会社ほど、影響は早く出ます。まずは、増える利払いを売上総利益でどう吸収するかを資金繰り表に反映させておくことです。金利交渉では、決算書だけでなく事業計画も示したほうが話が進みやすいですね」(税理士・村井綾乃氏)
「貸出金利−預金金利=銀行の取り分」ではない
利回りの差がそのまま銀行の儲けになる、と考えたくなるが、実際の計算はそう単純ではない。まず、預金と貸出の残高は同じではない。銀行は預金で集めたお金を、国債などの有価証券や日銀当座預金でも運用している。日銀は9月の利上げに合わせ、当座預金のうち所要準備額に相当する部分を除いた残高につける金利を1.25%とした(9月24日から適用)。利上げは、借り手が払う利息以外の経路からも銀行の収益を押し上げている。
参考として、MUFGの連結ベースでは、貸出金利息が前年同期から約3037億円、預金利息が約1233億円増えた。ただしこれは海外拠点や外貨建て取引を含む数字で、国内の利上げ効果がどう配分されたかを示すものではない。「預金者に何%還元した」と割合で語るなら、同じ範囲・同じ期間のデータを使い、金利の変化による分と残高の増減による分を分けて見る必要がある。
「いまの利回差の拡大が続くとは限りません。預金者が金利を意識して定期預金や他行へ資金を移せば、銀行の調達コストは上がります。返済負担が重くなる取引先が増えれば、貸倒れに備える与信費用もかさみます。次の決算では、預金残高の増減と与信費用の推移をあわせて見ておきたいところです」(川﨑氏)
純利益を押し上げたのは金利だけではない
MUFGの連結業務純益(税引前)は前年同期から約3303億円増えた。このうち円金利の上昇による分は、会社の試算で約1400億円とされる。
純利益の増加額3379億円を税引後の概算で分けると、次のようになる。
・業務純益の拡大:約2260億円
・持分法投資損益:約910億円(会社の説明では、出資先である米モルガン・スタンレーの好業績が主な要因)
・株式等関係損益:約550億円(政策保有株式などの売却益による)
純利益1兆6308億円のすべてを「国内の利上げで得た利益」と見るのは正確ではない。
MUFGは通期の純利益目標を2兆8000億円に上方修正し、年間配当予想も1株100円(前期比14円増)とした。ただし配当は出資に対するリターンであり、元本が保証された預金の利息とは性格が違う。株価が下がるリスクもあるため、預金の代わりとして単純に比べられるものではない。
増えた利益は顧客に何をもたらすか
銀行の収益力が高まれば、その資金を融資の余力、事業承継や成長への支援、決済の利便性、不正送金対策、システムの安定性に回すことができる。顧客にとって意味があるのは、利益の大きさよりもその使い道だ。もっとも、投資額やサービス面の実績が示されないうちに「顧客に還元された」と言い切ることはできない。今後の開示を追っていく価値がある。
手掛かりになるのは、中期経営計画で示される投資額の配分、中小企業向け貸出残高の推移、不正送金被害への補償や対策の状況などだ。決算説明資料は各社のウェブサイトで誰でも読める。数ページ目を通すだけでも、ニュースの見出しとは違う銀行の姿が見えてくる。
金利のある時代に戻った今、銀行との付き合い方は、まず自分で確かめることから始まる。
1.預金は、金利に加えて優遇条件と手数料を確認する
2.借入は、いまの適用金利と次の見直し時期を確認する
3.銀行の決算は、純利益の額だけでなく、預貸金利回差と利益の内訳を見る
数字の意味がわかれば、それが銀行と顧客が納得できる取引条件を話し合う土台にもなる。
(文=BUSINESS JOURNAL編集部、協力=川﨑一幸/金融アナリスト)
【主な参照データ・出典】
MUFG 2026年度中間期 決算短信
MUFG 投資家説明会資料
SMFG 投資家説明会資料
みずほFG 決算説明資料
日本銀行 金融政策決定会合議事要旨(9月17・18日開催分)
三菱UFJ銀行 普通預金金利の改定
三菱UFJ銀行 短期プライムレートの改定
三菱UFJ銀行 住宅ローンの返済額の決まり方