2026.10.29 05:55
 2026.10.29 01:31
●この記事のポイント
東京ガスは福島県沖の浮体式洋上風力(3万kW)の事業化を断念し、英BPは山形県遊佐町沖(45万kW)の企業連合からの離脱を協議している。ただ、これは洋上風力の総崩れを意味しない。2026年に商用運転を始めた五島沖(浮体式)と北九州・響灘(22万kW)、秋田・能代の事例から、港湾・地域との関係・資金調達という勝ち残る条件を検討する。
東京ガスが福島県沖で検討していた浮体式洋上風力の事業化を断念したと、2026年10月25日付の日本経済新聞が報じた。7月には、山形県遊佐町沖の大型案件から英BPが離脱に向けて協議していることも伝えられている。2025年8月の三菱商事による秋田・千葉3海域からの撤退以降、「洋上風力は採算が取れない」という見方は強まる一方だ。
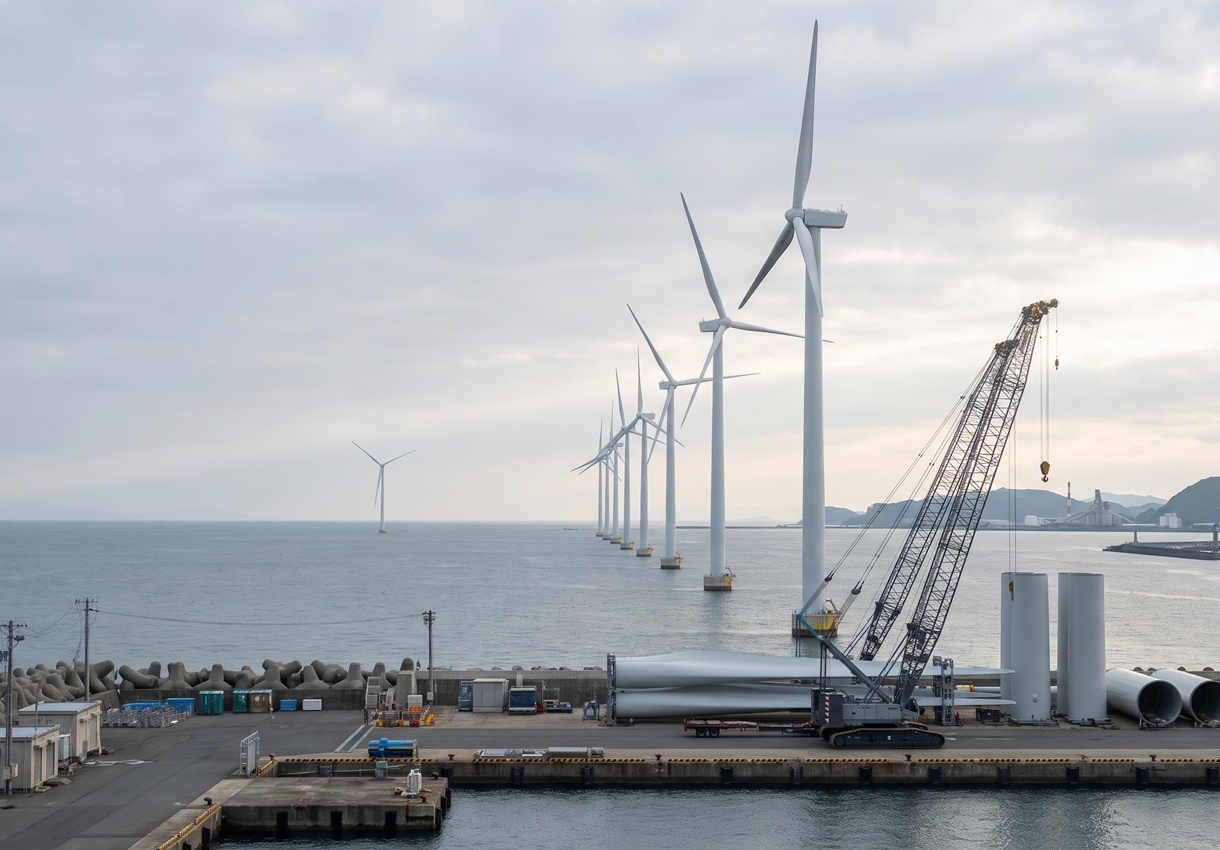
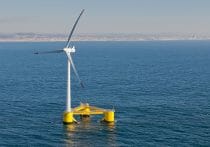
ただ、個々の案件を見ていくと、止まった理由はそれぞれ違う。一方で、2026年には五島沖と北九州・響灘で新たな発電所が商用運転に入った。本稿では福島沖と山形沖の事例を整理し、動いている案件との差がどこにあるのかを考える。
●目次
東京ガスはなぜ福島沖で立ち止まったのか
東京ガスは地元の信夫山福島電力(福島市)と、楢葉町・富岡町沖に浮体式風車2基、最大出力3万kWの発電所を設け、2027年の運転開始を目指していた。断念の理由は建設費の高騰だ。建造コストが2023年から5割以上増えた一方、売電価格は1kWhあたり36円のままだったという。収入の上限が固定されたまま費用だけが膨らめば、計算が合わなくなるのは当然だ。
壁は大きく3つあったと考えられる。
1.コストの高騰:鋼材、主要機器、専用作業船の費用上昇に円安が重なった。資源エネルギー庁の資料でも、スウェーデンのバッテンフォールで約4割、JERAで約3割のコスト上昇が示されている。
2.サプライチェーンの未成熟:国内メーカーは大型風車の生産から撤退しており、風車は海外調達が前提となる。浮体の製造・組立て拠点や作業船も、着床式以上に限られる。
3.規模の小ささ:2基・3万kWでは、調査・設計や港湾、送電などの固定費を割り戻す分母が小さい。発電量あたりのコストはどうしても高くなる。
この海域には前例もある。国の「福島沖での浮体式洋上風力発電システム実証研究事業」は、風車3基(計14MW)を設置したが、2021年度までに全設備が撤去された。総事業費は669億円。開発段階の7MW機の設備利用率は1.9%にとどまった。総括報告は、風車の技術成熟や工事・保守コストの低減を商用化の課題として挙げている。ここで指摘された課題は、今回の断念理由と重なる。
ただし、東京ガスは浮体式そのものから手を引いたわけではない。断念報道の約2週間前にあたる10月13日、同社は出資先の米プリンシパル・パワーと共同で、15MW級風車向け浮体基礎の基本設計承認(AiP)を日本海事協会から取得したと発表している。技術開発は続け、採算が合わない個別案件には資金を投じない。二つを切り分けて判断したと読める。
「建設前の段階で止められたことには意味があります。着工後に事業費が膨らんでも、売電価格を後から動かすのは難しい。プロジェクトファイナンスの世界では、早い段階での中止は損失を小さく抑える判断として受け止められます」(金融アナリスト・川﨑一幸氏)
福島沖と山形沖、「同じ撤退」ではない
あまり知られていないが、東京ガスは山形県遊佐町沖の事業者でもある。2024年12月に国の第3ラウンド公募で選定されたのは、丸紅を代表とし、関西電力、BP、東京ガス、地元の丸高が加わる企業連合だ。BPは2026年7月、この連合からの離脱に向けて協議していると報じられた。事業自体は日本勢で継続するとされ、東京ガスも残っている。「東京ガスは洋上風力から撤退した」という理解は、事実として正確ではない。
福島県楢葉・富岡沖
動き:東京ガスと信夫山福島電力が事業化を断念(2026年10月報道)
設置形式:浮体式
規模:3万kW(2基)
位置づけ:地元企業との独自案件
収入の仕組み:売電価格36円/kWh
主な課題:小規模で費用を吸収できない
山形県遊佐町沖
動き:BPが連合からの離脱を協議、事業は継続(2026年7月報道)
設置形式:着床式
規模:45万kW
位置づけ:再エネ海域利用法に基づく第3ラウンド公募
収入の仕組み:FIP制度
主な課題:入札時の価格と資材高のギャップ、出資者の戦略変更
共通するのは、計画時点からの資材高、金利上昇、円安という外部環境の変化だ。三菱商事は2025年8月の撤退説明で、建設コストが入札時の想定の2倍以上に膨らんだとしている。第2・第3ラウンドでは5件中4件が「ゼロプレミアム」水準で落札されており、高値の長期売電契約(PPA)を結べなければ採算は厳しい。
違うのは、壁の中身だ。福島沖は、まだ産業として立ち上がっていない浮体式を小規模で商用化する難しさにぶつかった。遊佐町沖は、技術的には確立した着床式でありながら、公募価格とコストのズレ、そして出資者の戦略変更が重なった。BPは2025年以降、再エネ投資を絞り込む方針を示しており、日本の個別案件の成否というより、同社の資本配分の問題という側面が大きい。
「山形で問われているのは、制度とマクロ環境のずれを誰がどう負担するかです。福島の問題は、浮体式の量産効果がまだ出ていないことにある。処方箋が違うので、一緒に議論すると対策を誤ります」(エネルギー政策研究家・佐伯俊也氏)
動いている案件は何が違うのか
一方で、国内では商用の洋上風力発電所が確実に増えている。
秋田港・能代港(秋田県)
出力・基数 約14万kW・33基
商用運転開始 2022年12月(能代港)、2023年1月(秋田港)
形式 着床式
丸紅など13社が出資する秋田洋上風力発電(AOW)が運営し、国内初の商業ベースの大型洋上風力とされる。総事業費は約1000億円。メガバンク3行が主幹事のプロジェクトファイナンスを組成したのは2020年2月だ。資材価格や金利が上昇する前に資金調達を終えていた。水深が浅く、施工拠点に近い港湾区域を選んだことも、工事リスクを抑えた。発電した電力は20年間、全量を東北電力ネットワークに売る。
五島洋上ウィンドファーム(長崎県)
出力・基数 1.68万kW・8基
商用運転開始 2026年1月5日
形式 浮体式
戸田建設を代表とする6社の事業で、再エネ海域利用法に基づく認定を受けた国内第1号案件だ。浮体は、上部が鋼、下部がコンクリートの「ハイブリッドスパー型」。環境省の実証事業に由来する2MW機「はえんかぜ」の運転経験を土台にしている。ただ、順風満帆だったわけではない。当初2024年1月の運転開始を目指していたが、浮体の不具合への対応で約2年遅れた。採用した日立製風車は、同社の生産撤退を受けて「最後の日立製」と報じられてもいる。供給網の細りを抱えたままの商用化だ。運転開始の式典で、戸田建設の社長は「海との共生」を最も大切にしてきたと述べている。時間をかけて漁業者との調整を重ねたことが、遅延を乗り越える支えになったとみられる。
北九州響灘洋上ウインドファーム(福岡県)
出力・基数 22万kW・25基
商用運転開始 2026年3月2日
形式 着床式
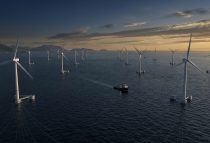
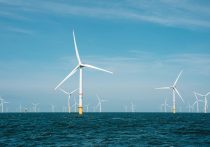
九電みらいエナジーやJパワーなど5社が出資するひびきウインドエナジーが運営する。単機9600kWの風車25基で、国内最大の洋上風力発電所だ。総事業費は1700億円、年間発電量は約5億kWhを見込む。北九州港は2020年9月、国の「基地港湾」に初めて指定された4港のひとつだ。市は2011年度から「グリーンエネルギーポートひびき」事業を進め、風力関連産業の集積を狙ってきた。発電所だけでなく、港と産業を一体で設計した事例といえる。
「三つとも、港との距離、地元との関係、資金を確定させたタイミングのどれかに強みがあります。技術よりも、事業の組み立て方の差が結果を分けている印象です」(同)
逆風下でも前に進むための条件
ここまでの事例から、動く案件には少なくとも3つの共通点が見えてくる。
・港と供給網に近いこと。秋田、能代、北九州はいずれも基地港湾を背後に持つ。部材の輸送や保守の距離が短いほど、工事と運転のコストは読みやすくなる。
・地域との関係を時間をかけて築くこと。五島は実証機の時代から地元と関わり続けてきた。合意を取り付けて終わりではなく、人材育成や視察受け入れなど、地元にメリットが残る形をつくっている。
・リスクを抱え込まない契約と資金調達。秋田は物価高の前に資金を確定させていた。逆に、価格が固定されたまま費用だけが膨らむ構造は、福島沖でも三菱商事の案件でも致命傷になった。
国も制度の手直しを進めている。資源エネルギー庁の審議会では、物価変動を価格に反映する「価格調整スキーム」の導入や、保証金を従来の約2倍に引き上げる見直しが示された。三菱商事の撤退後には、PPA市場の活性化や金融支援も検討項目に加わった。排他的経済水域(EEZ)にも洋上風力を広げる改正再エネ海域利用法は、2026年4月に施行された。EEZの多くは水深が深く、浮体式が前提になる。福島沖の断念は、その浮体式のコストをどう下げるかという宿題を、改めて突きつけたともいえる。
海外にも参考になる例がある。英国では2023年の差額決済契約(CfD)入札「AR5」で、洋上風力の落札がゼロに終わった。政府は翌年のAR6で、着床式の上限価格を66%、浮体式を52%引き上げ、洋上風力で計5.3GW超の落札を得た。制度をコストの現実に合わせれば、投資は戻りうるということだ。もちろん、上限価格の引き上げは電気代を通じた国民負担と表裏であり、日本でもその均衡点をどこに置くかは開かれた議論が必要になる。
「撤退が続くと、制度そのものが失敗だったという話になりがちです。しかし英国も一度は入札が不調に終わり、制度を直して立ち直った。大事なのは、止まった案件のコストの内訳を官民で共有し、次の公募設計に活かすことです」(同)
国は2040年に30~45GWという案件形成目標を掲げている。足元の稼働容量との差は大きく、今後も見直しや撤退は起きるだろう。それでも、採算が合わないと判断した企業が立ち止まることと、条件が揃った案件が静かに運転を始めることは両立する。「洋上風力はもうダメだ」と一括りにする前に、どの条件が欠けていたのかを見る。四方を海に囲まれた日本が自前の電源を育てるには、その地道な検証の積み重ねが欠かせない。
(文=BUSINESS JOURNAL編集部、協力=佐伯俊也/エネルギー政策研究家)
【主な参照データ・出典】
日本経済新聞「東京ガス、福島県沖の洋上風力の開発断念 浮体式検討も建設費が高騰」2026年10月25日
日経ビジネス「洋上風力止まらぬ撤退、東京ガスが福島沖浮体式断念」2026年10月28日(検索結果の要旨のみ確認)
福島民友「福島県沖浮体風力を断念」2026年10月27日(検索結果の要旨のみ確認)
東京ガス「15MW級浮体式洋上風力発電設備の基本設計承認(AiP)を取得」2026年10月13日
東京ガス「山形県遊佐町沖における洋上風力発電事業に係る事業者選定」2024年12月24日
共同通信配信(千葉日報等)「英石油大手BP、洋上風力撤退か」2026年7月5日/日本経済新聞「英BPが山形の洋上風力撤退へ」2026年7月5日(見出し・要旨のみ確認)
資源エネルギー庁「洋上風力発電について」2025年9月8日
三菱商事「国内洋上風力発電事業に係る事業性再評価の結果について」2025年8月27日/エネハブ「三菱商事、FITの2倍超のFIP価格でも採算見込めず」
資源エネルギー庁「福島沖での浮体式洋上風力発電システム実証研究事業 総括報告」2022年
秋田洋上風力発電「事業概要」/丸紅「プロジェクトファイナンス融資契約締結」2020年2月3日
戸田建設「五島洋上ウィンドファーム商用運転開始」2026年1月5日/「運転開始記念式典」2026年2月26日/NetZero Insights Japan「五島洋上ウィンドファーム」(当初予定と延期理由)
電源開発「北九州響灘洋上ウインドファームが運転を開始」2026年3月2日/北九州市「営業運転開始」
国土交通省「洋上風力発電の基地となる港湾を初指定」2020年8月31日
DeepWind「再エネ海域利用法改正でEEZ拡大へ」/経済産業省「改正法施行に伴う政令」2025年12月23日
BlueFloat Energy「UK Offshore Wind: Back on Track After AR6」2024年9月13日

RANKING
RELATED POSTS
ニューアングル