2026.10.10 06:00
 2026.10.09 22:00
最大1,300万円・24カ月の業務委託契約ーー。融資も出資も届きにくい“事業化前”の空白をどう埋めるか
●この記事のポイント
秋田銀行は2026年10月、起業前の個人と業務委託契約を結ぶ新プログラム「スクラム・コモンズ」を発表した。最大3人に月20万円×最大24カ月の委託料と最大820万円の実証費、計1,300万円相当を提供し、事業化に至らなくても負債は残らない。利上げで過去最高益の地銀が、人口減で細る将来の借り手づくりに動く狙いと課題を読み解く。
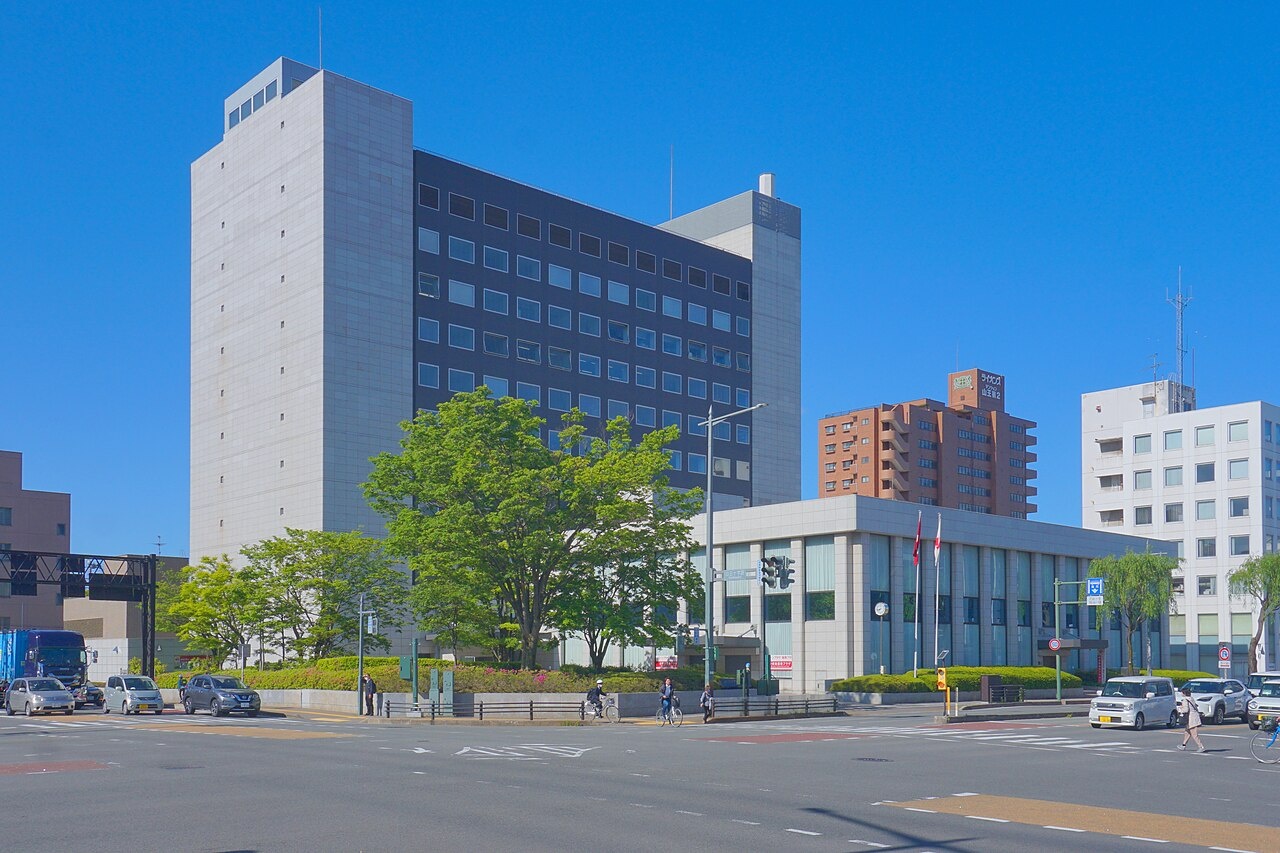
秋田銀行が10月6日、少し変わった起業支援プログラムを発表した。「ローカルスタートアップ共創プログラム『スクラム・コモンズ』」。アイデア段階や起業前の個人を最大3人選び、銀行と業務委託契約を結ぶ。期間は最大24カ月。毎月20万円の委託料を払い、試作や実証にかかる経費も銀行が持つ。1人あたり最大1,300万円相当になる。
お金を貸すのでも、株を持つのでもない。銀行が起業家に「仕事を頼む」かたちだ。なぜそこまで踏み込むのか。仕組みを細かく見ていくと、地方銀行がいま抱えている問題がかなり具体的に浮かんでくる。
●目次
- 最高益でも消えない「10年後の借り手」問題
- 融資にも出資にも乗りにくい「事業化前」
- 「業務委託」という形の中身
- 前身「スクラム」で見えた限界
- 銀行の側には何が残るのか
- 「失敗しても借金が残らない」という条件の重み
最高益でも消えない「10年後の借り手」問題
最初に前提を整理しておきたい。「超低金利で地銀は稼げない」という図式は、足元ではもう当てはまらない。
日本銀行は2026年6月の金融政策決定会合で政策金利を1.0%に引き上げた。1995年以来、31年ぶりの水準だ。秋田銀行の26年3月期決算も、単体純利益が前期比29.8%増の78億3800万円と過去最高を記録した。貸出金や有価証券の利息が増えたことが大きい。さらに同行は、中期経営計画で掲げる27年度の連結純利益目標を「80億円以上」から「100億円以上」へ引き上げている。
では何が問題なのか。金利が戻っても、借りてくれる事業者の数は戻らない。
秋田県の推計人口は26年8月1日時点で86万3586人。直近1年で1万7288人、率にして約2%減った。東京商工リサーチ秋田支店の集計では、25年の県内企業倒産は63件で、過去10年で最も多い。金利上昇はいまある貸出残高の利回りを押し上げるが、その残高のもとになる取引先そのものは細っていく。
「利上げの恩恵は、既存の貸出と運用資産に効く話です。人口が毎年2%ずつ減る地域で、10年後に誰に貸すのかという問いは何も解決していない。逆に言えば、収益に余裕がある今だからこそ、回収に時間のかかる取り組みに予算を割ける。タイミングとしては理にかなっています」(金融アナリスト・川﨑一幸氏)
融資にも出資にも乗りにくい「事業化前」
起業前の個人に、銀行が事業資金を融資するのは難しい。返済の原資になる売上がまだないからだ。ベンチャーキャピタルの出資は、短期間の急成長やIPO・M&Aといった出口を前提に組まれることが多く、地域に根ざした小さな事業とはかみ合わない場合がある。自治体の補助金も、経費を先に払って後から精算するものが多く、手元資金の乏しい人には使いにくい。
秋田銀行自身も今回の発表資料で、事業化前は収益性が見えにくく、融資や投資を受けるのは容易ではないと率直に書いている。顧客への聞き取り、試作品づくり、実証先探し、価格の検討。売上には結びつかないが、飛ばせば事業が成り立たない作業が、この時期に集中する。
そして、もっと手前に生活費の問題がある。
「創業前の人がまず止まるのは、開発費より生活費です。半年から1年、収入なしで検証に専念できるかどうか。家族がいれば退職の判断はさらに重くなる。地方に限らず、ここでしぼむアイデアは相当あります」(同)
「業務委託」という形の中身
スクラム・コモンズの仕組みを、公表資料に沿って整理する。
業務委託料:月額20万円×最大24カ月(最大480万円)
実証費:最大820万円。一括で渡すのではなく、必要な経費を銀行が負担する
採択数:最大3先
応募条件:銀行と業務委託契約を結び、秋田県内で事業開発に専念できること
日程:募集は2026年10月5日~27年1月25日。書類とプレゼンの審査を経て、プログラム期間は27年4月~29年3月
協力:GOB、JR東日本グループ、ハバタク、「あきた未来塾」を中心とした県内企業など
採択者は行員や新規事業の専門家とチームを組み、メンタリング、集合レクチャー、県内企業とのビジネス交流会、ピッチ会を重ねながら事業化を目指す。
この形のポイントは三つある。
一つ目は、返済義務がないこと。発表資料は、事業化に至らなかった場合でも採択者が負債を抱えることはないと明記している。途中での方向転換も想定に入っている。
二つ目は、銀行が外から助言する立場ではなく、チームの一員として中に入ること。後で触れる前身プログラムの経験から、同行は助言や紹介だけでは事業化前の壁を越えにくいと判断した。
三つ目は、応募のハードルを下げたこと。完成度の高い商品や売上実績は求めず、解決したい課題と、それに向けて動く意思があればよいとしている。
一方で、応募を考える人が冷静に見ておくべき点もある。月20万円は、生活をまるごと支えるには十分とは言いにくい額だ。個人で受け取る報酬になるため、税や社会保険の負担も自分で試算しておく必要がある。事業化した後の知的財産や事業の帰属、銀行による出資の有無といった条件は、現時点の公表資料からは読み取れない。10月21日のオンライン説明会で確かめておきたいところだ。
前身「スクラム」で見えた限界
この制度は、いきなり出てきたものではない。秋田銀行は2024年3月、伴走型プログラム「スクラム」の募集を始めた。業界紙ニッキンの報道によれば、84件の応募から4先を採択し、約8カ月にわたって行員と県内の専門家がメンターについた。採択者は累計100先以上と面談を重ね、事業の仮説を確かめていったという。秋田魁新報によると、採択案件には人間ドック事業や空き家活用など幅広い分野が含まれていた。
25年度にはその次の段階として、商品やサービスの実証を支えるプログラムも始めている。助言から実証支援へ、そして今回の「資金と時間を出して一緒につくる」へ。2年半かけて、銀行側の関与が段階的に深くなってきたことがわかる。
銀行の側には何が残るのか
銀行の持ち出しは1人最大1,300万円、3人で最大3,900万円。純利益78億円規模の銀行にとって、財務を揺るがす額ではない。問われるのは金額より、何を「成果」と見なすかだ。
同行は、急成長やEXITだけを事業化の物差しにしないと明言している。地域に根を張り、雇用や取引を生み続ける事業を目指すという立場だ。そうなると成果は、数年単位の売上や雇用、地元企業との取引の広がりで測ることになる。育った事業が将来の融資先になれば元は取れる計算だが、そこまでには時間がかかる。
もう一つの効果は、行員の側にある。
「融資を審査してきた行員が、断られる、売れないという現場を当事者として経験する意味は大きい。目利きの質が変わります。ただ、その経験を人事評価や配置にどうつなげるかを決めておかないと、本業に戻ったときに生きない。制度設計の肝はむしろそこでしょう」(同)
地銀が取り得る手段は、2021年の銀行法改正で広がった。地域の活性化につながる事業会社への出資などがその例だ。秋田銀行も投資専門子会社を通じたファンド投資や、地域商社の運営を手がけている。ただ、制度上できることが増えても、事業をゼロからつくった経験を持つ行員がいなければ使いこなせない。スクラム・コモンズは、その経験を組織の内側に蓄える仕組みとしても読める。
「失敗しても借金が残らない」という条件の重み
もちろん、このプログラムで起業のリスクが消えるわけではない。採択は最大3人で、24カ月後に事業として自立できる保証もない。地方の起業環境全体を変えるには、規模もまだ小さい。
それでも、「うまくいかなくても借金は残らない」という条件を地元の銀行が示した意味は軽くない。地方で何かを始めたい人にとって、貯金を取り崩すか、借り入れて退路を断つか、以外の道が一つ増えたことになる。
金融機関の関係者には、別の問いが残る。利上げで生まれた余力を、既存事業の強化や株主還元だけに回すのか。それとも10年後の取引先づくりに振り向けるのか。秋田の試みがどんな結果を出したかは、プログラムが終わる29年春にあらためて検証したい。
(文=BUSINESS JOURNAL編集部、協力=川﨑一幸/金融アナリスト)
【主な参照データ・出典】
秋田銀行プレスリリース「スクラム・コモンズ」(2026年10月6日、PR TIMES)
秋田魁新報「秋田銀、純利益78億3800万円で過去最高」(2026年5月14日)ほか同紙報道
秋田県「秋田県の人口と世帯(月報)」2026年8月1日現在
野村證券「日銀、予想通り利上げを決定」(2026年6月17日)
ニッキン「秋田銀、起業支援プログラム報告会」、「秋田銀、起業家支援で新プログラム」

RANKING
RELATED POSTS

ニューアングル