2026.10.07 06:00
 2026.10.06 19:20
●この記事のポイント
Startale Japanが、年利5%・1口10万円・総額9990万円の「ステーブルコイン普及債」を発表した。利息と償還金を円建てステーブルコイン「JPYSC」で支払う日本初の試みだ。一方、JPYSCは現状SBI VCトレード外へ移せず、発行体の信用力や流動性、親会社保証の実効性など、個人投資家が確認すべきリスクも残る。
日本に「金利のある世界」が戻り、債券が個人投資家の視野に入り始めた。だが個人向け社債は、証券会社を通じて発行できる巨大企業の領域にとどまってきた。発表会で示された資料では、2025年までの個人向け社債の平均発行額は470億円に上る。
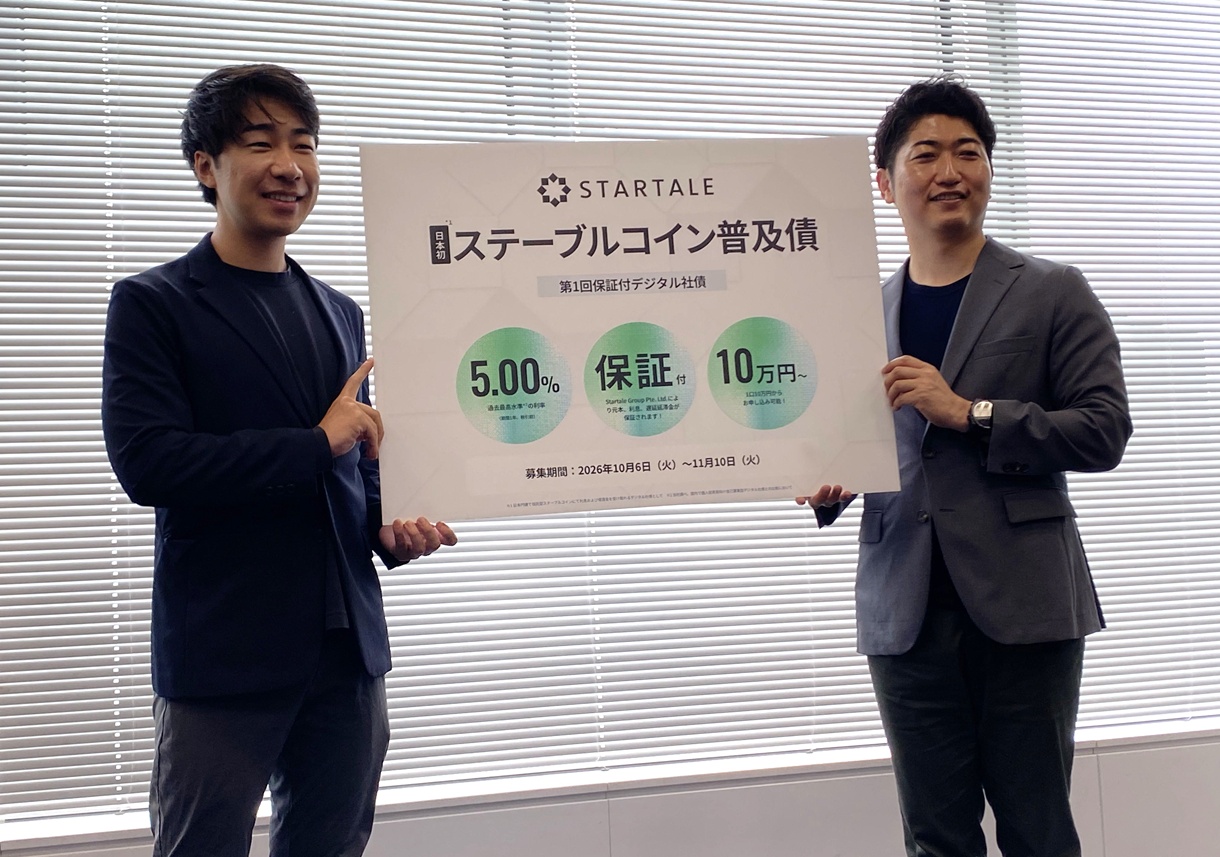
この壁を、ブロックチェーンで権利を記録する「デジタル社債」と、円建てステーブルコインで崩せないか。そう挑むのが、株式会社Startale Japan(スターテールジャパン)が発行する「ステーブルコイン普及債」である。ステーブルコインとは法定通貨に価値を連動させたデジタル通貨のこと。今回の利払いと償還には、今年6月にSBI新生信託銀行が発行した信託型の円建てステーブルコイン「JPYSC」を使う。条件は年利5%、1口10万円、総額9,990万円だ。
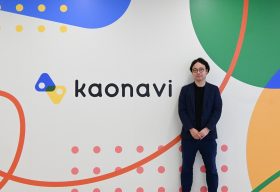
10月5日、赤坂Bizタワーで開かれた発表会には、Startale Groupの渡辺創太氏(CEO)と、デジタル社債市場を解説する博報堂キースリーの重松俊範氏(代表取締役社長)が登壇した。渡辺氏は米ニューヨークを拠点に、ソニーグループとの合弁を通じたブロックチェーン「Soneium」の共同開発などを手がける。
本稿では、約30分の説明と両氏の発言から、商品の仕組みと狙いを整理した。
●目次
- 9,990万円・1口10万円・年利5%――商品の中身
- 証券会社を外し、ステーブルコインで払う――自己募集型デジタル社債の狙い
- ただし今、JPYSCはSBI VCトレードの外に出られない
- 発行・技術・流通・保証――証券会社を外しても仲介者は消えない
- 「倒産しない限り戻る」「値動きはほぼない」「5%保証付」は妥当か
- 便利・低コスト・高利回りの先に見るべきもの
9,990万円・1口10万円・年利5%――商品の中身
では、発表された「ステーブルコイン普及債」とは、具体的にどのような商品なのか。まず骨格を整理しておく。
発表によれば、本社債は募集総額9,990万円、1口10万円、年限1年、年利5.00%(固定・税引前)。募集期間は10月6日から11月10日までで、特設サイトは6日午前10時に公開される予定だ。投資家は日本円で申し込み、利息と償還金をJPYSCで受け取る。利払いは6カ月に1回。親会社のStartale Group Pte. Ltd.(シンガポール)が元本・利息・遅延損害金を保証する設計で、募集から償還までの事務は、デジタル社債プラットフォーム「OwnerShip」を運営するオーナーシップ株式会社が担う。
利払いに使われるJPYSCについても触れておく。SBI新生信託銀行が発行し、Startale Groupが技術開発を担った信託型の円建てステーブルコインで、今年6月24日にイーサリアム上で発行された。ステーブルコインは資金決済法上「電子決済手段」に位置づけられる。信託銀行などが発行する信託型は、資金移動業型にある100万円の滞留・送金制限を受けない点が特徴だ。
発表会では、その規模を示す数字も語られた。渡辺氏は「累計約270億円」と述べ、別の箇所では発行残高約200億円、レンディング需要約70億円にも言及している。一方、SBI新生信託銀行とSBI VCトレードが9月7日に公表した数字は、発行残高が約201億円、レンディング申込分が約69億円で、合わせて約270億円相当だ。発表会での数字の呼び方と、公表値の定義は、必ずしも一致していない。
もう一点、募集総額の設定にも注目したい。9,990万円という、1億円に10万円届かない額である。理由を問われる場面ではなかったが、渡辺氏は発表のなかで、こう触れていた。
「今回は未上場企業としてやっているので、上限が一般的には1億円くらいなんです」
金融商品取引法上の開示規制との関係は、発表会では語られていない。この点は、正式な募集資料で確認する必要がある。
証券会社を外し、ステーブルコインで払う――自己募集型デジタル社債の狙い
前半で解説に立った重松氏は、まず金利環境から語り始めた。
「金利のある世界が20年ぶりに帰ってきていますよね。国債も利回りが4パーセントを超えるとか、今まであまり投資の対象じゃなかった債券が、投資の対象に見えるような世界が来ています」
個人向け社債の平均発行額は2025年までで470億円、100億円未満の発行は過去10年で20件弱(OwnerShip社資料)。発行体は巨大企業に限られてきた。
「従来の個人向け社債は、証券会社が間に入って引き受けるので、手間もリスクも採算も絡んで、発行体はめちゃくちゃ大きい企業だけでした。普通の一般の企業は、機関投資家向けの社債だけ発行して、個人向けは発行してこなかったというのが現状だと思っています」
そこに現れたのが、発行体が自ら募集する自己募集型デジタル社債だ。
「証券会社が不要になるので、引受手数料がいらなくなって、少額、小口で発行が可能になります。今まで100万円だった最低購入金額が、1口10万円とか1万円、ロジカルには1,000円でも設計できます」
市場の伸びしろも大きいと、重松氏は言う。
「家計金融資産が2,400兆円ぐらいあって、その半分ぐらいはまだ現金のままです。この中の1パーセントが社債に動くだけで、10兆円以上の可能性があります」
広告会社がなぜ金融に関わるのか。その問いにも自ら答えた。
「この企業が好きだから、この企業が言っている未来が好きだから応援する。それが投資行為の元々の始まりだと思います。社債を買う人も、ファン投資家なんです」
特典の例として挙がったのは、企業のマスコットが誕生日に買ってくれた家族の家へサプライズで訪れる、というものだった。
さらに、自己募集型にも課題が一つあったと、重松氏は明かす。
「1億円の社債を1万円ずつ1万人が買ったとします。その1万人に償還のお金を払う、1万円で5パーセントなら500円分の利息を払う。お金の移動って、細かくなればなるほどネックなんです」
その解決策がステーブルコインということだ。
続いて登壇した渡辺氏は、コストの差を語った。
「今まで銀行送金で数百円かかっていたものが、ブロックチェーン上では0.1円とか0.001円みたいな単位でできるようになります」
構想は利払いの頻度にも及ぶ。
「今回は難しいんですが、2回目、3回目とやっていくと、本当に毎日利息を支払うという形でのステーブルコイン社債をやっていきたいと思っています。スマートコントラクトで、全部自動化できるので」
スマートコントラクトとは、あらかじめ定めた条件に従って処理を自動実行する、ブロックチェーン上のプログラムを指す。今回の狙いが資金調達にないことも、渡辺氏は認めた。
「今回は、資金ニーズというよりも、こういった仕組みを日本でしっかり提供することで、オンチェーン金融に適した法制度や体系の事例を、どんどん作っていきたいというのがモチベーションです」
オンチェーン金融とは、取引や決済をブロックチェーン上で完結させる金融のことだ。集めた資金はJPYSCの普及に使う。日米の違いについても、渡辺氏の認識は明快だった。
「アメリカは、書いていないことをやっていい法体系なので、どんどん新しい事例が出てきます。日本は事例を一つ一つ積み重ねて、既存の法律をオンチェーン金融に適したものに変えていかなければいけません」
ただし今、JPYSCはSBI VCトレードの外に出られない
利息として受け取るJPYSCは、現時点で自由に動かせる「ブロックチェーン上の円」ではない。渡辺氏自身がその理由を説明した。
「ブロックチェーン上でP2Pで任意に動くと、誰から誰に送られて誰が持っているかを、しかもグローバルになるので、調書として一個一個出せないという問題が今あります。なので、基本的にすべてSBI VCトレードという暗号資産取引所の中で動いている形になります」
調書とは、取引の内容を税務当局に報告する書類である。信託型では受益権が動くたびに提出が求められるが、パブリックチェーン上で利用者同士が自由に送金できれば、その把握は難しくなる。
現状の流通先を踏まえれば、投資家は利息と償還金の受け取りにSBI VCトレードの口座が必要になる可能性がある(購入・受取の条件としての口座開設の要否は、正式な募集ページで要確認)。見通しについて、渡辺氏はこう語る。
「金融庁から来年の税制改正に向けた要望が財務省に出ていて、順当に行けば、来年の4月までには改善されるんじゃないかなと、個人的には思っております。SBIのエコシステムから出せていないのは、時間の問題だろうなと思っています」
SBI側の公式説明はより慎重だ。6月の発表では、パブリックチェーン上の流通は「関係法令・税務実務上の取扱いが整理され次第、監督当局の確認を経て」想定するとされ、現状は外部ウォレットへの出庫もできない。要望は法改正ではなく、法改正は施行ではなく、施行はサービス開始ではない。
発行・技術・流通・保証――証券会社を外しても仲介者は消えない
発行体はStartale Japan、保証は親会社、利払い通貨の発行はSBI新生信託銀行、技術はStartale Group、流通はSBI VCトレード、事務はオーナーシップ。10万円が1年後に戻るまでに、少なくとも6社が介在する。
証券会社という仲介主体を外しても、金融仲介そのものが消えるわけではない。信託銀行、電子決済手段等取引業者、技術提供会社などに機能が再配置されるのである。いずれかに障害や取引制限が生じれば、利払い・償還の実務に影響が出る可能性がある。
「倒産しない限り戻る」「値動きはほぼない」「5%保証付」は妥当か
そのうえで、発表会での説明に戻りたい。まず引っかかったのは、クラウドファンディングとの違いを語る場面での、重松氏のこの言葉だった。
「クラファンと違って、ちゃんとした社債ですので、その発行体が倒産しない限り、元本と利息が戻ります」
社債は倒産以外でも債務不履行や支払遅延が起こりうる。発行体は渡辺氏自身が「未上場企業」と説明する会社で、保証を担うのはシンガポールの親会社だ。ソニーグループとSBIグループから今年上半期に100億円程度を調達したという説明は、資金力の傍証にはなっても、信用力を検証できる開示とは別の話である。財務情報の示され方は、募集資料で確認したい。
個人投資家のメリットを挙げる場面でも、温度は同じだった。
「株よりも値動きが小さいというか、社債ですので、ほぼないというようなことも言えます」
仮に中途売却できる流通市場が設けられていないのであれば、「値段が動かない」のではなく、市場価格を観測する場がないということになる。満期まで保有する設計なら、価格変動の小ささと引き換えに、流動性が制限される可能性がある。中途譲渡・換金の条件は、募集資料で確認が必要だ。
利率の根拠について、渡辺氏はこう語った。
「既存の社債は4.999何パーセントが多くて、そこが一番最大なので、その上の5パーセントということでやらせていただいています。個人投資家向けの自己募集型デジタル社債としては、過去最高水準なのかなと考えています」
その5%を、発表の締めくくりでこう言い表した。
「5パーセント保証付、10万円から、といったところになります」
年5%は契約上の利率で、親会社保証も付く。だが「保証付」は無リスクを意味しない。約束されていることと、確実に履行されることは別であり、保証人自身の信用力という問題が残る。
便利・低コスト・高利回りの先に見るべきもの
さて、ステーブルコインで社債の利払いを自動化し、送金コストを下げる。その試み自体には十分な意味がある。だが、新しい金融商品であることと、安全な金融商品であることは同義ではない。
「便利」「低コスト」「高利回り」の向こう側で、発行体の信用力はどうなのか、保証は誰がどこまで履行するのか、中途で現金化できるのか、決済インフラのどこに依存しているのか。技術の新しさを評価するからこそ、その部分は分けて見る必要がある。今回の発表会では、将来の可能性は十分に語られた。一方で、投資家が判断するためのリスクについては、なお説明すべき余地が残っている。
今回の発表を聞いていて感じたのは、この社債が「商品」であると同時に「実証実験」でもあるということだ。発行側は新しい金融インフラの可能性を語る。しかし、その実験に参加するのは、研究開発費を出す企業ではなく、実際に10万円を投じる個人投資家である。だからこそ、技術の可能性以上に、信用・流動性・保証の限界を丁寧に説明する必要がある。
「日本初」という看板の価値を決めるのは、技術の新しさではない。10万円を預ける側が、リスクまで含めて理解できるかどうかだ。
(取材・文=昼間たかし)
RANKING
RELATED POSTS

ニューアングル